三轮周期复盘与中国核心资产情景应对
本报告由AI研究系统自动生成,仅供参考。报告中的数据来源于公开信息,不对数据的准确性、完整性或时效性做出任何保证。未经授权,禁止转载、摘编或利用本报告进行商业用途。
目录
- 1. 摘要
- 2. 历史复盘:三轮加息周期的传导时滞与机制
- 2.1 周期特征对比与宏观背景差异
- 2.2 政策传导时滞与金融条件演变
- 3. 情景构建:美国宏观经济状态与利率路径推演
- 3.1 软着陆与硬着陆情景下的政策路径
- 3.2 再通胀风险与限制性利率维持
- 3.3 政策框架演变:领导层更替与沟通范式转移
- 4. 中国核心资产研判:股汇债联动分析
- 4.1 汇率波动与中美利差传导机制
- 4.2 权益资产估值重构与风格切换
- 5. 投资策略:大类资产配置建议
- 5.1 分情景资产配置矩阵
- 5.2 交易节奏与战术性调整
- 6. 风险提示
- 7. 结论与展望
1. 摘要
本报告复盘美联储三轮加息周期传导时滞,基于2026年美国宏观状态构建中国股汇债情景应对策略。
• 美联储加息路径呈斜率陡峭化特征,2022-2023年周期(C3)年化紧缩强度达3.94个百分点,创近40年之最,导致新兴市场资产重估窗口从“以年计”缩短至“以季度计” [1]。
• 当前美国处于“类滞胀的再通胀过渡期”,2026年9月CPI同比回升至3.72%,政策利率停滞于4.50%,再通胀为基准情景,概率高于软着陆与硬着陆 [1][3]。
• 在再通胀情景下,债券回报最优,建议超配利率债并优化久期策略;股票端应顺应Risk Off逻辑,超配金融、消费等防守型板块及高股息资产 [8]。
• 若进入软着陆或预防式降息情景,国内流动性改善驱动权益资产估值修复,如2024年“9·24”政策后上证指数最高涨幅达33% [6][7]。
• 美联储主席更替带来政策不确定性,沃什拟缩减点阵图发布频率,低沟通范式可能增加意外政策决定并引发市场波动 [5]。
主要风险在于高利率环境下金融机构资产减值风险上升,以及地缘政治扰动加剧能源价格波动与供应链压力 [4][2]。
2. 历史复盘:三轮加息周期的传导时滞与机制
美联储在2004-2006(C1)、2015-2018(C2)及2022-2023(C3)年经历了三轮典型的加息周期。本章旨在系统回顾这三段历史,重点剖析政策利率变动向新兴市场金融条件传导的时间滞后效应及其演变规律。通过对比不同周期下通胀成因、经济韧性及全球流动性环境的结构性差异,梳理折现率重估与风险溢价变化对资产价格的驱动逻辑,为后续的情景构建提供坚实的历史实证基础。具体而言,我们将首先考察宏观背景如何决定传导效率,随后量化分析金融条件演变的时滞特征。
这种加速的紧缩节奏直接压缩了货币政策向新兴市场传导的时间滞后效应。传统理论指出,从联邦基金利率调整到实体经济价格反应之间存在“长且可变”的时滞[10]。然而,C3周期的快速折现率重估使得新兴市场资产完成定价重构所需的时间大幅缩短,响应速度显著加快[1]。美联储官方报告亦承认货币政策的累积紧缩效应及其对经济活动和通胀影响的显著滞后性,这解释了为何在激进加息后市场往往出现脉冲式的波动而非线性调整[9][12]。
不同周期下的宏观背景差异决定了传导机制的具体形态。C1周期启动前美国CPI同比仅为2.90%,属于温和的需求拉动型通胀,市场充分消化了匀速加息的预期[2]。相比之下,C3周期启动前CPI已高达7.94%,期内峰值触及8.98%,迫使美联储采取包含多次50bp和75bp跳跃式紧缩的策略,导致波动率溢价显著抬升,新兴市场资本流出呈现更强的脉冲性[1][2]。此外,C3周期中美国GDP增速在高利率环境下仍保持韧性(2022年2.52%),这与C1周期后期增长明显降温形成对比,显示供给冲击主导的高通胀叠加财政刺激后的需求过热,极大限制了政策的腾挪空间[2]。
对中国而言,三轮加息周期的外部冲击压力呈现递减趋势,反映出国内金融体系抗压性的增强。在C1期间,中国外汇储备大幅增长74.8%,M2同比不降反升,外部收紧几乎无实质传导压力[11]。C2期间则面临真正的压力测试,外汇储备从峰值回撤约24.9%,M2增速中枢下移,国内金融条件被动收紧[11]。而在C3期间,尽管美联储激进加息,中国M2同比均值维持在11.7%,外汇储备仅小幅回落3.8%,显示出宽货币政策与结汇滞后效应的对冲能力显著增强[11]。
当前(2026年9月),中国M2同比7.2%与M1同比3.2%的剪刀差暗示内部活化不足,若美联储进入降息路径或中断式加息,中美利差收敛将为国内货币扩张提供外部空间[11]。
综上所述,历史复盘表明,政策利率变动的速度与幅度是决定传导时滞长短的关键变量。C3周期的“快紧缩”模式虽缩短了名义上的传导时间,但其引发的风险溢价重估与非线性市场反应,要求投资者在构建情景策略时,不仅要关注折现率的绝对水平,更需警惕高位平台期(如C3顶部维持13个月)带来的持续金融条件收紧效应[1]。
2.1 周期特征对比与宏观背景差异
复盘美联储2004-2006(C1)、2015-2018(C2)及2022-2023(C3)三轮加息周期,宏观前置变量的结构性差异决定了货币政策传导效率与市场定价调整窗口的显著不同。核心差异体现在通胀成因、经济韧性以及政策紧缩的初始条件上。
首先,通胀起点与结构主导了政策紧迫度与加息斜率。C1周期启动前(2004年5月)美国CPI同比为2.90%,期内峰值达4.74%[2];C2周期启动时(2015年11月)美国CPI仅0.44%,全程均值1.91%,属于低通胀下的预防式正常化[2];而C3周期面临极端高通胀压力,启动前(2022年2月)美国CPI已高达7.94%,期内峰值触及8.98%[2]。
这种通胀水平的巨大落差直接导致加息节奏的分化:C1以每次25bp匀速推进,历时24个月,斜率为0.177 pp/月;C2因通胀温和且多次暂停,历时36.1个月,斜率仅为0.062 pp/月;C3则被迫采取跳跃式紧缩,包含两次50bp和四次75bp加息,主升段仅16个月,年化紧缩幅度达3.94pp,是C1的1.8倍、C2的5.2倍[1]。供给侧冲击在C3中尤为显著,疫情后能源供应链中断叠加劳动力市场供不应求,使得投资者初期误判通胀为暂时性现象,随后市场情绪急剧转变[13]。
其次,宏观经济韧性与金融条件宽松程度影响了传导时滞。C1呈现典型的“紧缩致降温”路径,美国GDP增速由2004年的3.85%逐年回落至2006年的2.78%,最终于2008年归零,显示需求拉动型通胀在持续加息下压垮增长[2]。相比之下,C3在高利率环境下仍保持较强韧性,2022年美国GDP增速为2.52%,2023年回升至2.93%,且有2021年6.15%的高基数动能支撑[2]。这种韧性使得C3期间的折现率冲击在16个月内一次性出清,新兴市场资产完成价格重估的时间跨度大幅压缩,反应速度从传统的年度级别加快至季度级别[1]。
然而,高位平台期的存在延长了紧缩效应的考验时间,C3峰值维持13个月,与C1的14.7个月相当,表明真正的风险往往集中在峰值停留期而非加息期[1]。
最后,全球协同性与初始估值水平塑造了不同的资本流动形态。C2周期处于全球低通胀、低波动环境,市场充分消化了缓慢的利率上行;而C3周期伴随欧洲能源危机导致的银行贷款利率上升与投资放缓,全球流动性收紧预期与新兴市场内生脆弱性(如公共债务攀升)叠加[14][13]。C3期间波动率溢价显著抬升,对应新兴市场资本流出的脉冲性更强[1]。截至2026年,美国宏观组合介于C2与C3之间,2026年9月美国CPI回升至3.72%,2025年美国GDP增速降至2.16%,呈现“再通胀+软着陆”混合情形,货币政策约束弱于2022-23但强于2015-18[2]。
因此,构建情景时需区分“预防式降息”与“再通胀约束下的中断式降息”,并识别供给侧冲击或需求侧过热的主导地位作为关键前置变量。
2.2 政策传导时滞与金融条件演变
美联储货币政策向新兴市场的传导并非瞬时完成,而是通过复杂的金融条件链条呈现显著的时间滞后与非线性特征。量化分析显示,从联邦基金利率调整到新兴市场金融条件指数显著收紧存在可观测的时间间隔,这一时滞受汇率传递、资本流动及信贷利差等多重渠道的交互影响 [15]。
在传导机制的核心环节,折现率重估与风险溢价变化是主要驱动力。2024年的研究指出,美国金融条件的变化向实体经济传播具有显著的滞后性,市场对未来政策路径预期的修正往往需要经历累积效应而非即时完成 [19]。具体而言,联邦基金利率的调整迅速反映在全球无风险利率定价中,但这种冲击在转化为新兴市场流动性紧缩前,需经过收益率曲线重塑的过程 [17]。随着全球市场分割减弱与相互依存度增加,危机后跨国金融投资的加速流动削弱了传统的传导缓冲期,使得政策溢出效应在资产价格层面更为明显 [18]。
然而,这种效率提升并不意味着时滞消失,而是改变了时滞的结构:初始估值与流动性环境的差异导致不同周期下的传导效率呈现异同 [19]。
市场预期在传导时滞中扮演了“加速器”或“缓冲器”的关键角色。研究表明,“坏消息即好消息”现象揭示了预期修正对直接冲击的部分抵消作用:若宏观数据疲软引发市场对加息幅度减小的预期修正,其速度可能快于政策落地,从而使得金融条件收紧程度低于名义利率变动所暗示的水平 [16]。例如,在2015年美联储酝酿政策利率上调(lift-off)期间,尽管欧洲央行和日本央行仍维持量化宽松,但全球货币政策的分化信号在实际利率调整前已通过市场预期修正,即时影响了全球资本流动及新兴市场的金融条件 [22]。这意味着,市场对未来政策路径预期的修正速度决定了资产定价调整的即时性与持续性 [17]。
此外,金融条件指数的构成要素进一步细化了传导链条的时滞特征。股票市场作为金融条件指数的核心组成部分,其估值重构过程会加速或延缓整体金融条件的收紧效应 [21]。同时,自2010年以来国际信贷增长主要由债务证券驱动,取代了此前以银行信贷为主的模式,这使得通过监测VIX等风险感知指标及融资条件“足迹”,能够更精准地量化从利率调整到新兴市场金融条件收紧的时间间隔 [20]。在此背景下,美国货币条件收紧迫使新兴市场央行在提高国内利率以稳定汇率与维持其他政策目标之间进行艰难取舍,进一步延长了外部冲击的内部消化时间 [16]。
综上所述,美联储利率路径对新兴市场的影响是一个动态演变的时滞过程。虽然全球化加深了资产价格的联动性,缩短了部分传导链条的物理时间,但市场预期的非线性修正及金融结构的变化(如债务证券主导)使得实际金融条件收紧的效果呈现出明显的累积性和滞后性特征。
3. 情景构建:美国宏观经济状态与利率路径推演
当前美国宏观经济状态正处于“类滞胀的再通胀过渡期”,需求侧就业与消费信心走弱、供给侧生产率塌陷、价格侧通胀反弹以及政策侧进退两难构成了情景构建的核心背景。基于2024年至2026年的关键数据快照,美联储利率路径推演需围绕软着陆、硬着陆及再通胀三种核心情景展开 [3]。
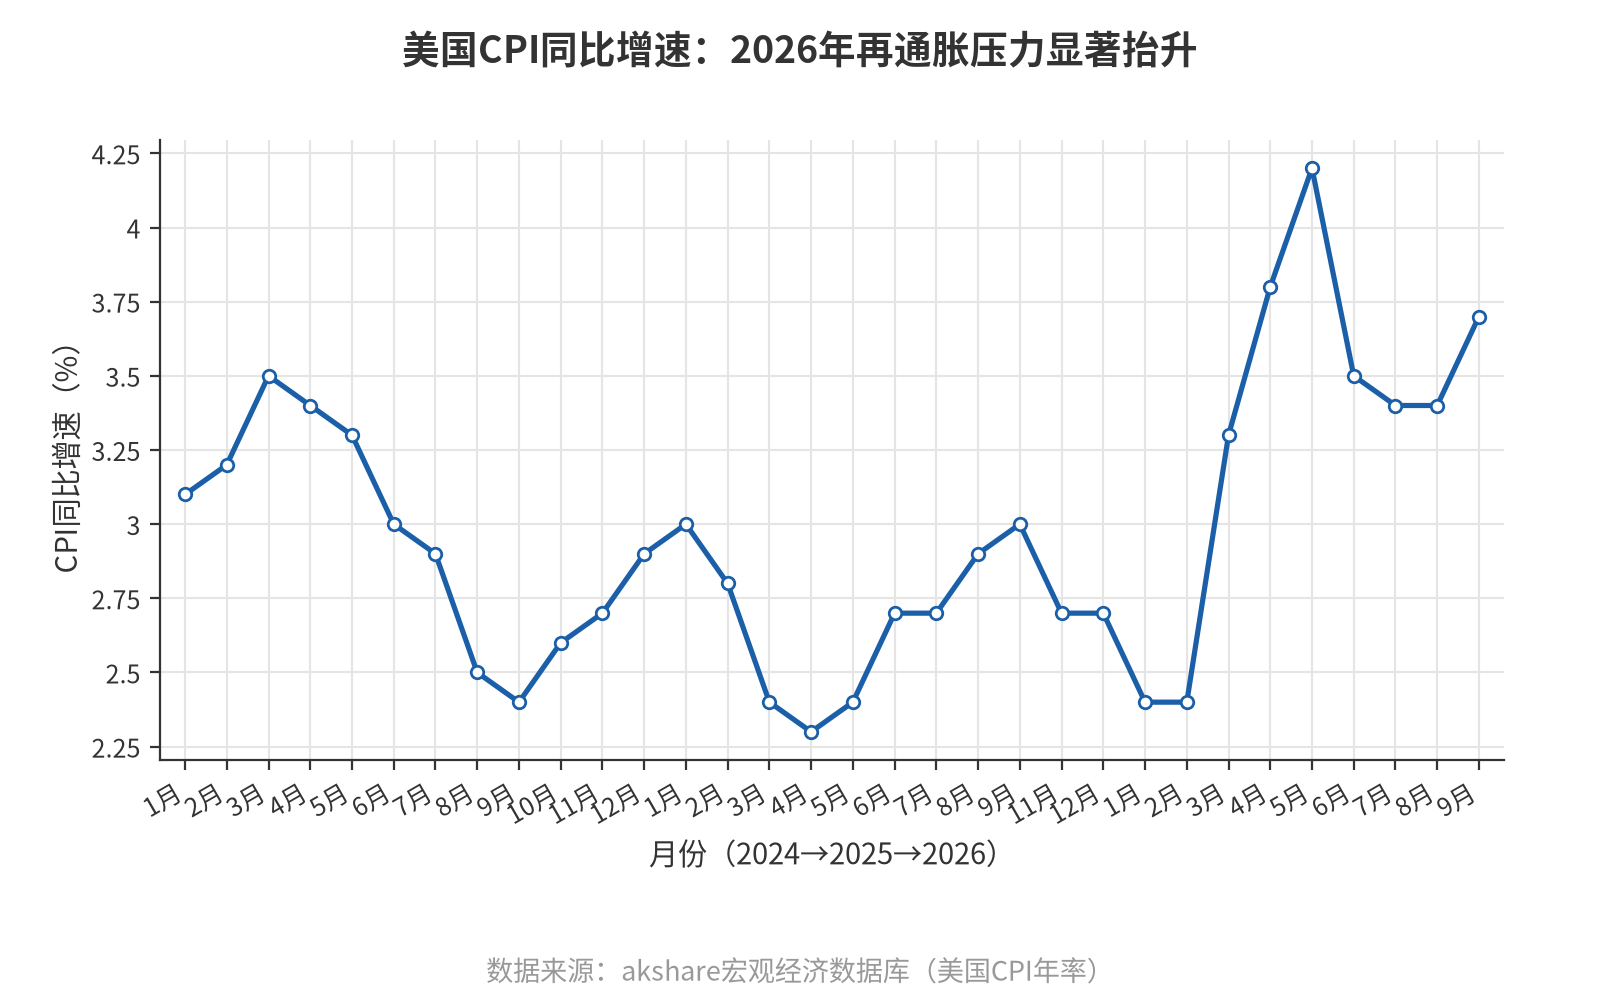
在再通胀情景(概率权重:高)下,核心观测指标为CPI同比增速的持续上行与劳动生产率的停滞。数据显示,美国CPI同比已从2024年的2.4–2.9%区间波动,至2025年升至3.0%,并于2026年5月峰值触及4.2%,9月仍维持在3.7%的高位;与此同时,劳动生产率增速从2024年的3.0%大幅下滑至2026年的0.3%,供给端乏力加剧了价格压力 [3]。在此情景下,美联储面临双重约束:一方面劳动力市场冷却促使委员会寻求下调联邦基金利率目标区间以应对风险平衡的转变 [3],另一方面粘性通胀限制了宽松空间。值得注意的是,截至2026年9月的实际读数显示,政策利率停滞于4.50%,而部分机构预测的短期有效利率回升至3.75%反映了市场对降息推迟后的预期修正,这种“意愿下调”与“实际高位/波动”并存的现象,正是再通胀情景下政策陷入两难的典型特征。
高盛研究指出,鉴于截至5月失业率为4.3%且预计仅小幅上升,劳动力市场的韧性可能迫使降息时间推迟至2027年6月和12月,而非预期的2026年底 [23]。因此,该情景下的终点利率水平将维持高位更久,降息启动的触发条件并非单纯的就业恶化,而是通胀见顶回落的确立信号 [3][23]。
在软着陆情景(概率权重:中)下,基准假设是政策不确定性消退后经济温和放缓。摩根士丹利预测显示,在此情景下核心PCE通胀预计于2026年底收于3.1%,2027年进一步降至2.3% [24]。尽管市场定价存在分歧,部分机构如摩根士丹利预计美联储将在2026年维持利率不变(stay on hold),理由是通胀正在温和化,从而支持固定收益资产表现 [25]。然而,另有观点认为国债收益率将于2025年第四季度开始下行,这与美联储预计在2026年第一季度启动降息的时间点相匹配,表明市场定价通常领先于政策落地 [26]。
此情景的关键在于实际收益率处于1.8%-2.0%区间,呼应了金融危机前的制度特征,为界定中性利率提供了锚点 [27]。若2025年第二季度整体CPI通胀率稳定在2.7%附近且无二次反弹,则支持利率见顶后温和转向中性的路径 [28]。
在硬着陆情景(概率权重:低)下,主要风险源于地缘政治与贸易政策冲击导致的宏观结果直接恶化。虽然目前融资风险相关的脆弱性被评估为“温和”(moderate),排除了系统性金融崩溃作为阻碍政策转向的因素 [29],但若外部冲击导致非农就业增量再次断崖式下跌,或密歇根消费者信心指数重挫,则可能触发激进降息。然而,鉴于AI资本开支超级周期形成的实体投资引擎对冲了部分疲弱 [3],以及外资机构对2026年全球经济呈现“舒适而乏味”的共识 [30],硬着陆的概率被显著压低。全球资金开启的“避险与高低切换”虽反映了对高估值资产的规避,但更多指向结构性低速增长而非剧烈政策转向 [31]。
综上所述,未来利率路径并非线性下行,而是受宏观数据约束的动态调整过程 [32]。投资者需重点关注2026年前后政策传导效应的非线性放大风险 [33],并依据通胀数据持续改善或就业风险上升的具体读数来修正对各情景概率权重的评估 [29][25]。
3.1 软着陆与硬着陆情景下的政策路径
承接前文对宏观经济状态的推演,在美联储货币政策从紧缩转向中性的过程中,具体的宏观数据表现是决定政策节奏的核心变量。当前美国经济处于“类滞胀的再通胀过渡期”,需求侧走弱、供给侧塌陷与价格侧反弹并存,使得软着陆与硬着陆情景下的政策路径呈现显著差异 [3]。
一、软着陆情景:渐进式回归中性
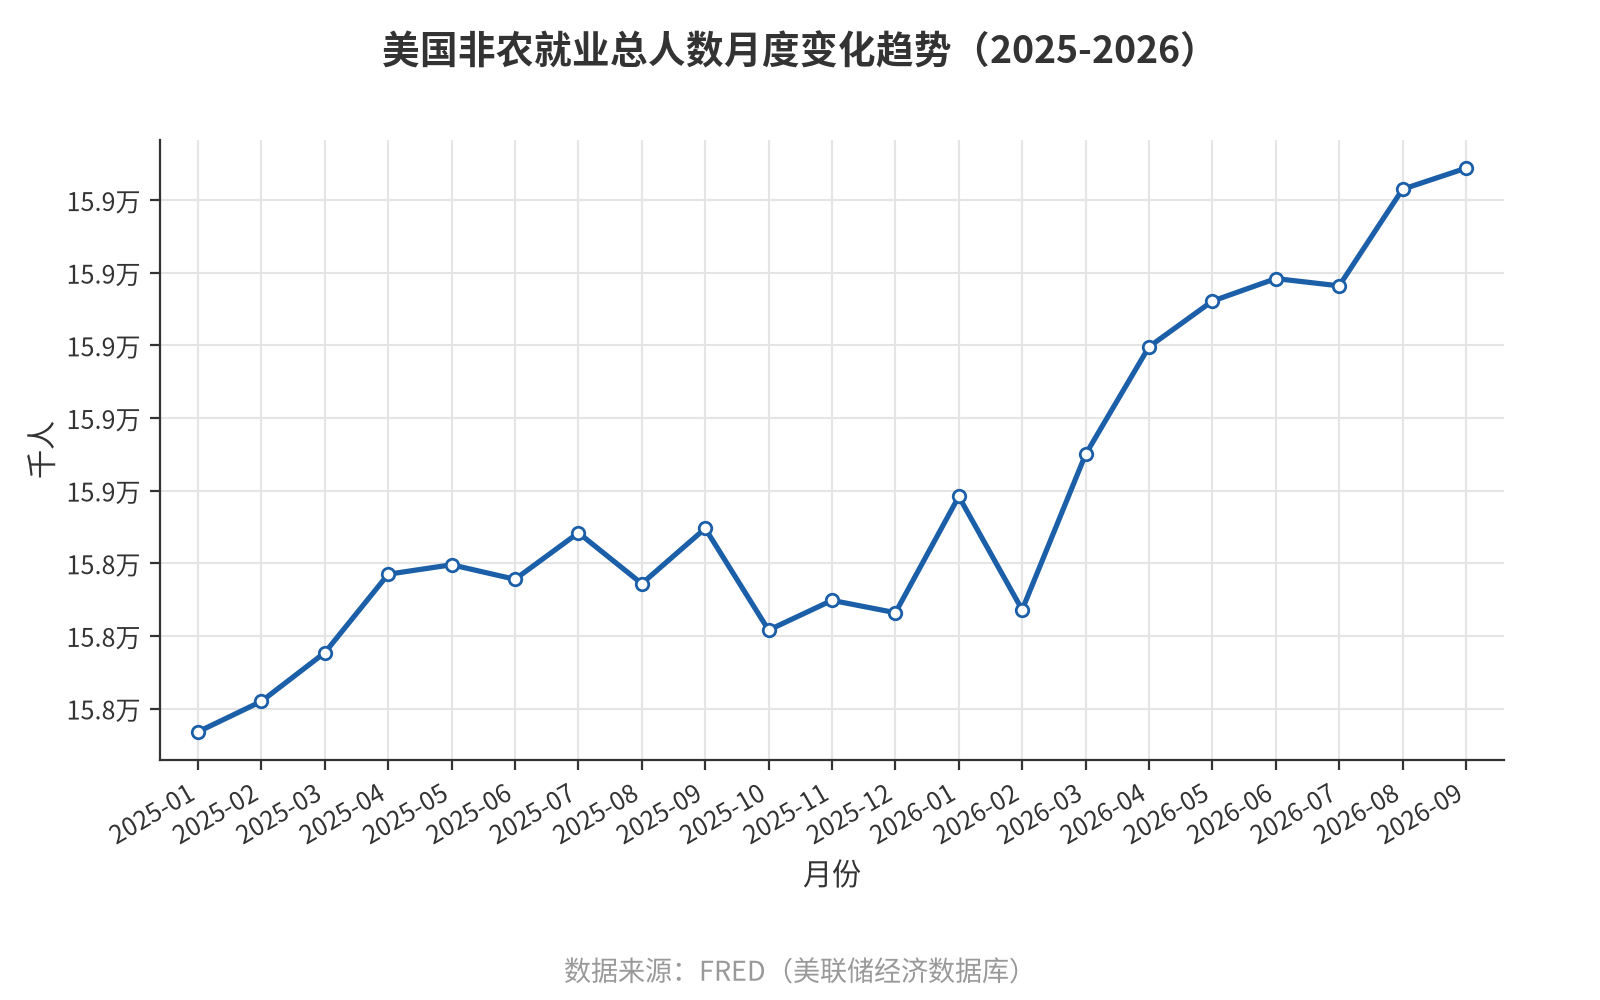
在软着陆情境下,经济温和放缓,失业率维持在低位但不再收紧,通胀压力逐步缓解。2026年下半年,美国失业率回落至4.1–4.2%区间,非农就业增量回升,显示劳动力市场韧性未失 [3]。此时,美联储倾向于通过降息向中性利率靠拢,以平衡双重使命并避免过度紧缩导致经济硬着陆 [29]。
具体而言,当就业下行风险增加且通胀上行风险减弱时,支持将联邦基金利率目标区间下调至更中性水平的官员认为,进一步紧缩已无必要 [29]。这一逻辑在2025年10月的FOMC会议纪要中得到印证,表明宏观条件变化降低了紧缩必要性,政策重心从抑制通胀转移至支撑就业 [29]。在此路径下,利率见顶回落的时间窗口取决于通胀向2%长期目标回归的进展及劳动力市场软化的速度 [12]。尽管市场对终端利率存在激进预期(如假设降至3.5%),但实际政策调整需严格依赖数据演变,防止因误判时滞而引发不必要的衰退或维持过久限制性利率 [9]。
此外,长期中性利率对终端利率具有锚定作用。若通胀回落符合预期,政策沟通可引导长端利率锚定至新的中性水平 [36]。值得注意的是,此处的中性利率锚点需与前文提及的“实际收益率1.8%-2.0%”区间保持逻辑一致,该区间作为界定中性利率的关键参照,为判断政策回归终点的距离提供了量化基准。
二、硬着陆与滞胀情景:政策进退两难
若经济陷入深度衰退或滞胀(伴随高通胀的经济停滞),政策路径将发生根本性转变。2026年5月CPI同比跳升至4.2%,9月仍高达3.7%,再通胀特征确立,挑战了传统的软着陆叙事 [3]。在这种环境下,美联储面临物价稳定与就业目标的权衡,可能延长高利率维持期以应对粘性通胀,导致利率见顶回落时间窗口推迟 [34]。
在硬着陆初期,虽然短期政策利率迅速下调,但受限于结构性低利率环境及市场对终端利率的预期修正,利率回落幅度可能滞后于经济拐点 [36]。同时,地缘政治风险及贸易政策压力使滞胀成为关键宏观风险,增加了政策决策的不确定性 [34]。高盛研究指出,2026年货币政策前景“更难判断”,工作假设为上半年“放缓宽松步伐”,反映出在再通胀压力下,政策转向的节奏受到严重制约 [32]。此外,若出现金融体系脆弱性暴露,如部分国家弱势银行尾部风险显现,将进一步限制美联储快速降息的空间,需重点评估通胀超预期反弹对利率见顶时间窗口的约束 [35]。
三、结论:数据依赖与预期管理
综上所述,美联储利率路径并非线性演进,而是高度依赖于通胀回落速度与失业率上升幅度的动态博弈。在软着陆情景下,政策通过逐次会议评估累积紧缩效应,审慎控制终端利率水平 [9];而在硬着陆或滞胀情景下,粘性通胀与金融稳定风险迫使美联储维持更高利率更长时间 [34][35]。长期来看,剥离结构性下行趋势与周期性政策冲击,准确推导政策转向中性的节奏,是研判大类资产定价的关键 [36]。
3.2 再通胀风险与限制性利率维持
在服务业通胀粘性或地缘政治冲击的宏观背景下,物价再度上行迫使美联储延长高利率维持期甚至实施二次加息的可能性显著增加。2026年9月美国CPI同比回升至3.72%,显示通胀虽较2022-2023年的峰值(8.98%)大幅回落,但呈现明显的粘性特征[1]。与此同时,中东战事等外部扰动加剧了能源价格波动与供应链压力,进一步推升了潜在通胀风险[2]。在此情景下,美联储政策路径面临严峻考验:尽管2024年至2026年8月已累计降息1.50个百分点,但2026年9月联邦基金有效利率罕见回升至3.75%,表明降息进程并非线性,再通胀约束可能中断宽松周期[1]。
实际利率的高位运行对全球金融条件产生了深刻的收紧效应。IMF《全球金融稳定报告》指出,在高利率环境下,银行和非银行金融机构面临的资产减值风险显著上升,如硅谷银行倒闭即源于储户意识到高利率导致证券组合遭受巨大损失而引发的挤兑[4]。当前,杠杆率上升和风险敞口集中进一步放大了资产价格调整的风险,若通胀反弹推动主权债券收益率攀升,将直接冲击金融市场稳定性[37]。此外,跨境证券投资主要由非银行机构中介,使得市场对全球风险情绪变化极度敏感,流动性收紧极易引发市场动荡并演变为系统性金融风险[38]。
从历史复盘来看,本轮紧缩周期的斜率陡峭化压缩了传导时滞,但延长了高位盘整期的影响深度。2022-2023年加息周期中,美联储以创纪录的速度将利率推升至5.33%,且顶部维持长达13个月[1]。这种“快紧缩”模式导致新兴市场资本流出呈脉冲式特征,折现率重估窗口缩短至季度级别[1]。摩根士丹利分析认为,持续的贸易政策变动及关税风险可能导致通胀预期脱锚,迫使美联储推迟降息甚至重启加息,从而延长限制性利率的持续时间[39]。在这种情景下,商业地产、区域性银行等高敏感部门将面临更长的再资本化痛苦期,金融稳定的脆弱性进一步凸显[40]。
综上所述,再通胀风险与限制性利率的长期维持构成了当前宏观环境的核心矛盾。实际利率高位运行不仅加剧了美元流动性的结构性短缺,还通过提高融资成本暴露了高杠杆部门的系统性弱点[34]。对于中国大类资产配置而言,需警惕因美联储政策预期修正引发的汇率波动与资本外流压力,特别是在地缘政治冲突叠加服务业通胀粘性的极端情景下,金融条件的急剧收紧可能对资产定价产生深远的负面冲击[41]。
3.3 政策框架演变:领导层更替与沟通范式转移
2026年5月沃什以54-45票获确认,美联储正式进入"沃什时代"
| 事件日期 | 关键节点 | 核心信息 / 表决结果 | 来源机构 |
|---|---|---|---|
| 2026-05-13 | 参议院确认沃什出任美联储主席 | 赞成 54 票 - 反对 45 票(表决通过) | 美国参议院 |
| 2026-05-15 | 鲍威尔美联储主席任期届满 | 主席任期届满;理事任期至 2028 年 1 月 | 美联储 |
| 2026-05-22 | 沃什正式就任美联储主席 | 在白宫宣誓就职,开启新主席时代 | 白宫 |
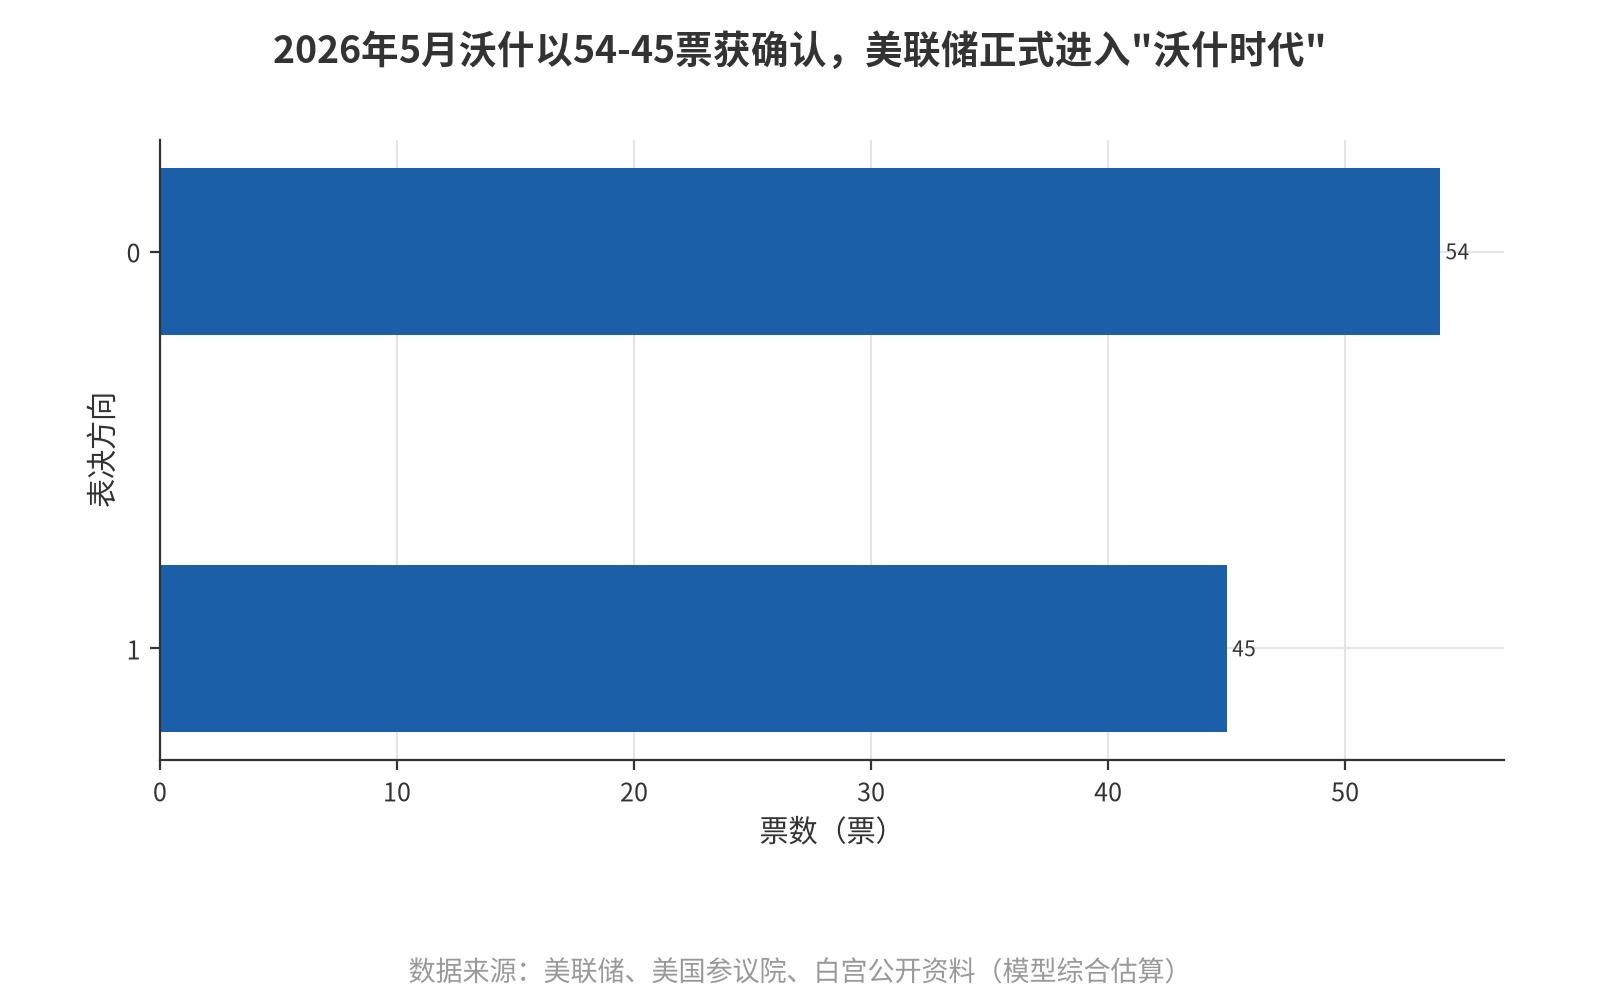
美联储货币政策框架正处于从“鲍威尔时代”向“沃什时代”过渡的关键节点,领导层更替不仅意味着决策机制的重构,更预示着市场沟通范式的根本性转移。2026年5月13日,美国参议院以54-45票的微弱优势确认凯文·沃什(Kevin Warsh)出任美联储主席,这一任命被广泛视为数十年来最具争议的央行领导层更替,直接考验着美联储的政治独立性 [42]。随着鲍威尔任期于2026年5月15日正式结束,沃什预计将于次日就职并主导未来两年的货币政策走向,标志着后鲍威尔时代的开启 [43]。
新领导层的政策立场与沟通逻辑显著区别于前任。在2026年8月28日的杰克逊霍尔全球央行年会上,沃什发表就任后首次主旨演讲《我们所处的时代》,明确阐述其货币政策哲学为“承诺的是纪律而非决定” [44]。这一表述暗示美联储将弱化传统的前瞻性指引(Forward Guidance),转而强调制度性的规则约束。具体而言,沃什计划改革信息传递机制,拟缩减点阵图发布频率或简化新闻发布会流程,旨在打破前主席伯南克确立的“98%对话、2%行动”的传统模式 [5]。
专家警告称,这种低沟通强度的范式转移可能导致“意外政策决定增加”,进而引发金融市场波动,迫使市场重新评估在数据依赖背景下,资产定价对政策信号的解读方式 [5]。
此外,政治压力与内部共识构建成为影响利率路径预期形成的新变量。尽管沃什在2026年4月21日的确认程序中反复承诺独立行事,回避了关于具体利率路径的直接提问,但特朗普政府持续施压要求降低利率的背景不可忽视 [45]。相较于鲍威尔时期依靠个人权威建立的市场信任,沃什面临的是一个意见分歧严重的联邦公开市场委员会(FOMC),需在控制高通胀与应对走弱就业之间寻求平衡 [46]。分析师指出,新主席的关键任务在于“建立共识”,这意味着决策机制可能从单一主导转向更注重内部协商,增加了政策输出的不确定性 [47]。
在这种环境下,市场对利率路径的预期不再单纯依赖美联储的口头指引,而是更多地纳入对政治干预风险及委员会内部博弈的定价 [48]。
综上所述,美联储政策框架的演变正重塑全球宏观流动性环境。对于新兴市场资产研判而言,核心挑战在于适应一个沟通更少、政治噪音更大且内部共识更脆弱的决策机制。投资者需警惕因政策透明度下降导致的估值折价,并将关注点从预测具体加息/降息幅度,转向评估美联储制度独立性的稳定性及其对长期通胀预期的锚定能力 [49]。
4. 中国核心资产研判:股汇债联动分析
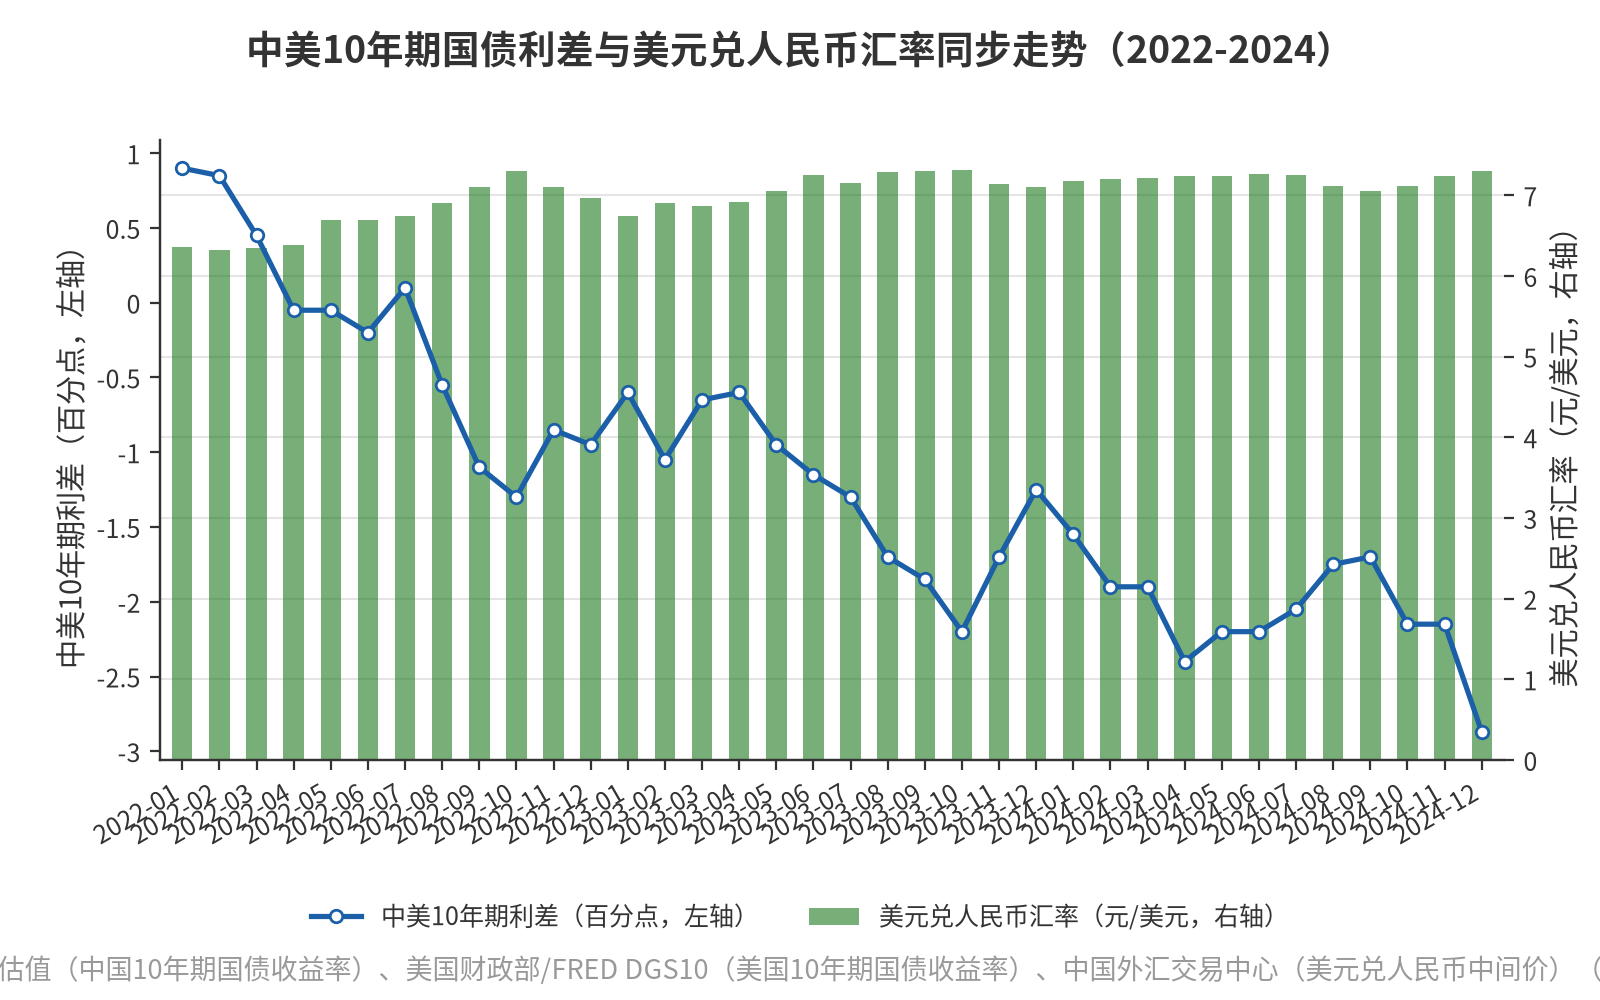
美联储利率路径通过折现率及金融条件传导机制,对中国股票、汇率及债券三大核心资产产生差异化影响。在汇率端,美国货币紧缩具有显著的收缩效应,迫使央行在“加息稳汇率”与“保增长”间权衡 [19]。具体而言,美联储利率路径通过中美利差倒挂加剧人民币贬值压力,进而引发资本外流风险 [19]。2023年3月的市场数据显示,随着海外加息预期增加导致美债和美元走强,人民币汇率随中美利差收缩而承压 [53]。然而,外部流动性波动对资产的影响并非线性同步。下文将首先剖析‘利差倒挂与汇率升值’的非线性关系,继而探讨高利率环境下权益资产的防御性风格切换,最后评估国内政策独立性对债市的支撑逻辑。
2024年9月美联储宣布降息50个基点后,尽管全球股市、汇市、债市普遍表现积极,但国内股市与楼市依然蹒跚,显示外部流动性宽松未立即转化为中国资产的内生动力 [51]。这表明政策沟通有效性虽能稳定预期,但中美资产表现存在背离现象,需结合国内基本面独立研判 [51]。
在权益资产方面,估值端与盈利端双重渠道受外部环境影响显著。相较于A股,海外货币政策收紧对港股的影响更大,因港股更紧密挂钩全球流动性环境,对外部政策收紧表现出比A股更高的敏感度 [53]。高折现率环境压缩权益资产估值空间,尤其冲击成长股定价逻辑 [19]。此外,情景分析指出,美国GDP下降0.4%及经常账户赤字同等幅度扩大的情景下,欧元区和中国受到轻微负面影响,主要通过“资产价格下跌”和“金融条件收紧”两个渠道传导 [52]。进入2026年,随着美国进入降息周期,全球巨资开启“避险与高低切换”,从美国高估值科技资产转向低风险或低估值资产 [31]。
这一趋势促使资本重新配置至相对低估的中国核心资产,为A股与港股带来外资回流窗口 [31]。同时,中国央行、金融监管总局及证监会随即宣布多项重磅政策加大调控强度,外部流动性改善有助于缓解人民币贬值压力,国内宽松政策则通过估值端折现率下行支撑权益市场表现 [6]。
在债券市场,国内货币政策独立性对债市形成强支撑作用。2024年12月数据显示,中国债券市场迎来“债牛”,10年期国债收益率在两周内连续突破2%、1.9%、1.8%及1.70%关口,30年期国债收益率跌破2%,进入“1%时代” [50]。伴随收益率快速下行,长久期资产表现优异,多只债基年内收益超10%,其中鹏扬中债-30年期国债ETF收益高达21.49% [50]。这一现象的核心驱动因素是货币政策定调的明确转向,引发机构交易行为变化 [50]。
尽管美联储利率路径可能通过外部流动性收紧压制国内收益率曲线调整 [19],但在国内宽松预期主导下,长端利率下行空间打开,为投资者提供了显著的资本利得机会,但也提示未来波动可能加剧 [50]。综上,中国核心资产研判需重点关注中美政策联动下的内外均衡平衡,利用国内政策独立性对冲外部金融条件收紧的压力 [19][6]。
4.1 汇率波动与中美利差传导机制
承接前文对中国核心资产股汇债联动的整体研判,本节深入拆解外部冲击向内部定价传导的关键枢纽——汇率波动与中美利差。在美联储利率路径与新兴市场资产研判的框架下,汇率波动与中美利差传导机制是连接外部货币政策冲击与国内资产定价的核心纽带。复盘2004年至2026年的三轮加息周期可见,美元指数走势对人民币即期与远期汇率的影响并非线性单一,而是受到中国宏观流动性抗压性、央行逆周期调节工具有效性以及跨境资本流动结构变化的多重制约。
首先,从历史压力测试来看,不同加息周期下外储回撤幅度呈现显著递减趋势,反映出传导机制的演变。在2015-2018年美联储加息期间,受“811汇改”后集中资本流出影响,中国外汇储备自2014年6月的峰值39,932亿美元大幅回撤至2016年低点的29,982亿美元,最大回撤幅度约24.9%,同期中国M2同比增速由13.3%回落至8.1%,显示外部收紧通过汇率贬值预期引发了国内金融条件的被动收紧[11]。
相比之下,在2022-2023年美联储激进加息500个基点的背景下,中国外汇储备仅小幅回落,2022年末同比降幅收窄至-3.8%,且中国M2同比均值维持在11.7%,2022年末甚至逆势升至11.8%,表明宽货币与结汇滞后有效对冲了外部流动性冲击[11]。截至2026年9月,中国外汇储备回升至34,003亿美元,同比增长1.8%,显示出更强的抗风险韧性[11]。
其次,中美利差倒挂程度变化对跨境资本流动的引导作用呈现出非线性特征。传统利率平价理论认为巨大利差应引发资本外流并压制人民币汇率,但近期数据挑战了这一常规传导机制。2026年9月数据显示,中国10年期国债收益率稳定在1.68%,而美国同期限国债收益率升至4.85%,中美利差倒挂约317至330个基点,创下彭博自2002年有数据记录以来的最高水平[54]。尽管利差极端倒挂,2026年以来人民币兑美元累计升值超过4%,出现“利差与汇率背离”现象[54]。这一现象表明,在再通胀或硬着陆情景下,美元走强虽会通过推升风险溢价加剧资本流动压力,但基本面修正及政策预期变化可抵消部分负面溢出效应[55]。
此外,2026年上半年中国跨境收付总额达9.2万亿美元,同比增长21%,非银行部门净流入2472亿美元,人民币在跨境结算中占比升至52.9%,显示企业倾向于在汇率走强时结汇,体现了“风险中性”原则深化对资本流动的平滑作用[56]。
再次,央行逆周期调节工具在平滑汇率波动中发挥了关键锚定效应。针对2023年第三季度面临的内外均衡压力,中国人民银行通过上调跨境融资宏观审慎调节参数、下调外汇存款准备金率以及发挥外汇自律机制作用,有效引导市场预期,使人民币对一篮子货币汇率在9月末较6月末升值2.9%[57]。早在2015年应对高强度风险冲击时,央行便引入了征收银行远期售汇风险准备金、对境外机构境内存款执行正常存款准备金率等宏观审慎管理工具,以缓解资本流出压力和贬值预期[58][59]。
2026年第二季度数据显示,在坚持市场供求起决定性作用的同时,央行综合施策保持汇率基本稳定,6月末人民币对美元收盘价为6.7852元,较上年末升值3%,CFETS人民币汇率指数为102.59[60][57]。这些工具的灵活运用,不仅平抑了短期投机性波动,更为国内资产定价提供了稳定的心理锚定基础。
最后,汇率预期通过改变资产重估潜能直接影响国内核心资产定价。离岸人民币兑美元汇率在2025年12月升破7.0,创2024年10月以来新高,本轮升值源于基本面、政策及外部环境的三重共振[61]。汇率强势直接提升了人民币资产的吸引力,例如在债券市场中,约2.3%的中国长期到期收益率叠加3%左右的升值预期,显著增强了持有至到期的综合收益[61]。然而,也需警惕升值带来的宏观紧缩效应可能扰动市场情绪,长期看汇率双向波动是常态,不宜过度依赖升值推动资产重估的宏大叙事[62]。
因此,在美联储降息预期升温背景下,若中美利差收敛,将缓解汇率与资本流动压力,为国内货币扩张提供外部空间,进而重塑股债大类资产配置逻辑[11][63]。这种由外部利差约束转向内部流动性驱动的定价范式切换,正是后续章节探讨权益资产估值重构的逻辑起点。
4.2 权益资产估值重构与风格切换
无风险利率上行对权益资产的冲击并非均匀分布,而是通过折现率机制对成长股与价值股产生差异化影响。作为全球资产定价之锚,美债收益率的攀升直接压制高久期资产估值中枢。2024年数据显示,受二次通胀压力及地缘扰动影响,10年期美债收益率一度突破5.36%,30年期突破5.73%,双双创下2002年以来新高 [64]。在此背景下,A股科技板块遭遇大幅调整,电子、通信板块较年中高点下跌超过或接近40% [64]。这种剧烈波动印证了Fama-French研究的结论:高成长公司价值源于远期现金流,对长期贴现率更为敏感;当长短债利差增大时,成长股表现往往偏差 [72]。
2024年8月,随着美债风险引发金融条件收紧,A股创业板指重挫3.21%,科创50跌3.1%,港股恒生科技指数大跌3.61%,显示出依赖远期现金流的成长股在利率上行周期中面临显著的估值重构压力 [69]。
然而,企业盈利周期在一定程度上可抵消估值压缩效应。摩根士丹利报告指出,尽管高利率构成压力,但随着标普500指数前瞻市盈率从年初约22.5倍降至19倍左右,部分市场定价更具吸引力 [66]。这表明在分析A股与港股时,需结合盈利增长评估相对表现。货币政策冲击主要通过风险溢价渠道影响股票价格,导致经济基本面与市场走势出现“脱节” [73]。2024年三季度,尽管GDP同比增长4.5%且高技术制造业增加值增长14.3%,但创业板指自9月23日至10月20日仍下跌19.43%,全A半年滚动最大回撤达21.4% [70][71]。
这种背离反映了资金结构与增长结构的分化,提示投资者需拒绝用情绪代替定价,转而关注能真正创造现金流的公司 [65]。
在外需减弱或成本上升背景下,风格切换逻辑倾向于从高估值成长向防御性价值轮动。BIS报告指出,非金融企业对利率风险的敞口直接影响其偿债能力,高杠杆企业受利率上行冲击更大,而低负债、强现金流的防御性板块受影响较小 [74]。这一微观基础解释了为何在无风险利率上行期间,资金转向确定性高的白马股。2019年下半年数据显示,白马股组合普遍实现20-30%涨幅,核心资产通过提升分红率增强防御属性,如贵州茅台分红率提升至超50% [67]。类似地,2025年3月A股出现明显“高切低”行情,TMT等主题板块超额下跌,而中证消费龙头指数全周大涨4.17%,反映出市场对具备估值安全边际的消费板块偏好 [68]。
进入2026年,美联储于9月重启加息,联邦基金利率区间升至3.75%-4.00%,进一步加剧了限制性利率环境下的估值压力 [75]。证监会主席吴清指出,利率环境复杂化推动资产再定价,地缘冲突抬升全球风险溢价 [76]。近期A股上证指数单周跌2.56%,创业板指跌8.90%,显示高弹性科技资产在跨境风险传导中表现剧烈 [76]。中信建投认为,科技板块本轮调整已达历史级别极端水平,中期走势将以震荡筑底为主,悲观情绪宣泄后有望迎来技术性反弹而非趋势反转 [77]。综上所述,当前策略应侧重于规避高久期、高杠杆的成长股陷阱,配置具备稳定现金流和高股息属性的价值板块,以应对利率上行带来的估值重构风险。
5. 投资策略:大类资产配置建议
针对美联储利率路径与新兴市场资产研判,大类资产配置策略需紧密围绕美国宏观经济状态的三种情景(软着陆、硬着陆、再通胀)展开,核心在于把握中美政策周期的错位窗口与动态调整仓位。在流动性宽松或转向初期,权益资产的估值修复是首要捕捉的机会。2024年9月美联储降息50个基点并声明平衡“控制通胀”与“促进就业”,中国央行同步宣布重磅政策支持经济稳增长,这一政策共振为A股带来了显著的流动性改善 [6]。数据显示,截至2024年11月底,上证指数较“9·24”政策前最高涨幅达33%,交易量翻倍,呈现近三年最佳流动性行情 [7]。
因此,在“软着陆”或“预防式降息”情景下,建议超配受益于国内流动性驱动的权益资产,特别是具备估值修复红利的行业,但需注意此类高波动环境利于机构而加剧普通投资者亏损风险,应通过专业策略优化配置 [7]。
在债券久期管理方面,需根据宏观不确定性进行灵活调整。当货币宽松可期且经济复苏存在不确定性时,债券具备配置价值,可作为股市的对冲工具 [78]。历史复盘显示,2022年呈现“债强于股”特征,而在2023年展望中,策略建议转向“股债均衡”并动态调整仓位,以平衡收益与风险 [78]。若进入“硬着陆”情景,避险情绪升温将利好长久期国债;而在“再通胀”情景下,则需缩短久期以规避实际利率上行带来的资本利得损失。此外,2026年初的宏观环境与2025年相似,暗示了高利率环境及政策分歧的延续性,这要求投资者在复杂金融条件下保持策略灵活性 [79]。
汇率对冲工具的使用时机至关重要,需警惕单边押注风险。尽管美元指数波动剧烈,但人民币汇率已走出“美元强、人民币更强”的独立行情,短期利多因素占优 [61]。然而,鉴于影响汇率走势的不确定性与不稳定性依然较多,双向波动是常态,不宜将汇率升值作为推动中国资产重估的核心驱动逻辑 [61]。升值带来的宏观紧缩效应可能扰动市场情绪,因此在资产配置中,应审慎使用人民币升值叙事,重视利用衍生品等对冲工具平滑波动 [61]。特别是在美联储可能维持限制性利率的背景下,主动管理对于平衡收益与波动至关重要,对冲基金的定位表明在不确定性中保持策略灵活性是应对利率政策分歧的关键 [79]。
综上所述,组合构建思路应基于风险偏好动态调整:在政策落地后迅速响应市场变化,捕捉估值修复红利 [6];在信心不足背景下保持谨慎,通过股债均衡平衡风险 [78];并利用对冲工具应对汇率双向波动及尾部风险 [61][79]。
5.1 分情景资产配置矩阵
基于2026年10月的最新宏观数据与美联储利率路径研判,当前美国经济处于“类滞胀的再通胀过渡期”,CPI同比回升至3.7%(2026年9月),政策利率停滞于4.50%,三种情景概率排序为再通胀 > 软着陆 > 硬着陆[3]。在此背景下,构建分情景资产配置矩阵需结合中国M2增速中枢下移至7-8%及外储抗压性增强的内部流动性特征[11],动态调整股票、债券、现金及另类资产的配置权重。
在再通胀情景(基准情形)下,货币当局通过减息等宽松政策刺激经济,债券成为回报最好的资产类别[8]。建议超配利率债,利用中美利差收敛预期优化久期策略,关注短期与较长固定收益资产的配置平衡以增厚资本利得[8][80]。股票端应顺应Risk Off逻辑,减少对高估值科技成长股的依赖,转而超配金融保险、消费品、医药等防守型板块,同时低配工业类及资本品股票[8]。鉴于全球资金开启“避险与高低切换”,低估值、高股息资产是承接外资回流窗口的核心载体[8]。
在软着陆情景下,美国就业市场维持韧性(失业率4.1–4.2%),AI资本开支形成实体投资引擎托底GDP[3]。此时风险偏好适度回升,资产配置趋向均衡。债券组合中信用债比例可小幅提升,以捕捉经济温和扩张带来的信用利差收窄机会;股票端可适度回补科技成长板块,但需警惕劳动生产率增速降至0.3%(注:此处指特定部门或边际变化率,区别于整体GDP增速2.16%)带来的供给端塌陷风险[3]。现金及另类资产保持中性配置,重点监控国内M1与M2剪刀差,若宽货币未有效转化为宽信用,则需保留一定流动性缓冲[11]。
在硬着陆情景(尾部风险)下,若非农就业断崖式下跌引发衰退,资产价格将剧烈波动。此时应大幅降低权益仓位,尤其是周期性行业,全面转向现金与高等级利率债。参考2015-2018年外储回撤曾达24.9%的经验,需警惕国内金融条件被动收紧叠加去杠杆风险[11]。债券组合应缩短久期以规避长端利率上行风险(如2026年10年期美债最高触及5.31%),并增加黄金等另类资产作为对冲工具[3]。
具体而言,在债券组合管理中,无论何种情景,均需做好资产负债久期管理[80]。在再通胀与软着陆阶段,可适度拉长投资久期以锁定较高票息收益;而在硬着陆初期,因市场恐慌可能导致流动性枯竭,短久期高流动性品种更具防御价值。股票行业偏好上,必选消费与高股息板块在所有非复苏情景中均具备相对优势,其稳定现金流回报在不确定性略高的存量博弈环境中尤为珍贵[80]。科技成长股仅在软着陆且AI红利兑现时具备超额收益潜力,否则易受折现率上行压制[3]。综上,当前最优策略为:超配债券与高股息股票,标配现金,低配周期成长股,并根据美联储降息节奏灵活调整久期敞口。
5.2 交易节奏与战术性调整
承接前述分情景资产配置矩阵的战略方向,本章聚焦于执行层面的交易节奏把握与战术性微调。在美联储利率路径与新兴市场资产研判的框架下,投资者应摒弃对过去“金发姑娘”情景的线性外推,认识到当前市场不确定性依然高企。据最新机构预测,美国股市平均回报率预期已压缩至5%-10%区间(不同机构因假设差异导致区间跨度较大),且伴随结构性波动加剧及更高的中性利率水平[81]。在此背景下,战术性调整的核心在于利用宏观分化捕捉交易窗口,并通过衍生品工具对冲尾部风险。
首先,在债券资产配置上,建议采取“选择性久期”策略以应对利率下行周期的复杂性。鉴于彭博全球综合债券指数在2025年录得8.17%的最佳回报(自2020年以来),展望2026年,投资者应优先超配具备稳健基本面与技术面支撑的证券化信用资产,如机构抵押贷款支持证券(Agency MBS)、商业抵押贷款支持证券(CMBS)及资产支持证券(ABS)[84]。同时,需低配估值过紧的投资级公司债,以规避利差走阔的风险[84]。此外,针对2026年第一季度美国最高法院关税裁决及第四季度中期选举可能引发的地缘政治扰动,建议分散配置全球主权债,并实施结构性美元贬值定位,以此平衡收益与波动[84]。
其次,在权益头寸的增配时机上,汇率企稳是关键的前置信号。中国央行在2025年例会中明确强调增强外汇市场韧性,坚决纠偏顺周期行为,保持人民币汇率在合理均衡水平基本稳定[83]。随着2025年三季度外汇供求趋于平衡、储备充足且汇率实现双向浮动,投资者应在确认汇率企稳后逐步增配权益头寸[83]。在具体操作层面,面对融资成本担忧及地缘政治风险引发的市场短期回撤,建议采用“逢跌分批吸纳”(Buy on Dip)的策略,而非盲目追高[82]。
例如,在2024年10月标普500下跌1.9%、纳斯达克下跌4.5%及半导体板块大跌11.4%的背景下,侧重盈利清晰、现金流强劲的股票成为捕捉交易窗口的有效手段[82]。这一案例表明,在市场情绪受外部冲击压制时,坚守基本面逻辑有助于平滑波动并获取超额收益。
最后,流动性管理原则在地缘政治扰动下显得尤为重要。投资者需警惕监管对顺周期行为的纠偏对市场情绪的影响,依据高频数据灵活应对[83]。在利率见顶前布局长久期资产的窗口期内,应结合央行“择机降准降息”的宽松信号,利用稳汇率工具平滑波动[83]。通过整合上述策略,投资者可在复杂的宏观环境中,利用衍生品工具进行尾部风险对冲[84],并在地缘政治扰动下保持充足的流动性缓冲,从而实现大类资产的战术性优化配置。
6. 风险提示
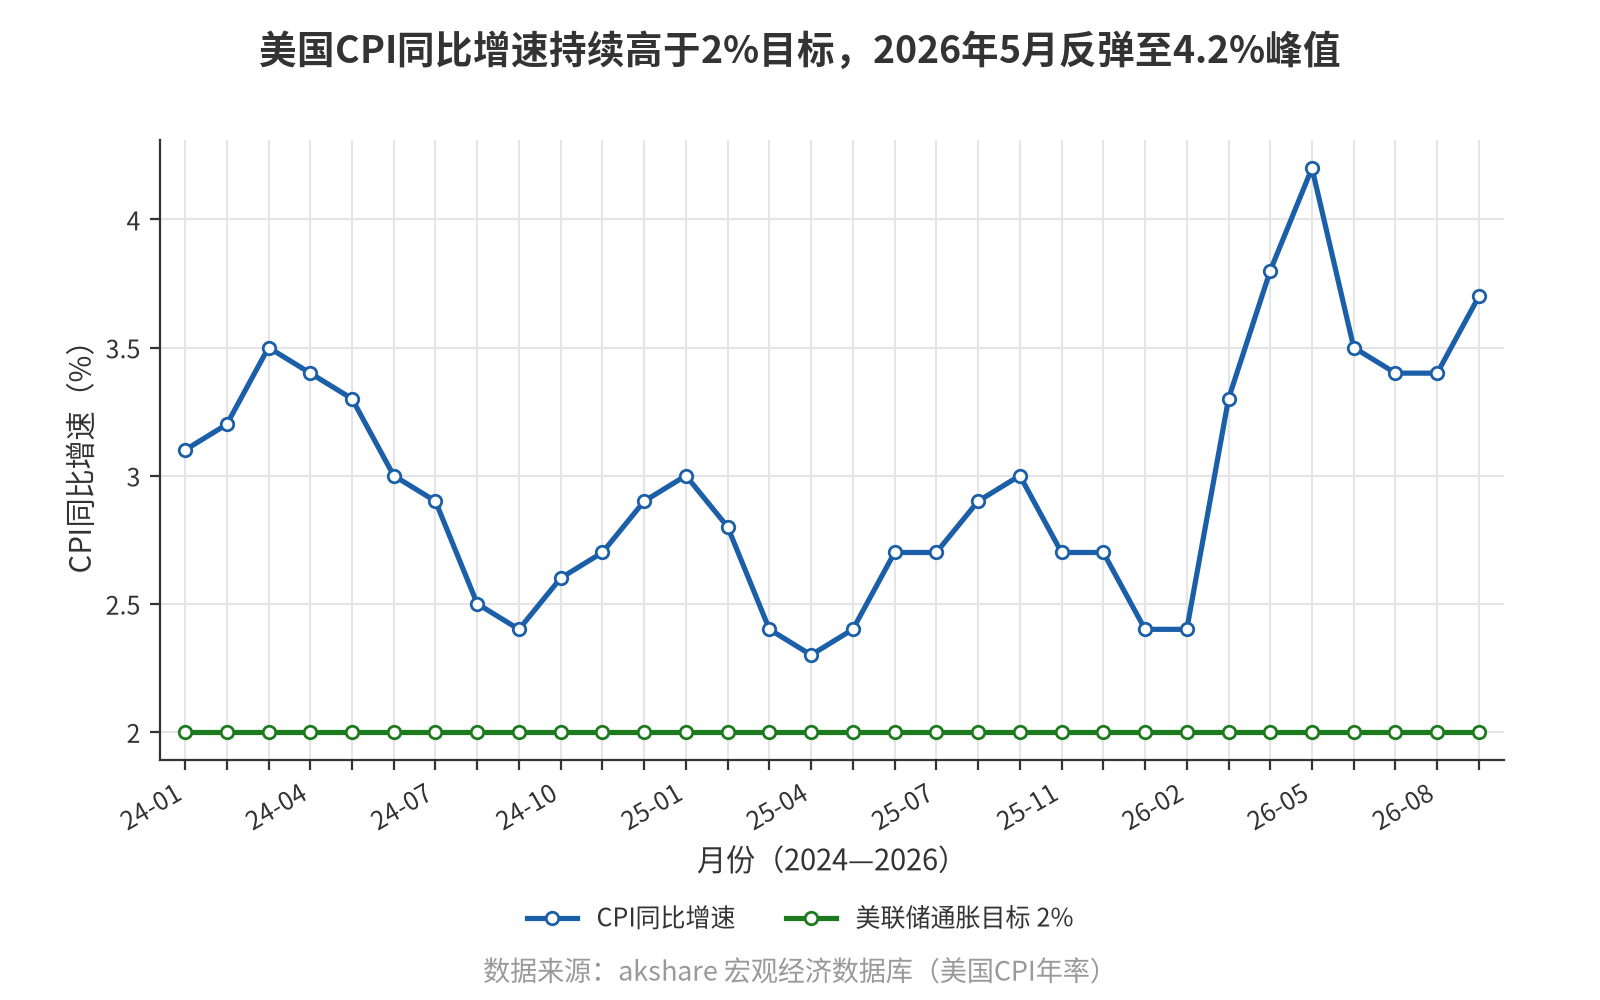
在美联储利率路径与新兴市场资产研判的基准情景之外,多重结构性风险因素可能颠覆当前宏观假设,导致资产定价逻辑发生剧烈重构。首先,美国通胀超预期反弹引发的货币政策激进收紧是首要风险。2026年数据显示,美国CPI同比已从2024年的2.4–2.9%区间波动升至2026年5月的峰值4.2%,9月仍维持在3.7%的高位,呈现出显著的“再通胀”特征[3]。与此同时,劳动生产率增速降至0.3%,供给端走弱加剧了价格压力[3]。若通胀因供给侧冲击持续高位运行,美联储可能被迫放弃宽松节奏甚至重启加息,这将直接推高折现率,对新兴市场权益估值构成压制。
此外,政策不确定性本身即构成风险,2025年12月FOMC会议纪要指出,鉴于劳动力市场降温与通胀依然偏高并存,经济前景不确定性处于高位[90]。
其次,全球地缘政治冲突升级带来的能源价格剧烈波动及供应链中断风险不容忽视。2026年IMF《全球金融稳定报告》警示,中东战事使此前预计的2026年全球3.4%增长率势头戛然而止[86][89]。若敌对行动持续,霍尔木兹海峡关闭或碳氢化合物核心设施受损可能引发重大能源危机,进而通过成本推动型通胀冲击全球金融条件[86]。这种外部冲击不仅重塑政策优先事项,还可能通过跨市场传染效应削弱新兴市场资产的内生动力,特别是在高杠杆环境下,微小冲击可能被显著放大[85]。
第三,中国国内经济复苏力度不及预期将削弱资产内生动力。虽然AI资本开支等新兴引擎正在形成实体投资支撑,但传统需求侧动能(如就业、消费信心)的修复仍需时间验证[3]。若内需复苏斜率平缓,叠加出口受地缘政治扰动,可能导致企业盈利预期下修,进而影响股市基本面支撑。同时,汇率稳定预期面临挑战,若中美利差因美国维持限制性利率而长期倒挂,跨境资本流动可能出现异常波动,增加金融市场脆弱性[93]。
最后,金融市场流动性突然枯竭引发的系统性踩踏风险是潜在的尾部威胁。尽管当前市场情绪乐观且美联储已降息,但全球金融脆弱性仍在加剧[88]。2026年10月《全球金融稳定报告》指出,高企的债务水平、稀缺的市场流动性及各市场间日益紧密的联系可能放大冲击[92]。特别是非银行金融机构充当中介的跨境证券投资流动,虽提供机遇但也导致对全球风险情绪变化的敏感度上升[38]。一旦触发条件出现(如主权债券收益率大幅攀升或AI相关资产价格调整),被忽视的结构性弱点(如期限错配、高杠杆)可能迅速暴露,导致流动性枯竭和市场剧烈波动[91][37]。
美联储研究引入的“金融脆弱性指数”亦提示,在高实际利率与结构性脆弱性叠加情景下,风险溢价重估可能加速,引发新兴市场资本外流压力骤增[93]。因此,投资者需警惕此类未被充分定价的隐性风险,它们可能在特定触发条件下颠覆基准情景,造成资产价格的非线性下跌[87]。
7. 结论与展望
美联储利率路径对新兴市场尤其是中国资产的核心影响逻辑,已从传统的“利差驱动资本流动”转向“宏观情景约束下的动态定价重估”。复盘2004-2006、2015-2018及2022-2023三轮加息周期可见,紧缩斜率的陡峭化显著压缩了传导时滞,本轮(C3)年化紧缩幅度达3.94pp,使得折现率冲击在16个月内一次性出清,资产价格完成深度调整的时间框架大幅前置 [1]。然而,峰值平台期的维持时长(约13个月)与早期周期相当,表明真正的考验在于高位盘整期而非加息初期 [1]。
当前美国宏观经济处于“类滞胀的再通胀过渡期”,2026年9月CPI同比回升至3.7%,而美国GDP增速温和放缓至2.16%,这种组合介于预防式正常化与激进抗通胀之间 [2][3]。在此背景下,中美传统利率平价理论出现阶段性失效。截至2026年9月,尽管中美10年期国债利差倒挂扩大至约317-330个基点,创历史新高,但人民币兑美元累计升值超4%,呈现“美元强、人民币更强”的独立行情 [54]。
这一背离现象印证了中国流动性抗压能力的增强:外储回撤幅度从2015-2018周期的-24.9%收窄至2022-2023周期的-3.8%,且M2增速中枢虽下移至7-8%,但国内政策定力为汇率提供了稳定锚点 [11][57]。
基于上述逻辑,未来半年至一年内的资产配置需摒弃单一利差预测,转而构建基于“软着陆/硬着陆/再通胀”的情景应对策略。关键观察节点应聚焦于验证政策路径修正的宏观数据,特别是非农就业增量、CPI读数以及美联储议息会议声明中的措辞变化 [25][27][96]。例如,2026年9月美联储罕见重启加息至3.75%-4.00%,市场对后续路径定价剧烈波动,凸显了不确定性环境中保持策略灵活性与纪律性的核心价值 [96][75]。投资者应避免盲目交易单一预期,而是利用利率见顶或政策暂停的窗口优化久期配置,平衡收益与波动风险 [25]。
综上所述,面对全球宏观气候的转变,核心策略在于动态调整大类资产比例。在再通胀情景主导下,高质量固定收益资产及具备内生增长动力的权益资产更具韧性 [25]。同时,需密切关注地缘政治与贸易政策对实际收益率的影响,结合中国货币政策适度宽松的内部支撑,在不确定性中坚守自身改革方向与资产配置纪律,以有效管理外部流动性波动风险 [3][44]。
参考文献
- 1. RootSight 分析报告:《美联储三轮加息周期利率路径复盘》(内部分析报告,数据来源:美联储)
- 2. RootSight 分析报告:《美国三轮加息周期通胀与增长宏观背景对比》(内部分析报告,数据来源:美联储、世界银行)
- 3. RootSight 分析报告:《当前美国宏观经济状态SWOT分析(2024-2026)》(含模型估算数据)(内部分析报告)
- 4. 高通胀和高利率考验下的全球金融体系
https://imf.org/zh/blogs/articles/2023/04/11/global-financial-system-tested-by-higher-inflation-and-interest-rates - 5. 「98%対話」から転換か、ウォーシュ氏が目指すFRB改革-市場に波紋も
https://bloomberg.com/jp/news/articles/2026-06-16/TGQ1UET9NJLS00?srnd=jp-economics - 6. 央行货币宽松,投资人爱拼才赢?-黄凡的财新博客-财新网
https://huangfan.blog.caixin.com/archives/277832?originReferrer=caixinsearch_pc - 7. 2025年A股该如何操作?-清和的财新博客-财新网
https://qinghe.blog.caixin.com/archives/279039?originReferrer=caixinsearch_wap - 8. 你所不知道的投资密码:(三)踏住行业轮动的节拍-何诚颖的财新博客-财新网
http://hechengying.blog.caixin.com/archives/27030 - 9. Monetary Policy Report – June 2023 - Monetary Policy Report – June 2023
https://federalreserve.gov/monetarypolicy/2023-06-mpr-summary.htm - 10. THE LONG AND VARIABLE LAGS OF MONETARY POLICY:
http://conference.nber.org/conf_papers/f192796.slides.pdf - 11. RootSight 分析报告:《中国M2与外汇储备趋势:美联储加息周期压力测试》(内部分析报告,数据来源:中国人民银行、国家外汇管理局)
- 12. FOMC Minutes, May 2-3, 2023 - In discussing the policy outlook, participants generally agreed that in light of the lagged effects of cumulative tightening in ...
https://federalreserve.gov/monetarypolicy/fomcminutes20230503.htm - 13. 新兴经济体须做好准备,应对美联储货币政策的收紧 - 政策制定者可能需要密切关注美联储行动,结合自身所面临的挑战,动用多种政策工具予以应对
https://imf.org/zh/Blogs/Articles/2022/01/10/blog-emerging-economies-must-prepare-for-fed-policy-tightening - 14. Global Economics Intelligence executive summary, September 2022 - Global Economics Intelligence executive summary, September 2022
https://mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/global-economics-intelligence-executive-summary-september-2022?cid=app - 15. A New Index to Measure U.S. Financial Conditions - FEDS Notes
https://federalreserve.gov/econres/notes/feds-notes/a-new-index-to-measure-us-financial-conditions-20230630.html - 16. When is Bad News Good News? U.S. Monetary Policy, Macroeconomic News, and Financial Conditions in Emerging Markets
https://federalreserve.gov/econres/ifdp/when-is-bad-news-good-news-u-s-monetary-policy-macroeconomic-news-and-financial-conditions-in-emerging-markets.htm - 17. The asymmetric and persistent effects of Fed policy on global bond yields | Bank for International Settlements
https://bis.org/publications/working-paper-1195-asymmetric-and-persistent-effects-fed-policy-global-bond-yields - 18. IntroductionThis note considers the international transmission of global monetary policy conditions to emerging market economies...
https://bis.org/publ/bppdf/bispap78.pdf - 19. INTERNATIONAL MONETARY FUND
https://elibrary.imf.org/downloadpdf/view/journals/001/2022/243/001.2022.issue-243-en.pdf - 20. In contrast to the pre-GFC period, the increase in international credit since 2010 has been driven primarily by debt securities ...
https://bis.org/publ/qtrpdf/r_qt1809.pdf?mod=article_inline - 21. Financial conditions indices: the role of equity markets
https://bis.org/publ/qtrpdf/r_qt1812s.htm - 22. Diverging monetary policies, global capital flows and financial stability | Bank for International Settlements
https://bis.org/speeches/20151027-diverging-monetary-policies-global-capital-flows-and-financial-stability - 23. Why the Fed Is Unlikely to Cut Rates This Year
https://goldmansachs.com/insights/articles/why-the-fed-is-unlikely-to-cut-rates-this-year - 24. <table><tr><td></td><td>Baseline: Emerging from policy uncertainty (55%)</td><td>Productivity-driven upside (15%)</td><td>Aggreg...
https://advisor.morganstanley.com/the-wolfslau-group/documents/field/w/wo/wolfslau-group/Economic_Comments_-_03-2026_-_When_do_higher_oil_prices_risk_from_inflation_to_growth.pdf - 25. A Fed Pause and Fixed Income Outlook | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/articles/fed-rate-pause-fixed-income-market-impact-2026 - 26. Fed Interest Rate Cut Predictions 2025 | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/podcasts/thoughts-on-the-market/fed-interest-rate-cut-predictions-matt-hornbach-michael-gapen - 27. Macro Outlook: Finding Investment Opportunities Across Shifting Global Macro Climates | Morgan Stanley
https://prod-mssip.morganstanley.com/im/de-de/intermediary-investor/insights/articles/opportunities-across-shifting-global-macro-climates.html - 28. Economy Statement for the Treasury Borrowing Advisory Committee
https://home.treasury.gov/news/press-releases/sb0208 - 29. FOMC Minutes, October 28-29, 2025 - Vulnerabilities associated with funding risks were characterized as moderate
https://federalreserve.gov/monetarypolicy/fomcminutes20251029.htm - 30. 外资机构十大预测:舒适而乏味的2026年?
https://tangya.blog.caixin.com/archives/285434 - 31. 李丰:2026十大宏观猜想
https://opinion.caixin.com/2026-03-13/102422597.html - 32. The Outlook for Fed Rate Cuts in 2026
https://goldmansachs.com/insights/articles/the-outlook-for-fed-rate-cuts-in-2026?chl=og&plt=tw&cid=cb&agp=aat&cre=fedratecutsoutlook&plc=sp&sit=sp - 33. Fed’s Path Uncertain as Key Data Lags | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/podcasts/thoughts-on-the-market/october-fomc-meeting-economic-risks-michael-gapen-matthew-hornbach - 34. Soft Landing or Stagflation? A Framework for Estimating the Probabilities of Macro Scenarios - Finance and Economics Discussion Series (FEDS)
https://federalreserve.gov/econres/feds/soft-landing-or-stagnation-a-framework-for-estimating-the-probabilities-of-macro-scenarios.htm - 35. Global Financial Stability Report - Global Financial Stability Report
https://imf.org/publications/gfsr - 36. Monetary policy and the secular decline in long-term interest rates: A global perspective | Bank for International Settlements
https://bis.org/publications/working-paper-1252-monetary-policy-and-secular-decline-long-term-interest-rates-global-perspective - 37. 抗风险能力、风险与转型
https://imf.org/zh/publications/gfsr/issues/2026/10/13/global-financial-stability-report-october-2026 - 38. 2026年4月《全球金融稳定报告》:全球金融市场面临中东战事和风险放大因素的挑战
https://imf.org/zh/publications/gfsr/issues/2026/04/14/global-financial-stability-report-april-2026 - 39. Why Recession Is No Longer a Remote Risk | Morgan Stanley
https://morganstanley.com/ideas/recession-2024-2025-odds-rise?cid=SM_CORP_LINKEDIN_morgan-stanley-wealth-management_20240501&linkId=415913358 - 40. Tariffs Could Delay Rate Cuts | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/articles/trump-tariffs-fed-interest-rate-uncertainty-2025-outlook - 41. Out of balance: What’s next for growth, wealth, and debt?
https://mckinsey.com/mgi/our-research/out-of-balance-whats-next-for-growth-wealth-and-debt?hsid=c1fb641e-3852-49a8-888b-469842ff889f - 42. Watch Senate Confirms Warsh to Lead Fed as Trump Tests Its Autonomy - Bloomberg
https://bloomberg.com/news/videos/2026-05-13/senate-confirms-warsh-to-lead-fed-video - 43. 鲍威尔时代落幕,美联储开启“沃什时代”__财经头条__新浪财经
https://cj.sina.com.cn/articles/view/1899684203/713ae16b001016jcc?finpagefr=p_103 - 44. 美联储政策范式转换与中国货币金融的战略应对
https://opinion.caixin.com/m/2026-08-30/102479867.html - 45. Watch Warsh Pledges Independence But Dodges Questions on Rates - Bloomberg
https://bloomberg.com/news/videos/2026-04-21/warsh-pledges-independence-but-dodges-questions-on-rates-video-mo8xs4wh - 46. 【美联储主席继任在即内部政策分歧显现】 杰罗姆·鲍威尔(Jerome Powell)的美联储主席任期将于2026年5月届满,其继任者将面临一个意见分歧的委员会。该委员会需在高通胀与走弱的就业市场之间寻求平衡,这意味着2026年的政策宽松进程将趋于谨慎。_汇通网FX678
https://3g.fx678.com/news/detail/202512242334498810 - 47. Watch 'Developing a Consensus' Key for Incoming Fed Chair - Bloomberg
https://bloomberg.com/news/videos/2025-12-19/-developing-a-consensus-key-for-incoming-fed-chair-video?srnd=phx-technology - 48. 美联储迎来“风暴2026”:主席更替、政治压力与制度独立性面临重大考验_腾讯新闻
https://news.qq.com/rain/a/20251210A00FS600 - 49. Federal Reserve Chair nominee Waller stated that monetary policy needs to undergo institutional changes and suggested reshaping the inflation framework
https://longportapp.cn/en/news/283527272 - 50. 债牛,怎么看?-唐涯的财新博客-财新网
http://tangya.blog.caixin.com/archives/279534 - 51. 【市场洞察】海外加息预期上修 如何影响中国资产?
https://database.caixin.com/2023-03-04/102004441.html?sourceEntityId=102088644 - 52. The scenario also includes a layer of lower asset prices and tighter financial conditions
https://elibrary.imf.org/downloadpdf/display/book/9798229042758/CH001.pdf - 53. 美联储降息了!我们该如何行动?-黄凡的财新博客-财新网
https://huangfan.blog.caixin.com/archives/277717?originReferrer=caixinsearch_pc - 54. 中美关系再校准:资本流动、AI博弈与全球秩序重构_观点频道_财新网
https://opinion.caixin.com/2026-09-28/102489204.html - 55. Demand for Safe Assets and Spillovers from the Global Dollar Cycle
https://bookstore.imf.org/books/demand-for-safe-assets-and-spillovers-from-the-global-dollar-cycle - 56. 检索结果
http://safe.gov.cn/internet_app/search?COLLCC=1952093119&q=&p=8429 - 57. 中国货币政策执行报告
http://pbc.gov.cn/goutongjiaoliu/113456/113469/5150339/2023112817393565251.pdf - 58. 国家外汇管理局对十二届全国人大四次会议
https://safe.gov.cn/safe/file/file/20171020/8d3071df8e064e02b10a260b39a7ffa3.pdf - 59. 中国人民银行行长周小川等就“金融改革与发展”答记者问 - 2026年3月27日 星期五 | 我的位置:首页 > 沟通交流 > 新闻
https://pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212545091883/index.html - 60. 2026年第二季度中国货币政策执行报告
https://pbc.gov.cn/goutongjiaoliu/113456/113469/2026081218034520348/index.html - 61. 慎言人民币汇率新周期
https://opinion.caixin.com/m/2026-09-10/102483415.html - 62. NDF_相关新闻报道_手机财新网
https://caixin.com/m/hot/ndf.html - 63. 凌晨美联储降息25个基点,悬念来到中国这边-吴晓波的财新博客-财新网
https://wuxiaobo.blog.caixin.com/archives/284137 - 64. 科技下跌账户承压 均衡资产配置化解恐慌 中国基金报
https://chnfund.com/article/AR20261022032434996 - 65. 中国股票市场的极端走势走向何方?-黄凡的财新博客-财新网
https://huangfan.blog.caixin.com/archives/287031 - 66. The Upside of Surging Bond Yields | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/articles/rising-bond-yields-investment-opportunities - 67. 侯安扬:下半年市场投资策略-侯安扬投资笔记-财新网
https://shangshanruoshui.blog.caixin.com/archives/165593 - 68. 消费能否担当A股春季主线/面对任性关税美联储怎样调节降息节奏|数据精华
https://finance.caixin.com/m/2025-03-18/102299603.html - 69. 黄金和科技股,都要看美债危机的脸色?-吴晓波的财新博客-财新网
https://wuxiaobo.blog.caixin.com/archives/288432?originReferrer=caixinsearch_pc - 70. 结构分化下的信心修复:经济与股市走势为何背离
https://opinion.caixin.com/m/2026-10-22/102496112.html - 71. 结构分化下的信心修复:经济与股市走势为何背离_观点频道_财新网
https://opinion.caixin.com/2026-10-22/102496112.html - 72. 关于高成长公司的进一步引申-William Sun的博客-财新网
https://williamsun.blog.caixin.com/archives/69981 - 73. Footnote 12: One caveat is that, in the data, monetary policy shocks seem to affect stock prices through the risk premium (see B...)
https://nber.org/system/files/working_papers/w30132/w30132.pdf - 74. Interest rate risk exposures of non-financial corporates and households | Bank for International Settlements
https://bis.org/publications/cgfs-paper-70-interest-rate-risk-exposures-non-financial-corporates-and-households - 75. 美联储重启加息,如何影响香港股市、楼市与汇市_观点频道_财新网
https://opinion.caixin.com/2026-09-29/102489437.html - 76. 吴清:跨境跨市场跨行业风险传导值得高度警惕_金融频道_财新网
https://finance.caixin.com/2026-10-19/102494938.html - 77. 科技板块的中期走势仍将以震荡筑底为主 | 券商晨会 | 每经网
https://nbd.com.cn/articles/2026-10-19/4607995.html - 78. 开局,信心——2023年经济与市场展望-徐远的财新博客-财新网
https://xuyuan.blog.caixin.com/archives/263673 - 79. Hedge Funds 2026 Midyear Outlook | Morgan Stanley
https://prod-mssip.morganstanley.com/im/en-us/individual-investor/insights/outlooks/hedge-funds-midyear-outlook-2026.html - 80. 久期_相关新闻报道_手机财新网
https://caixin.com/m/hot/jiuqi.html - 81. Why the Market Rally May Be Misleading | Morgan Stanley
https://prod-mssip.morganstanley.com/insights/articles/asset-classes-signal-warnings-amid-stock-market-rally - 82. 泰京银行CIO发布周度策略:建议逢跌分批吸纳,采用杠铃配置_腾讯新闻
https://news.qq.com/rain/a/20261020A084C900 - 83. 会议研究了下阶段货币政策主要思路,建议加大货币政策调控强度,提高货币政策调控的前瞻性、针对性、有效性,根据国内外经济金融形势和金融市场运行情况,择机降准降息
https://nanchang.pbc.gov.cn/chubanwu/114566/115296/2025n/2026052209354698985/2026052209334591168.pdf - 84. Broad Markets Fixed Income Multisector Playbook | Morgan Stanley
https://prod-mssip.morganstanley.com/im/de-de/intermediary-investor/insights/articles/bmfi-multisector-playbook.html - 85. Global Financial Markets Confront the War in the Middle East and Amplification Risks - Global Financial Stability Report
https://imf.org/en/publications/gfsr/issues/2026/04/14/global-financial-stability-report-april-2026 - 86. 战事给全球经济前景蒙上阴影并重塑政策优先事项 - 去年,全球遭遇了重大贸易扰动且面临政策不确定性,但仍以乐观态势收官
https://imf.org/zh/blogs/articles/2026/04/14/war-darkens-global-economic-outlook-and-reshapes-policy-priorities - 87. Chapter 1: Beneath the Resilience: Rising Risks, Unresolved Vulnerabilities - Business and Economics
https://elibrary.imf.org/display/book/9798229055673/CH001.xml - 88. Global Financial Fragilities Mount Despite Rate Cuts and Buoyant Markets - Global Financial Fragilities Mount Despite Rate Cuts and Buoyant Markets
https://imf.org/en/blogs/articles/2024/10/22/global-financial-fragilities-mount-despite-rate-cuts-and-buoyant-markets?path=blogs%2Carticles%2C2024%2C10%2C22%2Cglobal-financial-fragilities-mount-despite-rate-cuts-and-buoyant-markets - 89. 战事给全球经济前景蒙上阴影并重塑政策优先事项
https://imf.org/zh/blogs/articles/2026/04/14/war-darkens-global-economic-outlook-and-reshapes-policy-priorities?path=blogs%2Carticles%2C2026%2C04%2C14%2Cwar-darkens-global-economic-outlook-and-reshapes-policy-priorities&cid=com-compd-elib-WEOEA2026001 - 90. FOMC Minutes, December 9-10, 2025 - The staff still viewed the uncertainty around the forecast as elevated, given cooling labor market conditions, still-elevated in...
https://federalreserve.gov/monetarypolicy/fomcminutes20251210.htm - 91. Global Financial Stability Tested by Higher Inflation and Interest Rates - IMF photo
https://imf.org/en/news/podcasts/all-podcasts/2023/04/11/gfsr-april-2023 - 92. 全球金融市场面临的来自人工智能、债券收益率和网络攻击的风险上升 - Loading component...
https://imf.org/zh/blogs/articles/2026/10/12/global-financial-markets-face-rising-risks-from-ai-bond-yields-and-cyberattacks - 93. Beyond Financial Conditions: Measuring Structural Vulnerabilities in the U.S. Financial System
https://federalreserve.gov/econres/feds/beyond-financial-conditions-measuring-structural-vulnerabilities-in-the-us-financial-system.htm - 94. Press Briefing Transcript: Global Financial Stability Report, Spring Meetings 2026
https://imf.org/en/news/articles/2026/04/15/tr-04142026-press-briefing-transcript-global-financial-stability-report-spring-meetings-2026 - 95. Spillovers from U
https://elibrary.imf.org/downloadpdf/display/book/9781484340639/ch003.pdf - 96. 盛松成:美联储利率路径仍有不确定性_观点频道_财新网
https://opinion.caixin.com/2026-10-17/102494443.html
附录:数据口径与方法论说明
- 报告生成方式:本报告由 AI 研究系统自动生成,正文事实性陈述均标注 [N] 引用,可通过文末参考文献回溯原始出处。
- 数据截止日期:本报告的数据采集与撰写完成于 2026-10-26,此后发布的最新数据/事件未纳入;文中预测值(含标注「E」或「预计」的图表数据)为机构预测口径,与实际值可能存在偏差。
- 主要信源:imf.org(12 条)、blog.caixin.com(12 条)、prod-mssip.morganstanley.com(9 条)、federalreserve.gov(8 条)、opinion.caixin.com(8 条)、bis.org(7 条)、bloomberg.com(4 条)、elibrary.imf.org(4 条)。不同机构对同一指标的统计口径可能存在差异(如出货量统计范围、市场规模币种与汇率基准),正文关键数字已尽量标注口径来源,引用时请以原始出处为准。