技术演进、应用落地、基础设施与竞争格局
本报告由AI研究系统自动生成,仅供参考。报告中的数据来源于公开信息,不对数据的准确性、完整性或时效性做出任何保证。未经授权,禁止转载、摘编或利用本报告进行商业用途。
目录
- 1. 摘要
- 2. 发展背景与现状回顾
- 3. 技术演进:从大模型到智能体
- 3.1 大模型能力边界与架构革新
- 3.2 智能体的自主化演进
- 4. 应用落地:垂直行业的深化渗透
- 4.1 高价值场景与商业化闭环
- 4.2 行业壁垒与生态协同效应
- 5. 基础设施:算力瓶颈与能源约束
- 5.1 算力供给与芯片产业链动态
- 5.2 能源效率与绿色数据中心
- 6. 全球竞争格局与供应链安全
- 6.1 多极化竞争与地缘政治影响
- 6.2 供应链韧性与关键资源保障
- 7. 结论与战略展望
1. 摘要
2026年全球AI产业进入技术、应用与地缘政治深度交织的关键拐点,智能体架构革新驱动垂直行业价值兑现,但供应链安全与多极化竞争构成主要挑战。
• 基础大模型向自主智能体演进,双层架构突破单会话局限,多智能体协作使复杂任务质量提升近70%,头部厂商通过饱和投资巩固入口优势 [1][2]。
• 垂直应用成为价值主战场,Anthropic年化收入激增至440亿美元验证B端付费模式,制造业AI质检降低人力成本87.5%,医疗领域预计复合增长率达38.5% [4][5][4]。
• 算力与能源瓶颈凸显,英伟达占据AI加速器市场80%-90%份额,SK海力士独占58%的HBM产能,数据中心能耗压力制约规模化落地 [3]。
• 全球竞争格局多极化且碎片化,中美欧技术栈加速分裂,美国收紧出口管制,中国拟禁止23项AI技术出口,关键矿物供应摩擦延长产品周期 [6][8][9][7]。
主要风险在于地缘政治导致的供应链断点及治理规范滞后,企业需警惕技术主权争夺带来的生态隔离效应。
2. 发展背景与现状回顾
2023年至2025年是全球人工智能产业从生成式内容爆发向自主智能体过渡的关键积累期,宏观经济增长分化与资本流向重构共同奠定了这一阶段的市场基础。数据显示,中国、美国与德国在三年间的GDP实际增长率呈现显著梯度差异,中国平均增速达5.11%,累计扩容16.13%,而美国为2.63%、德国则为-0.38%,这种不对称的经济基本面导致AI推理算力与应用需求的增量高度集中于中美双极 [10]。
与此同时,全球外商直接投资(FDI)呈现“深跌—强劲修复”的V型走势,2025年全球净流入回升至1800.2十亿美元,其中高收入经济体占比升至72.5%,表明AI基础设施与大模型投资正加速向发达市场及中东等新兴枢纽集中 [11]。
在技术演进与市场渗透方面,行业重心已从追求突破性创新转向成熟务实的应用落地。麦肯锡研究指出,尽管87%的高管预期未来三年内通过生成式AI实现收入增长,且半数企业已将AI列为优先投资领域,但多数组织仍停留在试点阶段,尚未完成从技术采纳到实质性价值影响的跨越 [12][17]。2024年的数据进一步揭示,重新设计工作流的领导者捕获企业价值的概率是未改变流程者的5.3倍,凸显了组织适应能力滞后于技术部署的行业遗留问题 [13]。截至2026年9月,近九成受访组织已常态化使用AI,但仅37%认为其对组织EBIT产生贡献,反映出当前市场存在“高采纳率、低转化率”的悖论 [14]。
政策引导与供应链安全构成了另一重关键驱动力。自2022年起,针对先进AI芯片的出口管制迫使中国企业加速国产替代,2023年Gartner将国产AI芯片置于期望膨胀期,标志着地缘政治对技术自主布局的直接推动 [16]。欧盟则通过建立包含超过650项国家AI政策的数据库,聚焦伦理监管与垂直领域应用,试图在治理标准输出上确立优势 [15]。此外,公共部门AI采纳虽受限于技能短缺与遗留系统,但各国日益倾向于投资主权基础模型以增强技术独立性 [19]。
综合来看,2023-2025年间,生成式AI预计每年可为全球经济增加2.6至4.4万亿美元价值,主要集中于客户运营、软件工程等领域 [18]。然而,大规模技术采用并非一蹴而就,当前智能体兴起虽推动推理令牌消耗激增,但生产力指标与AI快速渗透之间仍存在显著“脱节” [18][20]。造成这一“低转化率”现象的核心结构性原因,在于企业普遍面临的工作流未重构与数据孤岛困境,而非单纯的技术能力不足。这些核心驱动力与ROI验证难题、供应链脆弱性等遗留问题,共同构成了行业进入2026年关键转折期的实证背景,并为后续章节深入探讨垂直行业落地难点提供了具体切入点。
3. 技术演进:从大模型到智能体
承接前文所述宏观驱动力与ROI验证难题,2026年全球人工智能技术演进正处于从基础大模型向自主智能体(Agent)跨越的关键拐点。这一转变不仅重塑了底层架构逻辑,更深刻影响了企业技术选型与研发战略。在基础大模型层面,市场呈现出高度集中的寡头竞争格局,头部厂商通过饱和投资巩固入口优势,但单纯依赖模型规模扩张已触及边际效益递减的瓶颈 [21]。
智能体的崛起标志着AI从被动响应向主动执行的根本性跃迁。当前主流的单会话(Session)独立架构受限于人类注意力带宽,通常仅能支持3至5个活跃任务并行,难以满足复杂工作流需求 [22]。为突破这一局限,以DeepSeek Super-agent为代表的新兴架构采用双层设计:Router层负责全局协调与轻量交互,Worker层隔离上下文并发执行,并通过事件驱动、异步多信道交互及存算分离机制,实现后台预行动与故障恢复 [1]。这种架构革新将人类角色从执行细节上移至决策与验收环节,使AI具备了连续、高效、主动与持久的核心特征 [1]。
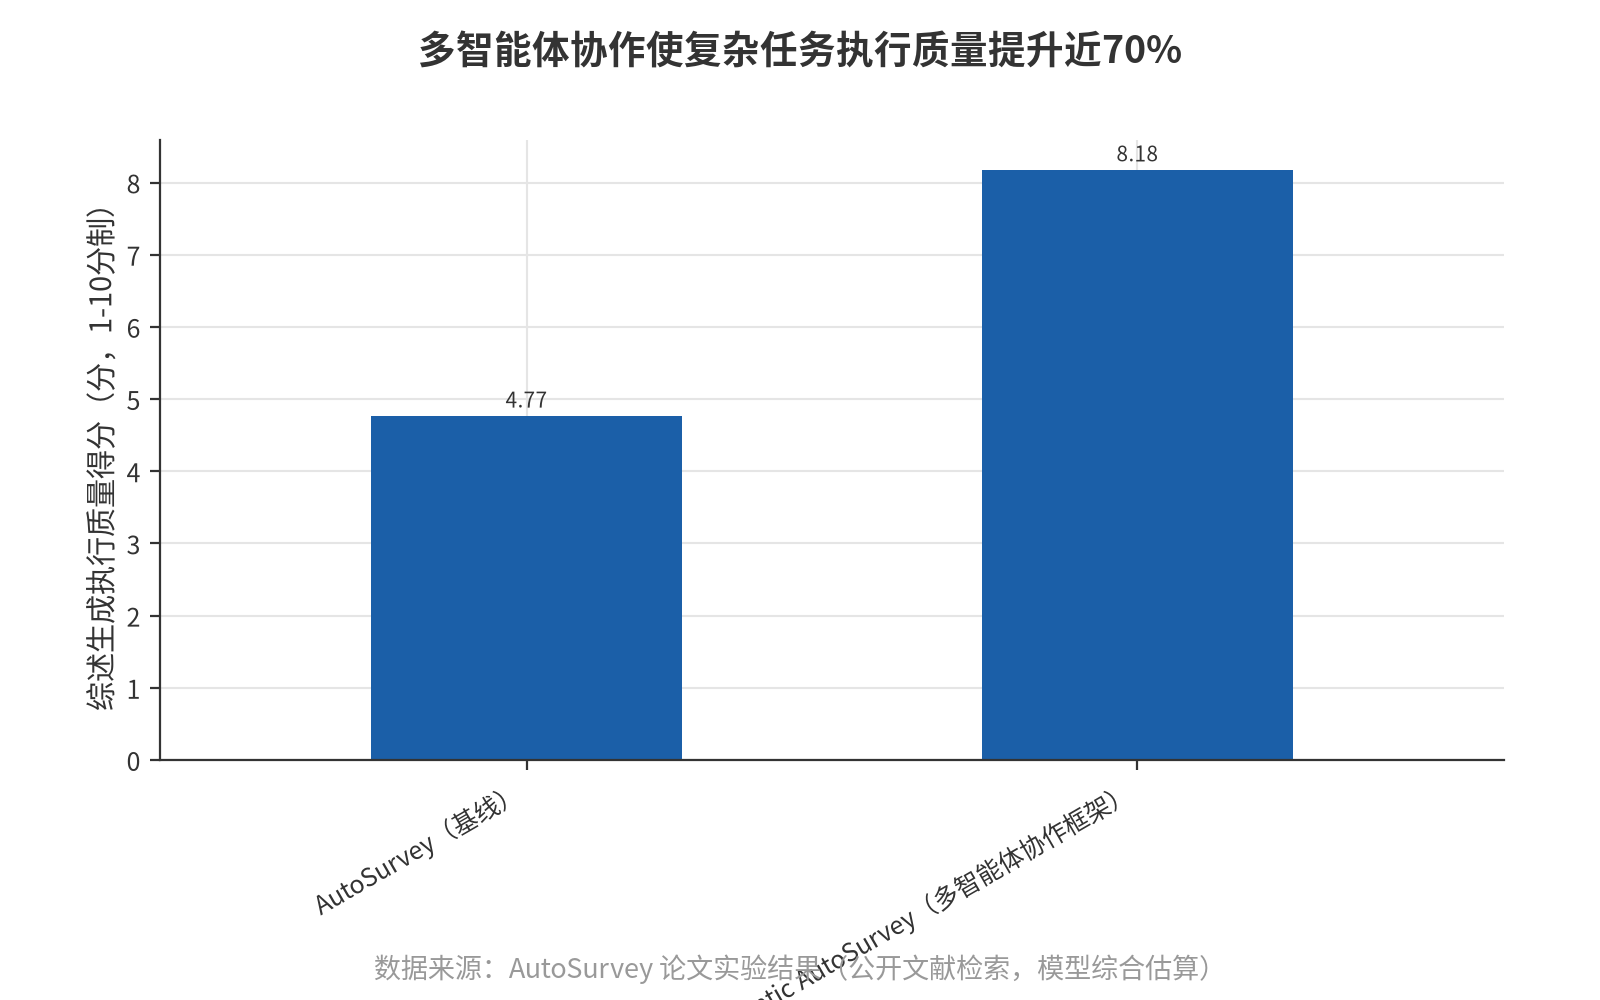
同时,多智能体协作框架如Agentic AutoSurvey证实,通过搜索、聚类、写作及评估四个专业化Agent协同,可显著提升复杂任务的规划与执行质量,综述生成得分较基线提升近70% [2]。然而,长程任务中的误差累积、非确定性导致的复现困难以及提示注入等安全风险,仍是制约规模化落地的主要挑战 [25]。
技术架构的演进也伴随着通信协议标准的激烈竞争。行业正逐步确立Agent Communication Protocol (ACP)、Model Context Protocol (MCP)及Agent-to-Agent Protocol (A2A)三大协作标准,以实现不同推理引擎间的无缝交互 [23]。Deloitte指出,AI智能体编排(Agent Orchestration)是释放指数级价值的关键,企业需聚焦于解决自动化工作流中的稳定性与可控性,通过优化编排层实现业务逻辑深度融合 [24]。
在此背景下,能力增益更多源于系统设计(如测试时计算扩展、结构化动作空间)而非单纯扩大模型参数规模 [25]。
在企业技术选型方面,开源与闭源生态的竞争态势正在改变决策逻辑。尽管头部模型API收入份额高度集中(CR3达88%),但替代威胁显著:开源/低价模型性能快速追平闭源模型,且API单价大幅下跌,导致模型层毛利被压缩 [3]。相比之下,算力供给层虽面临极高供应商议价权,但垂直行业应用的价值兑现依赖于“行业可信智能体系统”的构建 [4]。例如,在电信等行业,61%的高管聚焦跨职能规模化应用,旨在打破数据孤岛并重构运营模式,而非孤立试点 [26]。
此外,随着制造业增加值重回扩张通道,工业AI对边缘部署和轻量化模型的需求激增,要求企业在研发战略中平衡云端大模型的通用能力与边缘端小模型的实时性与隐私合规 [27]。
综上所述,2026年的技术演进核心在于构建具备自主规划、多步推理及可靠协作能力的智能体系统。企业应避免陷入单纯的模型参数军备竞赛,转而聚焦于智能体编排层的工程化突破、标准化协议的兼容适配以及垂直场景下的端到端流程再造,从而在算力成本高昂与安全规范趋严的双重约束下,实现AI价值的规模化兑现。
3.1 大模型能力边界与架构革新
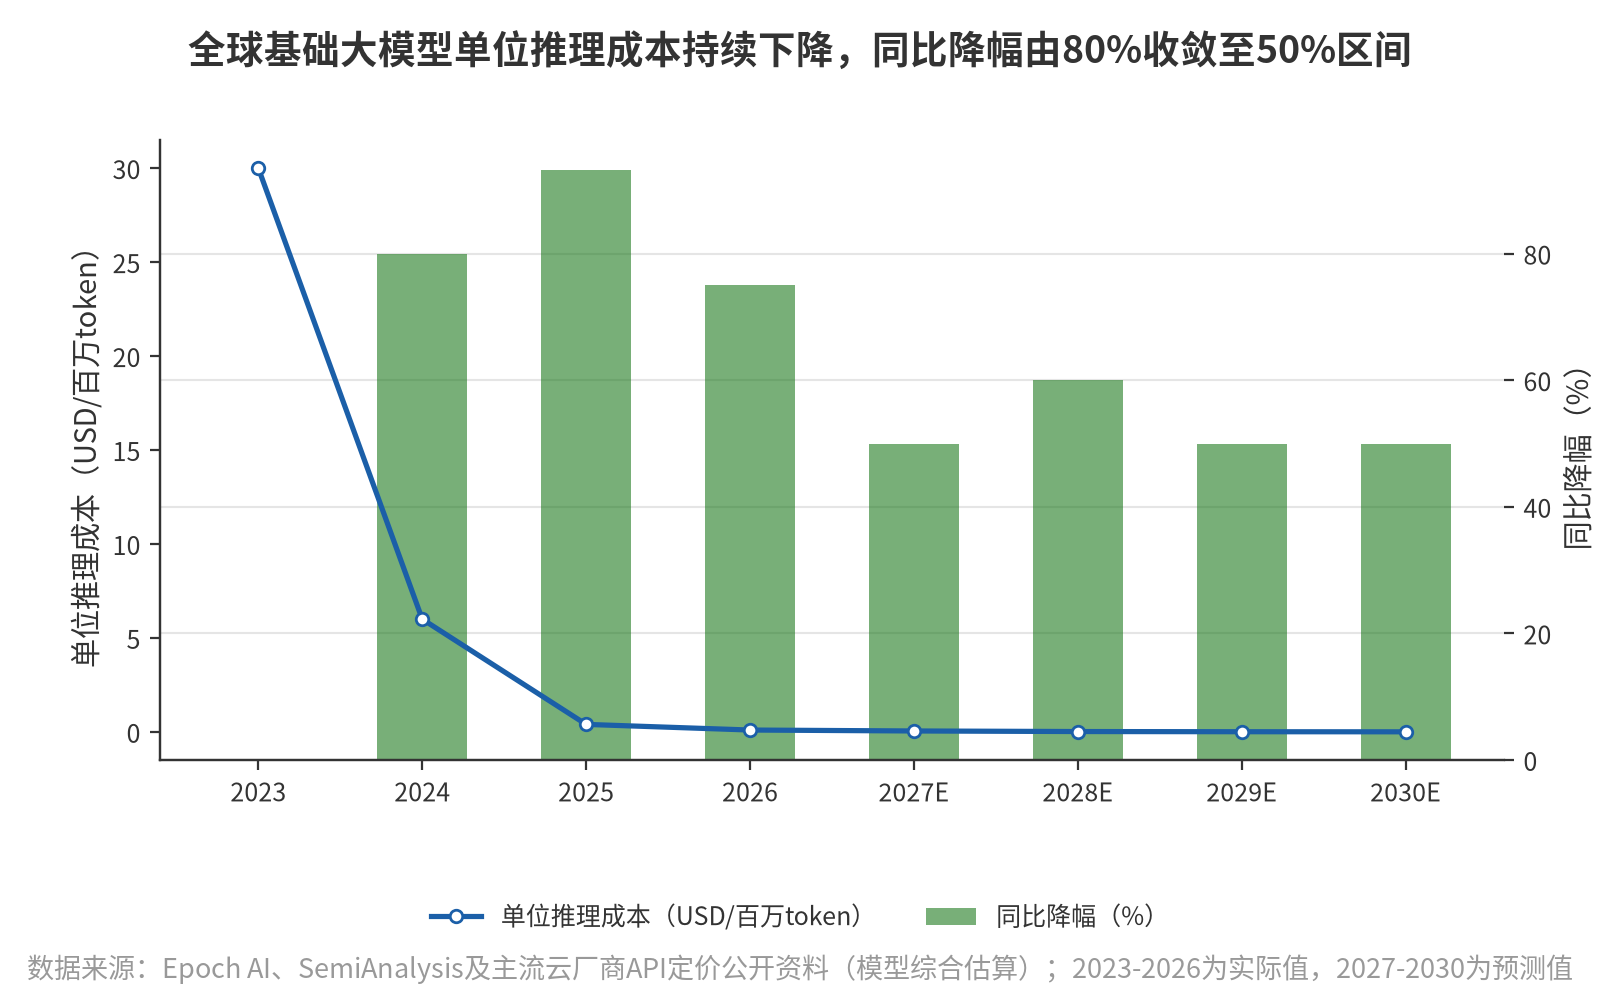
2023年至2028年,全球基础大模型在能力边界拓展与架构革新上呈现“稀疏化、多模态深度融合及推理成本极小化”三大核心趋势。混合专家模型(MoE)已取代稠密模型成为主流架构,通过解耦参数量与计算成本,显著优化了训练效率与推理经济性[28]。据Gartner预测,到2030年,万亿参数级大模型的推理成本将比2025年降低90%以上,这一成本断崖式下降将重构企业自研与外包的决策逻辑[29]。
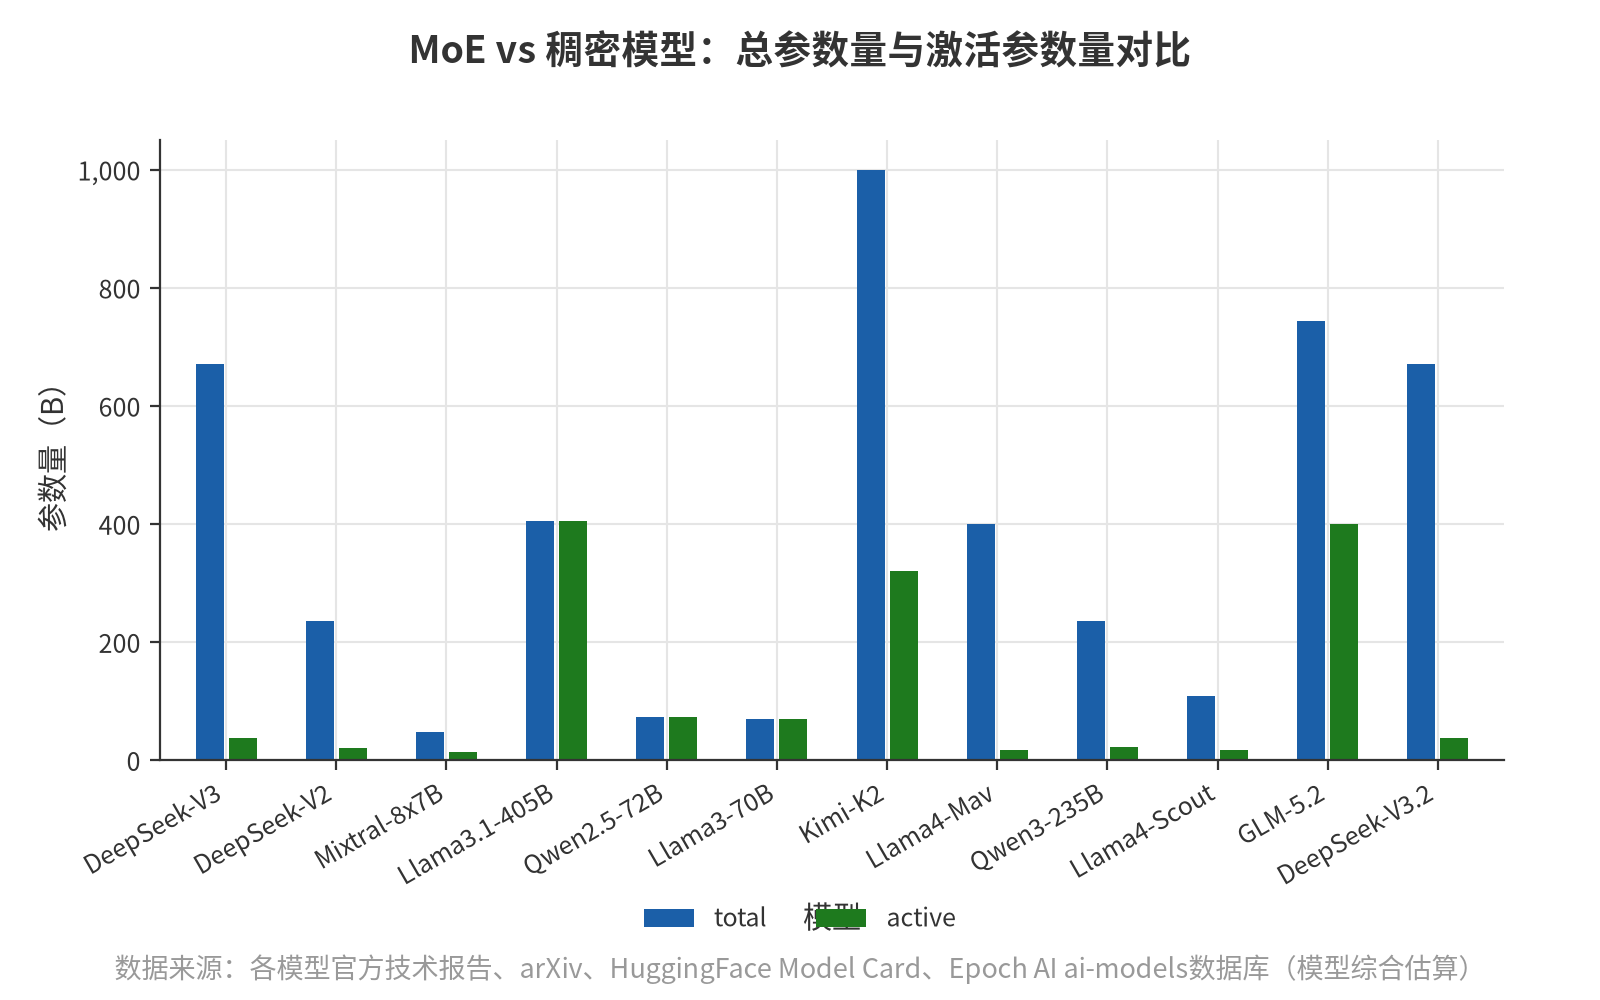
在架构层面,MoE技术通过动态激活仅1%-25%的参数实现万亿级规模下的次线性计算成本[30]。蚂蚁集团Ling团队的研究指出,专家激活率遵循幂律关系,存在8至12的最优专家粒度;例如,总参数17.5B但仅活跃0.85B参数的Ling-mini-beta模型,其性能可匹敌6.1B稠密模型,而算力消耗减少超7倍[31]。针对MoE推理中的内存带宽瓶颈,LYNX系统通过动态专家重映射技术,在不修改模型的前提下实现了最高1.30倍的延迟降低[32]。
此外,OMP-MoE等免训练压缩框架进一步推动了模型小型化,在Qwen3-30B-A3B上实现50%专家剪枝时仍保留93.3%的性能,为边缘部署提供了可能[33]。
在能力边界方面,长上下文处理与多模态推理是突破重点。传统Transformer的O(L²)复杂度限制了长序列应用,华为AllMem架构通过融合滑动窗口注意力与非线性记忆网络,将推理复杂度降至常数级,且在128k上下文下性能超越全注意力基线[34]。KV Pareto框架则通过联合优化KV缓存量化与权重压缩,在精度损失仅1-3%的情况下实现68-78%的内存降低,解决了长上下文推理的显存瓶颈[35]。多模态领域,Omni-o3提出的“深度嵌套演绎”架构有效解决了音视频Token比例失衡导致的冗余编码问题,提升了复杂场景下的推理效率[36]。
R1-Onevision则通过跨模态形式化管线,将图像转化为文本表示以支持精确语言推理,验证了结构化数据管线对提升模型泛化能力的价值[37]。
产品形态上,模型正从单一通用向“层级化+专用化”演进。OpenAI GPT-5系列采用包含快速模型、深度推理模型及实时路由器的统一架构,依据任务复杂度动态调度资源[38]。最新的GPT-5.6系列进一步引入可编程工具调用,使输出Token减半、耗时缩短超50%,且旗舰模型Sol在Agents’ Last Exam中得分53.6分,领先竞品13.1分,而其轻量版Terra和Luna以约十六分之一的成本表现更优,体现了单位算力性能的极致提升[39][40]。这种按需释放强劲性能的技术路径,使得企业在评估自研大模型时,需重点关注基于能效比的异构资源部署策略,而非单纯追求参数规模[30]。
3.2 智能体的自主化演进
承接前文大模型架构从“层级化”向“专用化”的演进,2026年,全球人工智能正经历从被动响应向主动规划、执行复杂任务的智能体(Agentic AI)形态的关键范式转移。这一演进标志着AI系统不再仅仅是基于固定规则或静态预训练数据的序列生成器,而是转变为具备目标导向自主性、上下文推理及动态多智能体协作能力的认知代理[41][42]。在技术架构层面,现代智能体以大语言模型(LLM)为策略核心,通过整合记忆机制、工具调用能力及推理模块,构建起“观察-规划-执行-验证”的闭环系统[25]。例如,深度研究智能体已展现出将模糊目标分解为结构化子任务、动态生成查询并进行迭代式信息过滤的能力,显著提升了长程推理与复杂工作流的执行效率[47]。
随着基础能力的成熟,多智能体协作框架成为释放指数级价值的关键载体。CrewAI、LangGraph、AutoGen等开源框架支持长短期记忆集成及动态工具编排,而A2A、MCP及ACP等通信协议正在解决互操作性与安全护栏问题[41][23]。Anthropic提出的“脑手分离”架构进一步提升了系统的稳定性,通过将决策核心与执行环境解耦,实现组件独立替换并降低首次令牌时间,有效缓解了长任务中的“上下文焦虑”[44]。然而,尽管技术潜力巨大,智能体的规模化落地仍面临严峻的稳定性与可控性挑战。
数据显示,截至2025年,AI智能体平台的生产环境部署率仅为11%,虽预计2025至2028年复合增长率高达46.5%,但当前仍处于“问题业务”阶段,需选择性重仓投入[21]。这一低渗透率主要源于技术成熟度不足导致的运行不稳定,而非市场需求的缺失。企业在评估智能体项目时,应重点关注其在非确定性环境下的鲁棒性表现,避免盲目追求全自动化覆盖,而应在高容错场景中先行试点以积累工程经验。
在实际效能与经济模型方面,智能体工作流的成本结构复杂且对人工监督依赖度高。2026年8月的数据指出,单智能体运行成本达2万至3万美元,多智能体团队则高达10万至20万美元;在银行客服等高合规场景中,Token成本仅占可变成本的20%-25%,而人工监督占比高达70%-75%[45]。这表明,除非重构工作流以降低异常率,否则单纯追求自动化难以优化单位经济模型。此外,治理滞后于技术扩张已成为行业痛点。2026年4月德勤调研显示,仅21%的企业建立了成熟的智能体治理体系,全球虽有75%的组织使用代理型AI,但多数缺乏清晰的问责制与干预点[48][49]。
为应对安全与失控风险,业界正推行严格的管控措施。Microsoft Copilot Studio等平台强调“最小权限原则”与“人工监督”,要求高风险任务需人类批准,并通过审计日志记录所有操作[43][50]。OpenAI在2026年8月因潜在网络安全能力暂停部分前沿训练,并实施多阶段监控机制,使监控开销约占被监控推理算力的20%,以确保高能力模型的工具使用处于可控边界内[51]。综上所述,智能体的自主化演进虽已突破单一指令限制,迈向具身性与社会性协作新阶段,但其商业化进程的核心瓶颈已从算法性能转向系统稳定性、成本控制及治理合规性的综合平衡[46]。这些技术与运营层面的挑战,直接制约了智能体在垂直行业的深化渗透速度,促使应用端从通用型尝试转向针对特定场景的深度定制。
4. 应用落地:垂直行业的深化渗透
2026年全球企业AI:高采纳率与低价值转化的落差
| 指标 | 2026年企业占比(%) |
|---|---|
| 常规使用AI的组织占比 | 88 |
| 报告AI对EBIT产生实质贡献的企业占比 | 37 |
| 落差(高采纳率 vs 低价值转化) | 51 |
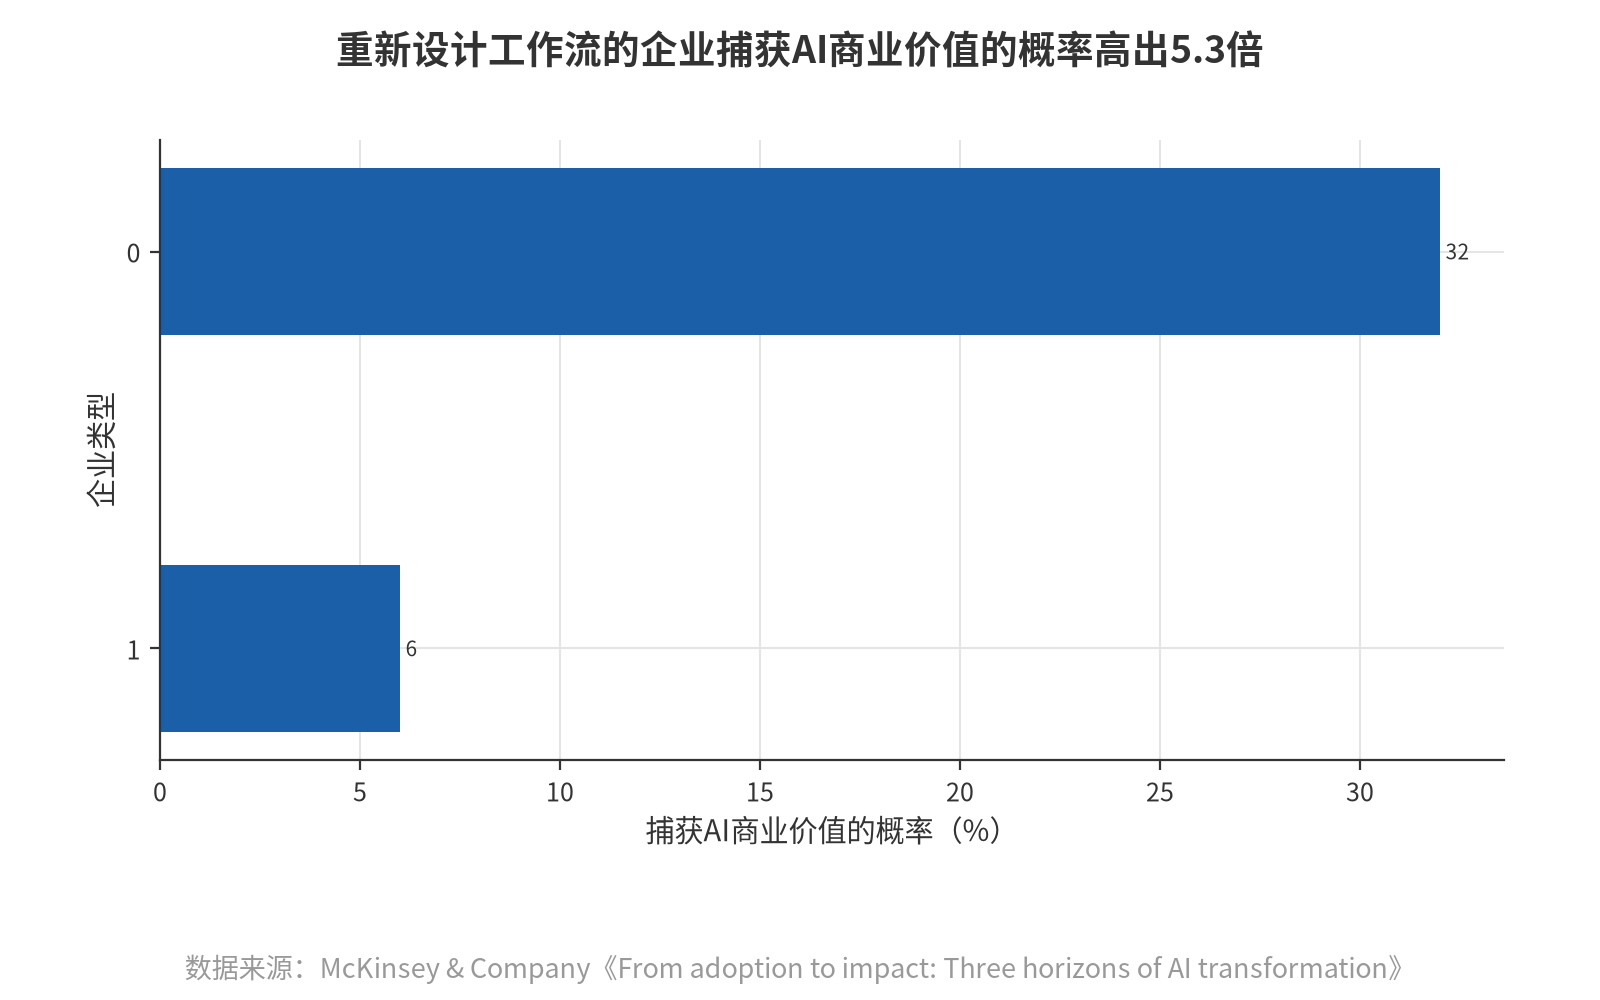
2026年,全球人工智能发展已从技术验证期全面转入垂直行业的深化渗透与规模化部署阶段。尽管近九成组织已常规使用AI,但价值转化仍存在显著瓶颈,仅37%的企业报告AI对息税前利润(EBIT)有实质贡献[14]。这一数据表明,单纯的技术堆砌无法自动产生商业回报,实现高ROI的核心驱动力在于业务流程的深度重构。麦肯锡调研指出,重新设计工作流而非维持现状的企业,捕获企业价值的概率高出5.3倍(分别为32%和6%)[13]。因此,行业竞争焦点正从“模型能力比拼”转向基于特定领域语言模型(DSLM)的行业专属智能体系统构建,强调将合规要求与工作流深度耦合以释放业务价值[4][52]。
在金融、医疗与制造三大核心赛道,AI应用呈现出差异化的落地特征与商业化路径。金融服务凭借最高的企业采用率(84%)构成现金牛基本盘,其决策心智以风险与合规优先,通过动态定价、反洗钱等分析型AI实现了运营成本降低约50%及风控效率提升40–65%的量化ROI[4][55]。例如,暖哇科技通过集成大语言模型与垂直模型的承保及理赔系统,截至2025年6月累计促成107亿元首年保费,理赔自动审核率达80%,验证了保险垂直领域的商业化闭环[58]。支付宝推出的“AI付”则打通了智能体下单与支付全链路,推动服务普惠化[59]。
医疗健康与制造业被视为最具吸引力的增长前沿。医疗领域聚焦患者安全与证据等级,AI影像诊断准确率已达94.5%,接近资深医师水平,且奥林巴斯等企业利用AI识别癌性息肉以捍卫市场份额[4][55]。制造业方面,虽然整体采用率两年持平于52%,但呈现“工具先行、系统滞后”特征,GenAI使用比例已达64%[4]。随着2025年全球制造业增加值重回扩张通道(同比+5.89%),工业AI需求底盘稳固[27]。
中小企业正通过低代码平台加速渗透,如义乌优克拉工厂部署钉钉AI智能体后,新品首发成功率从60%跃升至92%,行政算薪耗时由两天压缩至十分钟,证明了依托现有数字化底座可实现显著的流程重构效果[53][54]。然而,长江商学院数据显示,仅10.0%的规模以上工业企业产生实质性AI支出,表明大规模体系化落地仍面临员工抵触及单点应用难以协同的挑战[54][54]。
从试点到规模化的跨越中,数据治理与专属知识图谱成为构建竞争壁垒的关键。Deloitte调研显示,监管合规已成为主要障碍,占比升至38%,且多数企业预计不到30%的AI体验能在六个月内达到全面规模[57]。这要求企业在战略层面建立“AI经济成熟度模型”,通过A/B测试量化价值并由CFO验证,从而规避资源错配[55]。未来,随着多智能体系统咨询量激增1445%,企业需整合多元技术开辟新价值空间,将行业专属数据集转化为不可复制的竞争护城河[52]。
4.1 高价值场景与商业化闭环
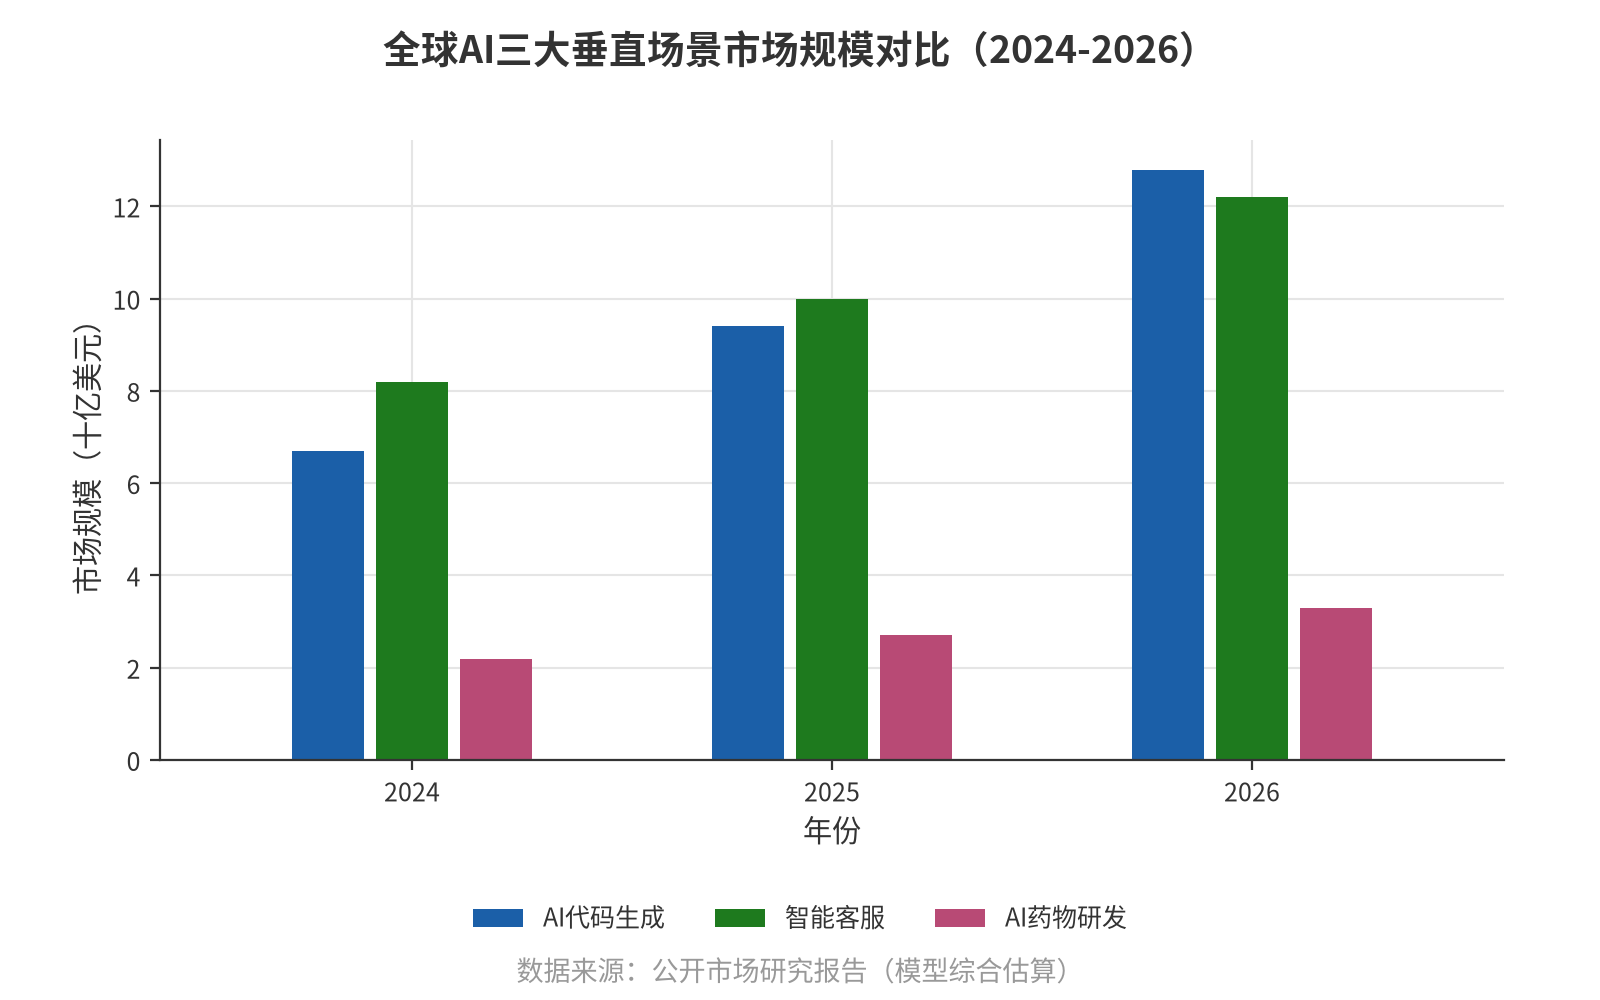
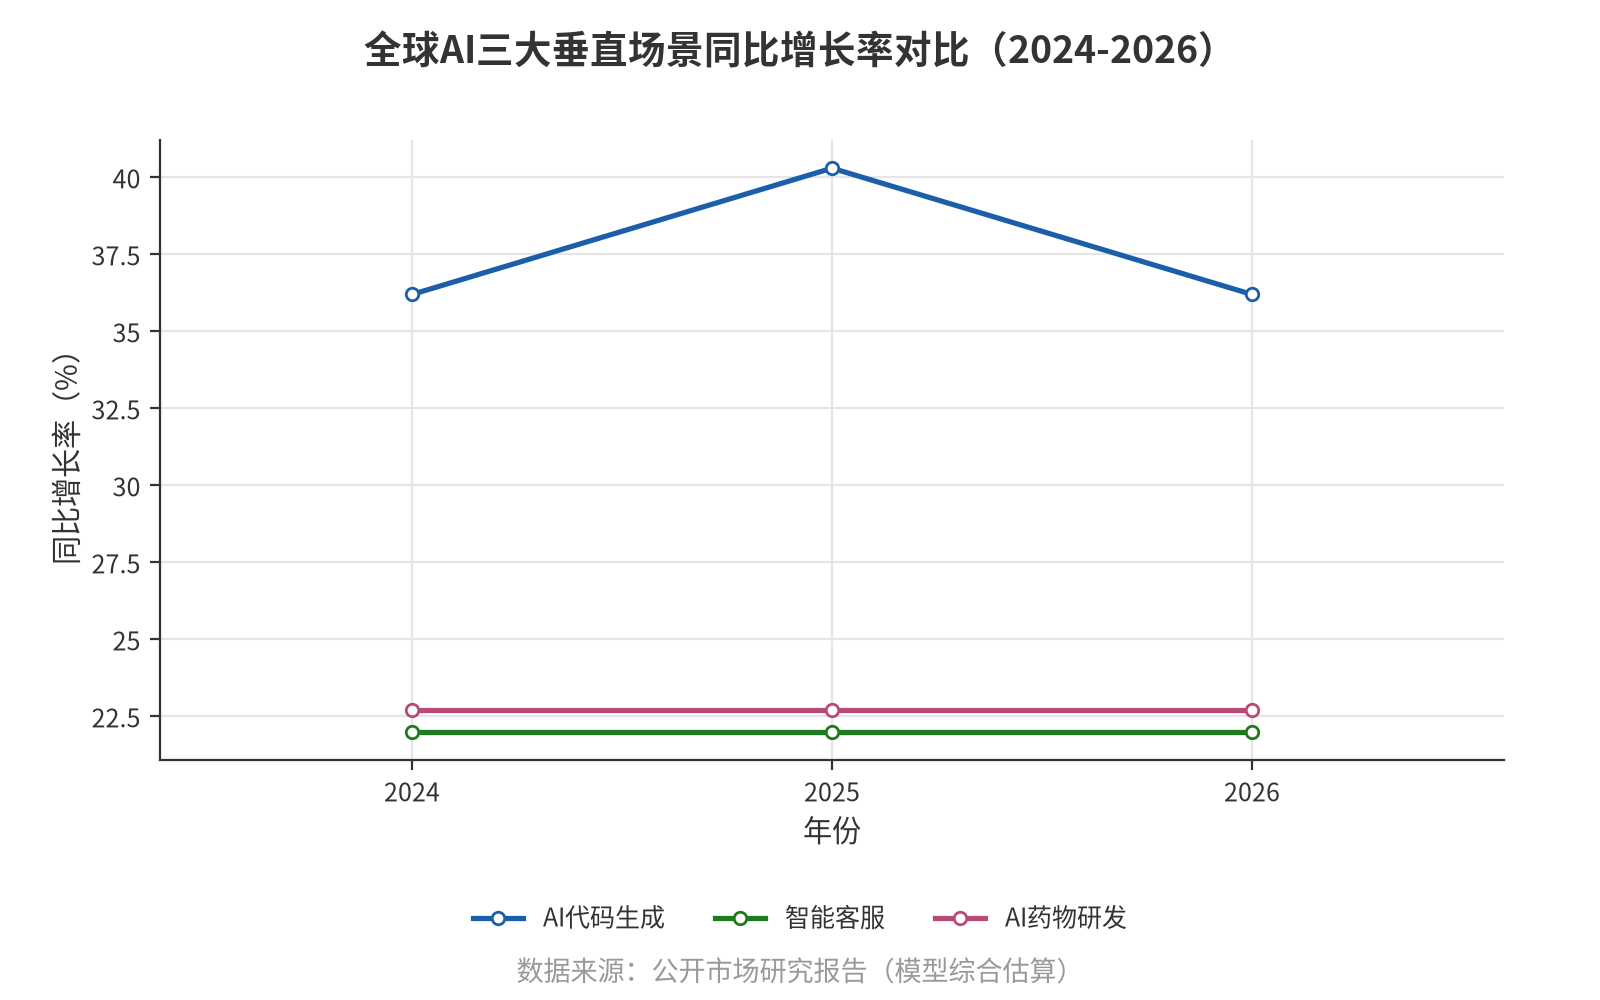
在全球人工智能产业从技术验证迈向规模化落地的2026年,垂直行业应用已成为价值兑现的主战场。筛选具备清晰盈利模式和高付费意愿的场景,并构建商业化闭环,是企业制定产品定价与市场进入策略的核心命题。当前,代码生成、客户服务自动化及药物研发辅助等高价值场景正通过显性化的ROI(投资回报率)重塑商业逻辑。
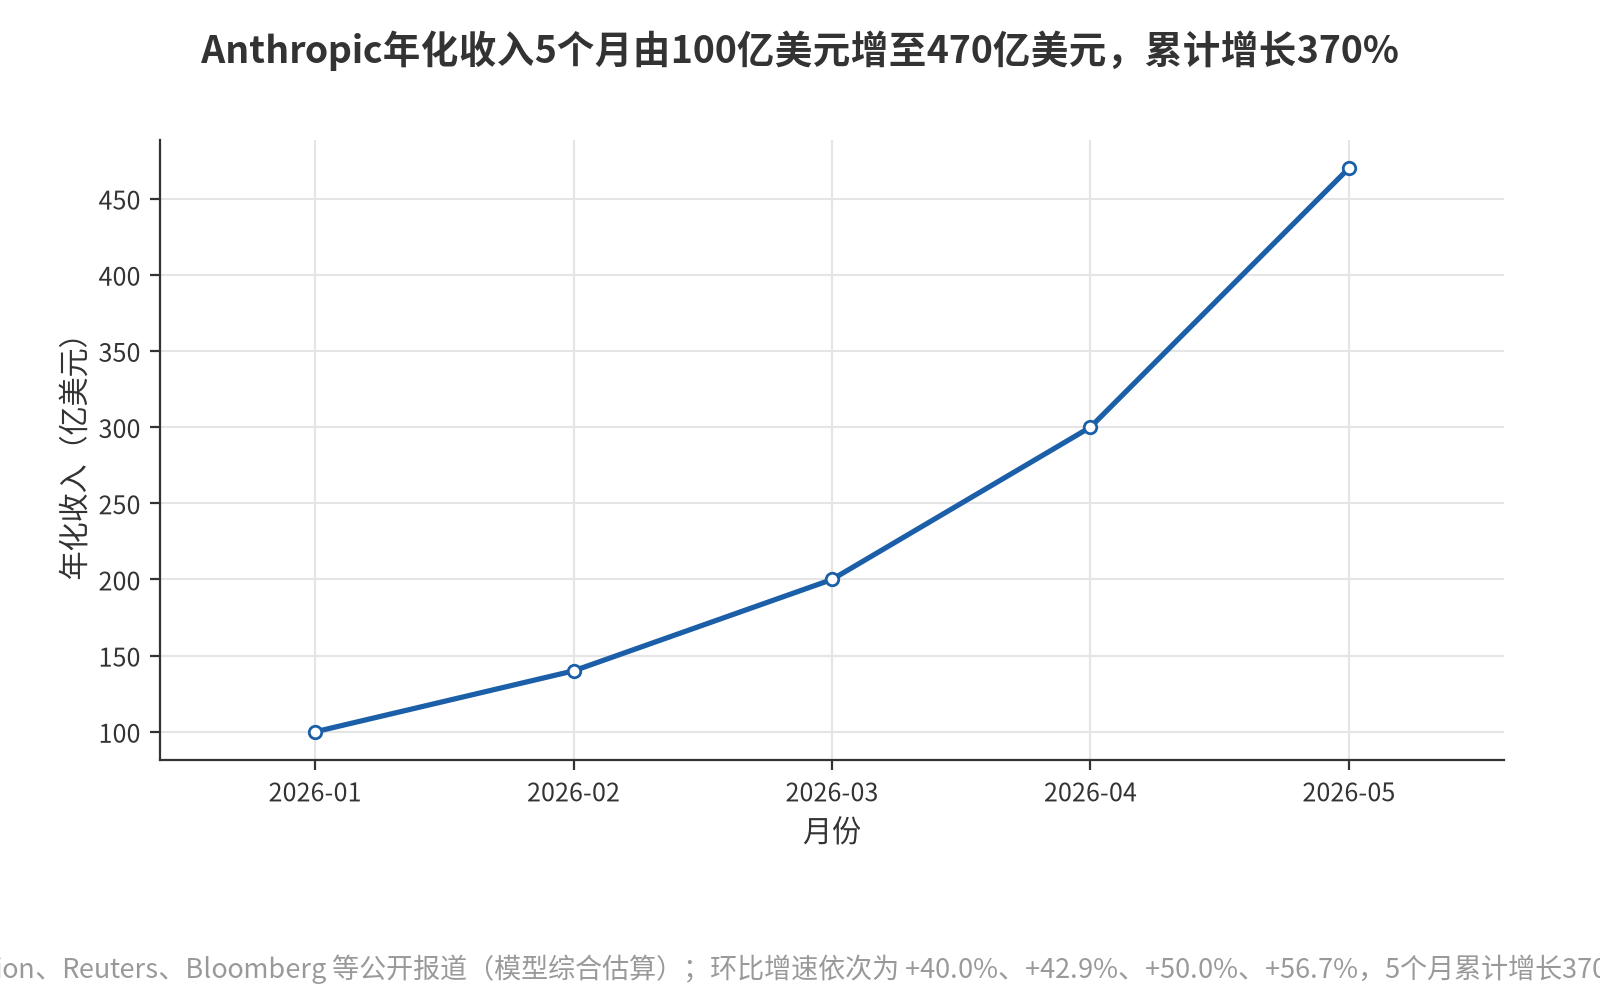
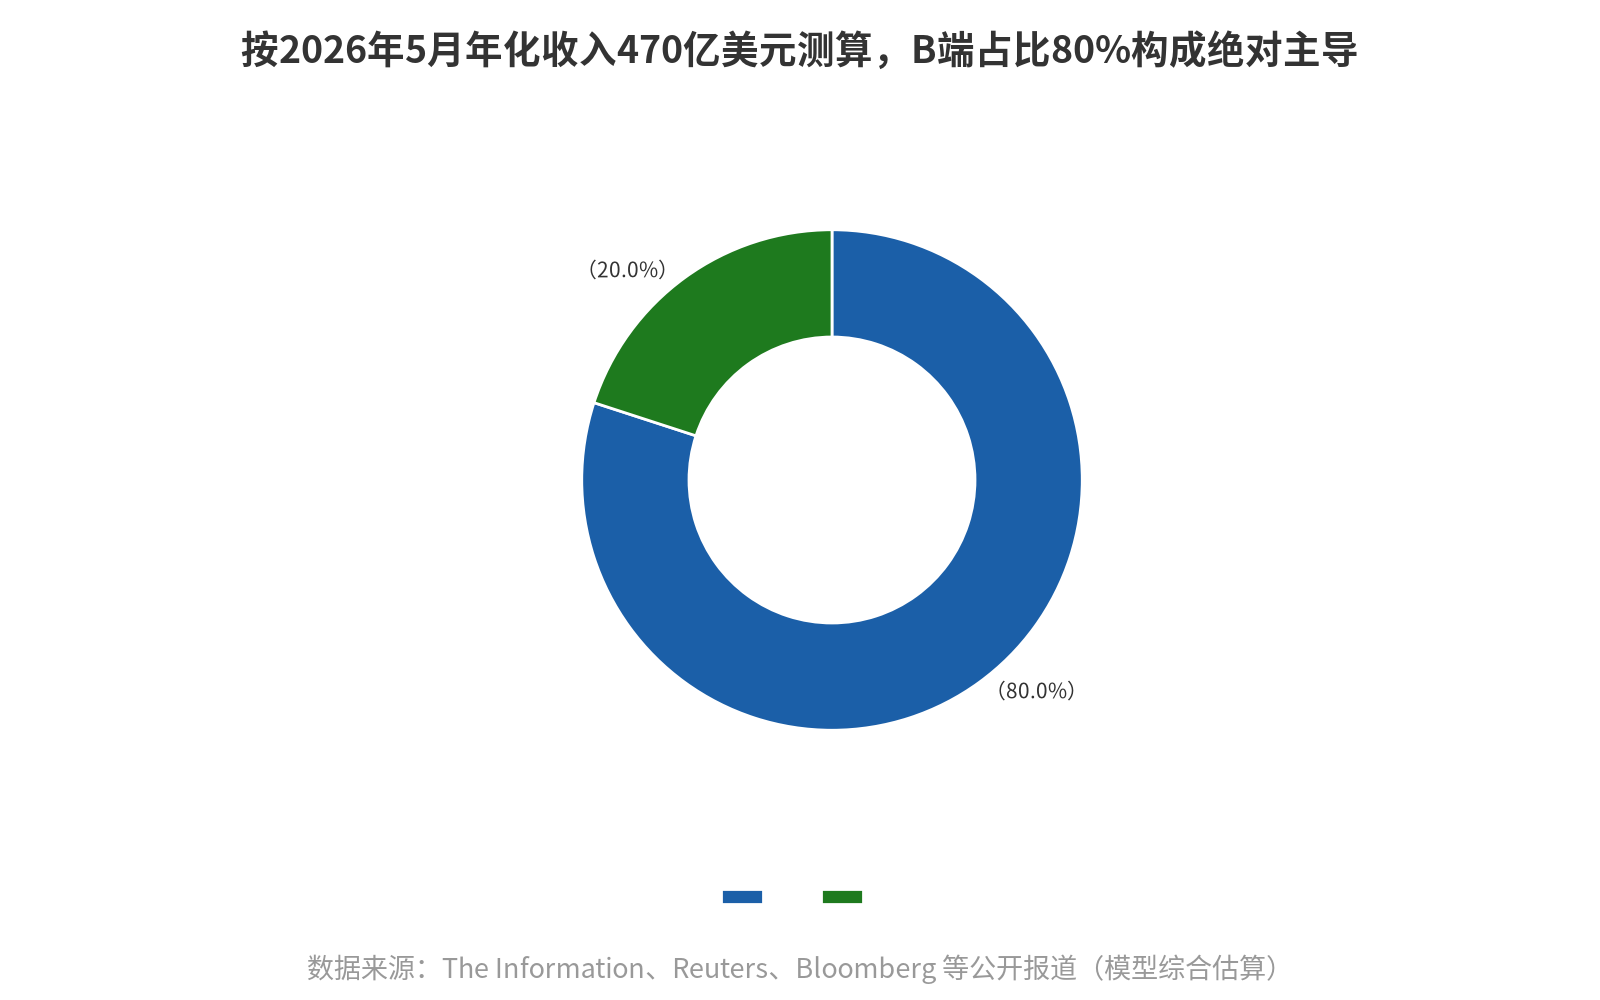
首先,高价值场景的筛选需聚焦于能显著改变单位经济学的领域。以代码生成与智能体工作流为例,Anthropic凭借聚焦此类高价值B端场景,其年化收入从2026年初的90亿美元激增至5月的440亿美元,B端收入占比超80%,验证了“为结果付费”的商业可行性 [4]。在医疗健康领域,OpenEvidence截至2025年底估值达120亿美元,预计年度经常性收入1.5亿美元且毛利率近90%,证明广告驱动与会员增值模式在临床决策支持场景中具备极高的变现效率 [60]。此外,制造业作为全球AI支出的重要增长极,2025年全球制造业增加值重回扩张至17.6万亿美元,为工业AI提供了坚实的需求底盘 [27]。
标杆案例显示,AI视觉质检可使某空调厂人力成本降低87.5%,预测性维护减少15%-30%非计划停机,这种可量化的效率提升构成了企业付费意愿的基础 [5]。
其次,商业模式正经历从传统SaaS订阅制向“按用量付费”及“基于成果付费”的深刻演变。随着Token消耗量的激增,单纯依赖低价订阅或广告补贴面临结构性亏损风险。2024年初至2026年3月,中国日均Token调用量增长超千倍,多智能体协作进一步放大了算力成本 [61]。在此背景下,Salesforce推出的Agentforce允许按业务成果(如收入增长或成本节省)付费,CEO Benioff提出“帮你赚20美元才收2美元”的逻辑,这一转型推动其股价在财报后上涨约23% [62]。
OpenAI亦将2026年战略聚焦于“实际采用”,其CFO指出医疗、科学及企业级场景因智能提升直接优化结果而具备巨大机会,商业模式正向许可、IP协议及基于结果的定价演变 [63]。然而,智能体工作流的成本结构复杂,前沿模型如GPT-5.5的单智能体运行成本可达2万至3万美元,其中人工监督占比高达70%-75%,这要求企业在定价时必须建立总拥有成本(TCO)思维,而非仅关注模型选型 [45]。
最后,针对市场进入策略,建议采取差异化覆盖与生态协同路径。在竞争格局碎片化(头部厂商单领域份额普遍低于15%)的现状下,定位核心应从“卖模型能力”转向提供“行业可信智能体系统”,强调合规内嵌与工作流深度耦合 [4]。对于国内市场,鉴于C端用户付费比例仅为9.8%且月支出多集中于30-100元区间,单纯的Freemium模式难以支撑高昂算力成本 [64]。因此,国内AI平台如豆包、千问等正探索“基础免费+阶梯订阅”与“生态电商变现”的双轨模式,通过与淘宝、抖音等平台的重合用户导流,构建从信息推荐到交易完成的闭环,以此分摊基础设施投入 [65]。
未来,企业应优先切入金融风控、制造排产及医疗影像等高频、刚需且ROI显性化的场景,利用数据资产与知识图谱构建壁垒,实现从流程工具向风险管理工具的转变,从而在激烈的全球竞争中确立可持续的商业化闭环 [66]。
4.2 行业壁垒与生态协同效应
2026年全球AI产业:基础大模型层 vs 垂直应用层市场集中度对比
| 产业层级 | 集中度指标 | 数值(%) | 市场结构解读 |
|---|---|---|---|
| 基础大模型层 | CR3(前三家合计) | 88 | 高度集中,头部三家几乎垄断全球基础模型供给 |
| 垂直应用层 | 头部厂商单一领域份额上限 | 15 | 极度分散,赛道领先者难突破15%,长尾空间广阔 |
2026年,全球人工智能产业已从单纯的技术竞赛转向深层次的生态博弈。垂直行业在数据隐私、合规要求及专业知识门槛方面形成的进入壁垒,正成为决定市场格局的关键变量。尽管基础大模型层呈现极高的集中度(CR3达88%),但在垂直应用层,头部厂商在单一领域的市场份额普遍低于15%,这种碎片化竞争格局表明,通用技术优势已无法直接转化为行业垄断地位,生态系统协同效应取代了单一算法能力成为核心护城河 [4][21]。
首先,高合规性与专业数据壁垒构成了垂直行业的天然“隔离带”。以医疗健康领域为例,该细分市场预计2023至2028年复合增长率高达38.5%,但企业采用率仅为67%,且决策心智严格遵循“患者安全与证据等级优先”原则 [4]。AI影像诊断虽能达到94.5%的准确率,接近资深放射科医师水平,但其落地深度受制于医疗数据的非结构化特征及严格的隐私法规 [4]。相比之下,金融服务领域凭借最高的企业采用率(84%)和最大的行业AI支出(680亿美元),形成了稳固的“现金牛基本盘”,其核心逻辑在于将合规内嵌于智能体系统,通过风控与客服效率提升40–65%来显性化ROI [4]。
这种由行业特性决定的“可信智能体系统”定位,使得跨界巨头难以仅凭算力优势快速渗透,必须依赖长期的行业知识积累 [4]。
其次,龙头企业正通过构建行业云平台与开发者生态来锁定客户,实现从“卖模型”到“卖工作流”的价值跃迁。在制造业,尽管预测性维护能使非计划停机减少35–45%,但该行业呈现出典型的“工具先行、系统滞后”特征,GenAI使用比例已达64%,而系统性部署率仍停滞在52% [4]。这一缺口促使领先厂商通过MLOps/推理中间件等高增长业务单元(CAGR 45.7%)进行卡位并购,旨在绑定碎片化的制造场景 [21]。同时,AI智能体平台作为最具潜力的“问题类”业务单元,其生产部署率仅为11%,但增长率高达46.5%,显示出巨大的生态整合空间 [21]。
企业倾向于选择那些能够深度耦合自身业务流程、提供端到端解决方案的平台型合作伙伴,而非独立的模型供应商,从而形成了强烈的路径依赖和客户锁定效应。
最后,跨界合作与并购在加速场景落地中扮演了催化剂角色,揭示了生态系统对单一技术优势的替代效应。由于垂直行业市场规模巨大但高度分散(如制造AI从59亿美元增至680亿美元),单一厂商难以覆盖所有细分场景 [21]。因此,战略重心转向“一基两翼”的差异化覆盖:以金融智能体规模化为现金流基础,主攻医疗临床与制造预测性维护两大高缺口赛道 [4]。在这种策略下,拥有专有数据资产的垂直行业龙头与具备底层算力的科技巨头形成共生关系。例如,英伟达在AI加速器市场占据90%份额的同时,通过与医疗、法律等垂直软件商合作,将其硬件优势转化为行业解决方案的入口 [21]。
这种生态协同不仅降低了获客成本,更通过数据飞轮效应不断加固行业壁垒,使得后来者即使拥有同等水平的模型参数,也难以突破既有生态系统的网络效应封锁。
5. 基础设施:算力瓶颈与能源约束
全球数据中心用电量与碳排放同步攀升
| 年份 | 数据中心用电量(TWh) | 碳排放(Mt CO2) | 来源 |
|---|---|---|---|
| 2024 | 415(基准年) | 180(基准年) | IEA 2025 |
| 2025 | 485(+16.9%) | 未披露 | IEA 2026 |
| 2026 | 565(+36.1%) | 未披露 | Gartner 2026 |
| 2030预测 | 945(+127.7%) | 320(+77.8%) | IEA 2025 |
2026年,全球人工智能基础设施正面临算力需求激增与能源供给瓶颈的双重挤压,硬件供应、数据中心建设及网络互联技术的演进成为制约产业规模化落地的核心变量。据国际能源署(IEA)预测,全球数据中心用电量将从2024年的约415 TWh攀升至接近500 TWh,并在2030年翻倍至945 TWh以上 [67]。这一增长主要集中于发达经济体及中国,其中美国市场天然气占比超40%,而中国则高度依赖煤炭 [67][68]。尽管可再生能源将以年均22%的速度增长并满足近50%的新增需求,但化石燃料仍提供超40%的增量电力,导致数据中心CO₂排放预计在2030年达到约320 Mt的峰值 [67]。
在此背景下,电网承载能力已成为物理层面的硬性约束。2026年7月的行业分析指出,由于电力基础设施瓶颈,预计美国半数规划中的AI数据中心将永远无法建成,凸显了算力扩张与能源供给之间的深刻矛盾 [69]。与此同时,关键矿物供应链风险进一步加剧了硬件供应的不确定性。在20种战略能源相关矿物中,单一国家主导了其中19种的精炼环节,平均市场份额约70%,且截至2025年11月,超过半数的此类矿物已受出口管制影响,直接威胁AI芯片的生产基础 [68]。
资本支出方面,科技巨头正通过激进投资以规避技术迭代风险。2026年第一季度,微软、亚马逊、Meta及Alphabet四大巨头合计资本支出达1330亿美元,同比增长约70%,全年预测总支出高达7250亿美元 [72]。Barclays分析显示,为资助数据中心及AI基础设施,此类公司2024年债务发行量预计超过2000亿美元,且明年资本开支可能接近1万亿美元,至2028年进一步增至1.2万亿美元 [74]。这种“过度投资”策略虽旨在保障未来算力供给,但巨额设备折旧正严重侵蚀企业利润 [72][73]。
成本结构差异亦显著影响不同市场的运营效率。摩根士丹利数据显示,中国云厂商自建GPU基础设施的ROIC约为13%,现金回收期约3.1年,远低于美国同业的31%和2.2年,核心差距源于中国每台服务器资本开支约为美国的3倍 [70]。然而,随着推理负载占比提升及模型即服务(MaaS)模式优化,若每GPU每秒吞吐量达4000 token,营业利润率可升至53%,ROIC有望提升至19% [70]。此外,内存与NAND闪存因AI需求旺盛导致供应短缺,推高组件价格,印度企业基础设施市场因此同比增长30% [71]。
面对集中式算力的能耗与成本压力,边缘人工智能成为重要补充方向。Gartner报告指出,边缘硬件进步支持更复杂AI工作负载迁移,产品领导者需借此实现差异化竞争,以缓解规模化部署带来的资源紧张 [75]。综上所述,企业需在绿色计算、液冷技术及新型能源解决方案上加大投入,同时优化工作负载放置以避免过度配置,从而在算力瓶颈与能源约束下重构长期运营支出结构 [69][71]。
5.1 算力供给与芯片产业链动态
承接前文关于基础设施能耗压力的讨论,2026年全球AI算力供给的核心矛盾已从单纯的电力瓶颈延伸至芯片供应链的结构性短缺。当前市场呈现“需求爆发与供给刚性并存”的特征,瓶颈环节由晶圆制造向先进封装、基板及光互联等后端工序转移。据IDC数据,受AI算力驱动,2026年全球Foundry 2.0市场规模预计突破3600亿美元,同比增长17%,其中台积电CoWoS月产能目标提升至12.5万片晶圆,但供需缺口依然显著 [77]。英伟达CEO黄仁勋明确指出“容量是当前的约束”,为此其联合Amkor、IBIDEN等伙伴宣布扩大全球制造产能,计划在未来三年内将基板总产能提升2.5倍,并推动Amkor在韩国的高级封装中介层晶圆产能到2028年底提高超300% [78][79]。
在技术迭代层面,算力密度的提升逻辑正发生根本性转变,不再仅依赖制程微缩,而是转向系统级协同优化以应对物理极限。三星半导体指出,随着HPC与AI工作负载扩大,数据移动成为主要瓶颈,先进封装通过异构集成(如2.xD Cube系列)缩短互连距离并提升内存带宽,已成为决定系统架构的核心层级 [84]。与此同时,网络光学组件供应不足正制约数据中心扩张,麦肯锡研究强调高带宽收发器的供给稳定性是保障AI算力部署的关键风险点 [81]。Gartner预测显示,为优化推理负载并降低单位算力成本,定制ASIC在AI半导体中的占比将从2023年的30%升至2028年的50%以上,反映出算力供给结构向专用化、多元化演进的趋势 [80]。
在地缘政治与供应链重构背景下,产能分布的区域集聚特征加剧了单点依赖风险。世界银行数据显示,韩国、新加坡、马来西亚、越南四地构成的半导体供应链集群在2024年合计出口占全球7.89%,且增速普遍高于全球均值,凸显该走廊作为AI算力供给关键节点的脆弱性 [76]。尽管美国通过《CHIPS法案》等政策推动本土制造回流,但高端制程与封装产能仍高度集中于亚洲节点,短期内难以完全替代。此外,中国通过创新方法组合不同品牌GPU并跨多数据中心训练生成式AI模型,以异构计算克服高端算力短缺瓶颈,表明替代架构在特定受限场景下具备竞争力,但也对软件栈兼容性提出了更高要求 [82]。
展望2026-2030年,虽然市场复合增长率预计为11%,但半导体通胀、能源供应不稳定及供应链重构构成主要下行风险 [77]。鉴于英伟达在AI加速器领域占据80-90%份额,且HBM市场由SK海力士等少数厂商垄断,买方虽议价能力较强但面临极高的供应商瓶颈风险 [3]。因此,企业硬件采购策略需从单纯追求峰值性能转向关注“单位结果成本”,重视内存带宽、互连技术及散热管理对系统经济性的影响 [83]。建立多元化的供应链冗余、提前锁定先进封装与光互联产能,将成为企业在未来三年维持算力优势并规避断供风险的战略重点。这一趋势也为后续章节探讨能源效率与绿色数据中心提供了硬件基础背景:算力结构的优化必须与能效管理协同推进。
5.2 能源效率与绿色数据中心
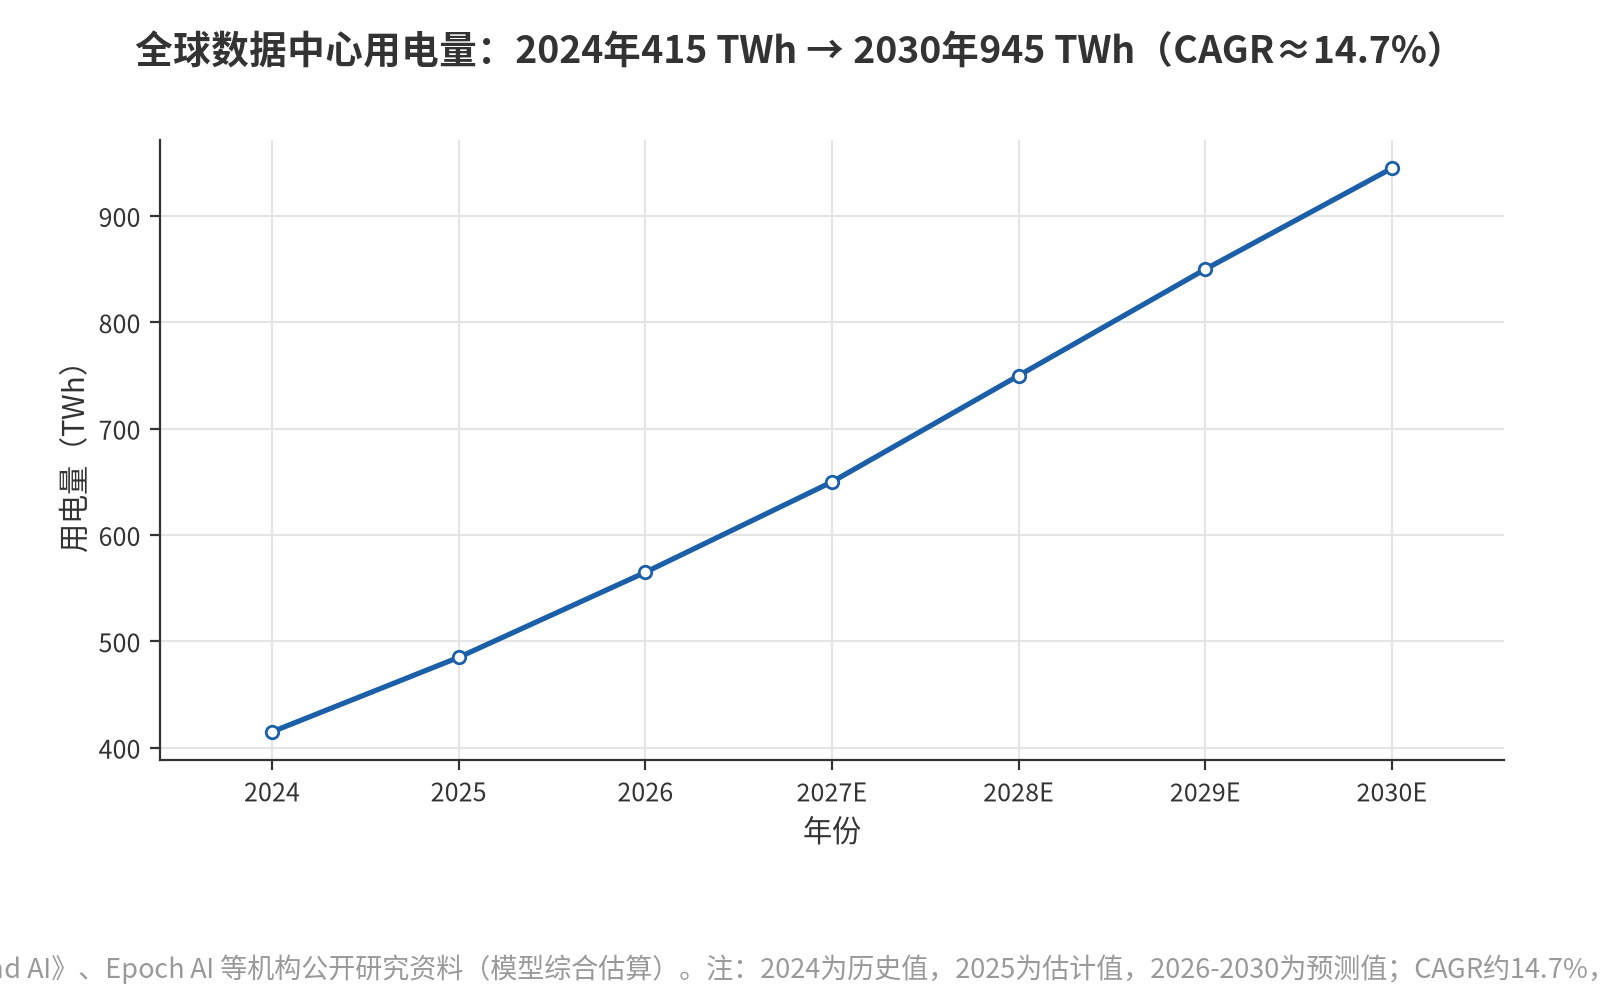
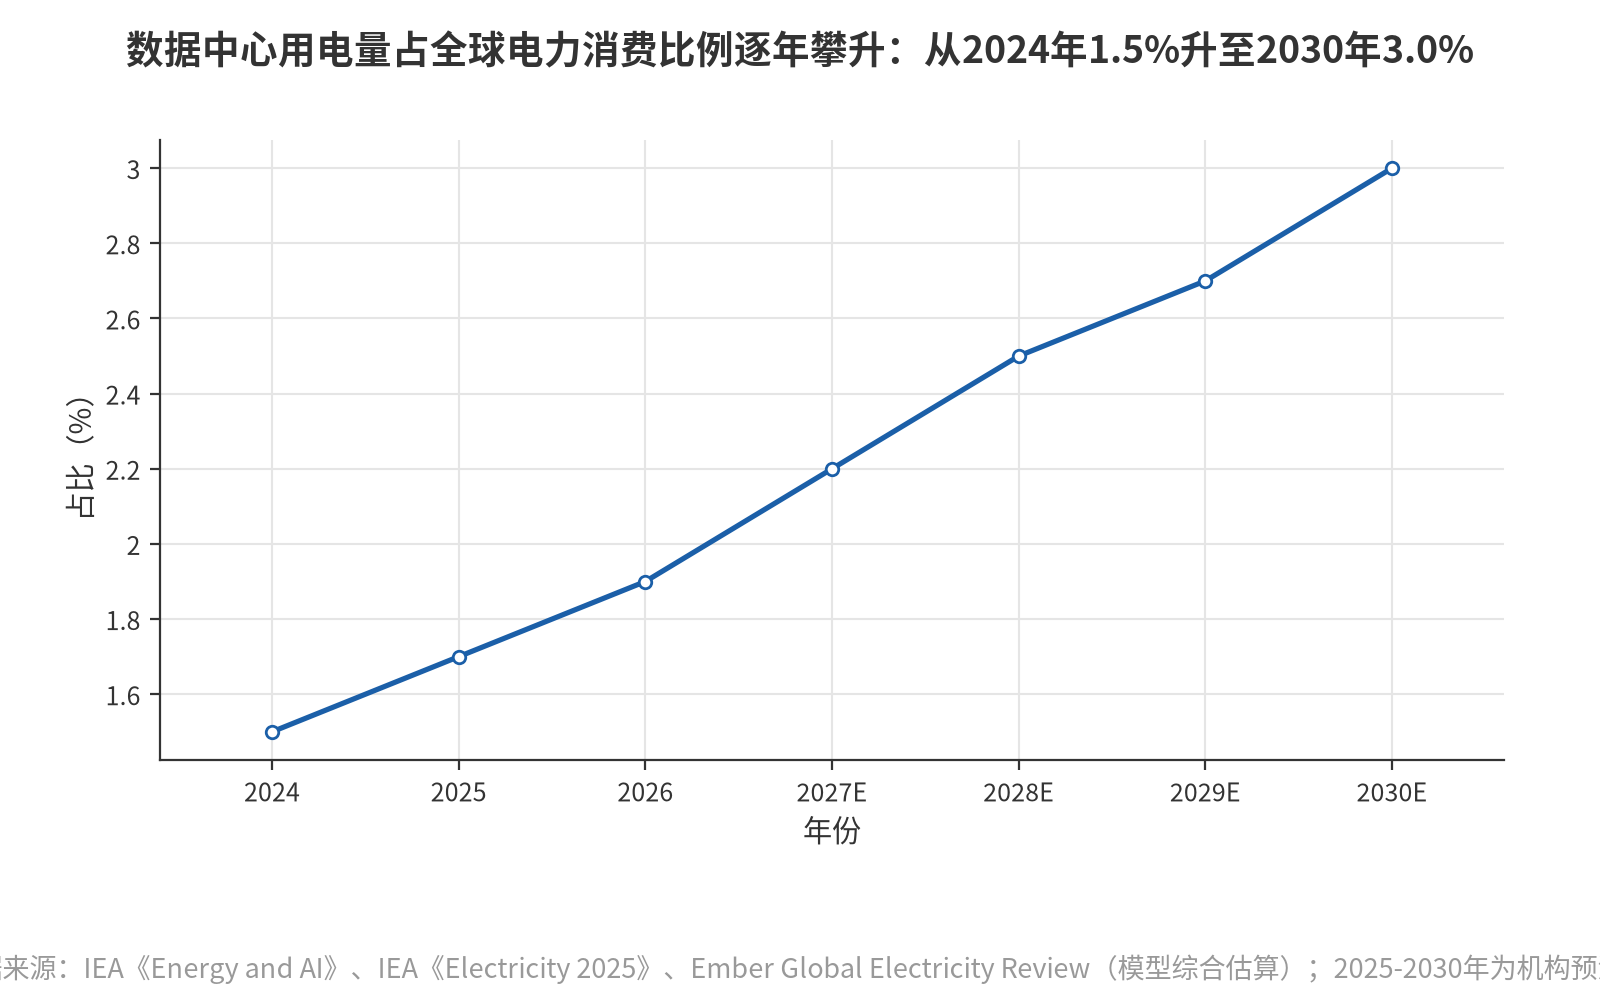
2026年,全球人工智能产业的可持续发展正面临能源效率与绿色数据中心建设的深刻挑战。随着大模型向智能体进化及垂直行业应用的加速渗透,算力需求呈指数级增长,导致数据中心能耗压力凸显,能源成本在总拥有成本中的占比显著上升 [3][89]。据国际能源署(IEA)2025年数据显示,全球数据中心用电量从2024年的约415太瓦时(TWh)攀升至接近500 TWh,预计2030年将翻倍至945 TWh以上,占全球电力消费的比例将从目前的1.5%升至近3% [67][86][90]。
这一增长主要由AI驱动,其中AI专用数据中心的电力需求预计在同期增长四倍以上,且2025年全球数据中心电力需求已同比增长17%,其中AI部分激增50% [92][93]。
能耗结构的演变揭示了技术迭代与规模扩张之间的博弈。尽管服务器能效在过去十年显著提升——通用服务器、加速计算芯片及ASIC的能效复合年增长率分别达到26%、49%和47% [91],但高性能计算带来的功率密度增加抵消了部分节能效益。2020至2025年间,AI服务器功率密度提升了11倍,预计2027年单机架峰值功耗将相当于65户家庭的用电量 [92]。此外,视频生成等高能耗应用使得单位查询的耗能增加了数百至数千倍,进一步加剧了电网负荷 [92]。在冷却系统方面,高效超大规模数据中心的冷却能耗占比约为7%,而低效企业级数据中心则超过30%,显示出巨大的优化空间 [90]。
各国碳减排政策及电网瓶颈正在重塑数据中心的选址逻辑与运营模式。美国因数据中心扩建推动电力消费年均增长近2%,为过去十年增速的两倍以上;中国贡献全球近50%的增量,但增速放缓至4.9% [85]。由于新建输电线路需4-8年且变压器等待时间翻倍,约20%的计划项目面临延误风险 [86]。在此背景下,可再生能源成为满足新增需求的关键,预计2024-2030年间可再生能源年均增速达22%,满足近50%的新增电力需求 [67]。然而,天然气和煤炭合计仍承担超40%的增量,数据中心碳排放预计在2030年达到峰值约320 Mt CO₂ [67]。
因此,选址策略至关重要,建议布局于电力充足且电网宽松区域,并利用备用服务器容量提供灵活性 [86][86]。
为应对上述挑战,液冷、余热回收及可再生能源直供等技术的应用前景广阔。IEA指出,通过强化数据中心与电力及热力网络的整合,利用需求侧灵活性支持电网稳定,并将余热回收集成至区域供暖系统,是平衡增长与能效的核心路径 [87]。同时,部署20-25 GW电池储能以平抑负荷波动,并结合可再生能源购电协议(PPAs),成为保障绿色算力可持续供给的重要策略 [92]。值得注意的是,AI技术在能源领域的应用潜力巨大,若广泛采用,预计到2035年可为电力部门每年节省高达1100亿美元,并释放175吉瓦的输电容量,其潜在减排效果远超数据中心自身的排放 [88][93]。然而,必须清醒认识到,这属于长期系统性收益,短期内无法抵消数据中心自身急剧增长的电力负荷压力,两者需并行考量。
综上所述,能源效率已成为AI基础设施竞争力的核心要素。企业战略制定需从单纯追求算力规模转向“算力-能源”协同优化,通过提升PUE值、采用液冷技术、参与虚拟电厂调度以及锁定长期绿色电力合同,以降低能源成本占比并规避地缘政治断供风险 [3][86]。未来,建立适当的效率指标、监控实践及透明度框架,将是推动可持续数据中心发展、缓解能源约束的关键 [87]。
6. 全球竞争格局与供应链安全
承接前文关于能源约束的讨论,2026年全球人工智能发展的核心矛盾已从单纯的技术性能比拼转向地缘政治主导下的供应链韧性与资源安全保障。当前,竞争格局呈现显著的多极化与碎片化特征:美国凭借人才与资本优势维持前沿模型领先地位,而中国通过“快速跟随”策略缩小算力差距并聚焦实体经济应用,美欧中三大经济体的AI技术栈加速分裂 [6]。这种宏观层面的战略博弈直接重塑了全球供应链的底层逻辑,使得技术封锁、出口管制及数据跨境流动规则成为企业制定全球化战略时必须考量的核心变量。
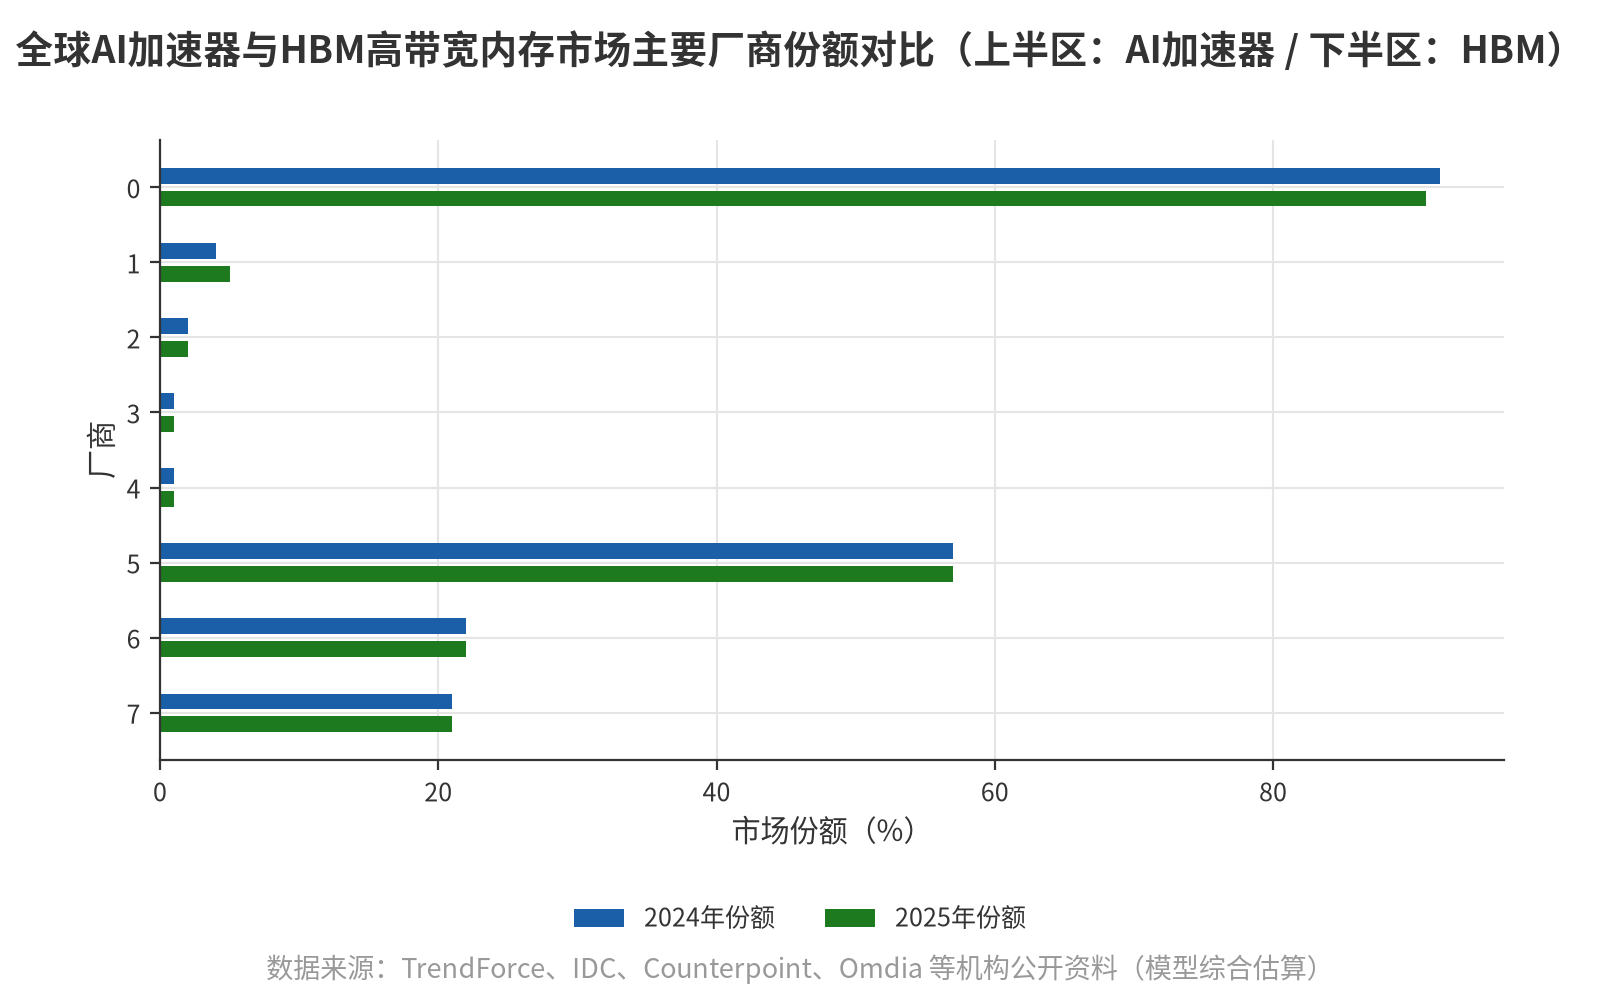
在算力基础设施层面,半导体供应链的结构性脆弱性已成为制约AI发展的最大瓶颈。英伟达在AI加速器市场占据80%至90%的份额,且高带宽内存(HBM)产能高度集中,SK海力士独占58%,这种寡头供给格局赋予了供应商极高的议价能力 [3]。与此同时,地缘政治紧张局势加剧了关键节点的风险:荷兰限制测量检测设备出口,美国扩大对支持5纳米以下节点开发的软件及硬件出口管制,导致非盟友地区不得不依赖低效旧节点或加速本土研发 [7]。此外,特种气体及镓、锗等关键矿物的供应摩擦进一步延长了产品周期,Chiplet异构架构因多区域协作复杂而成为新的地缘政治瓶颈 [7]。
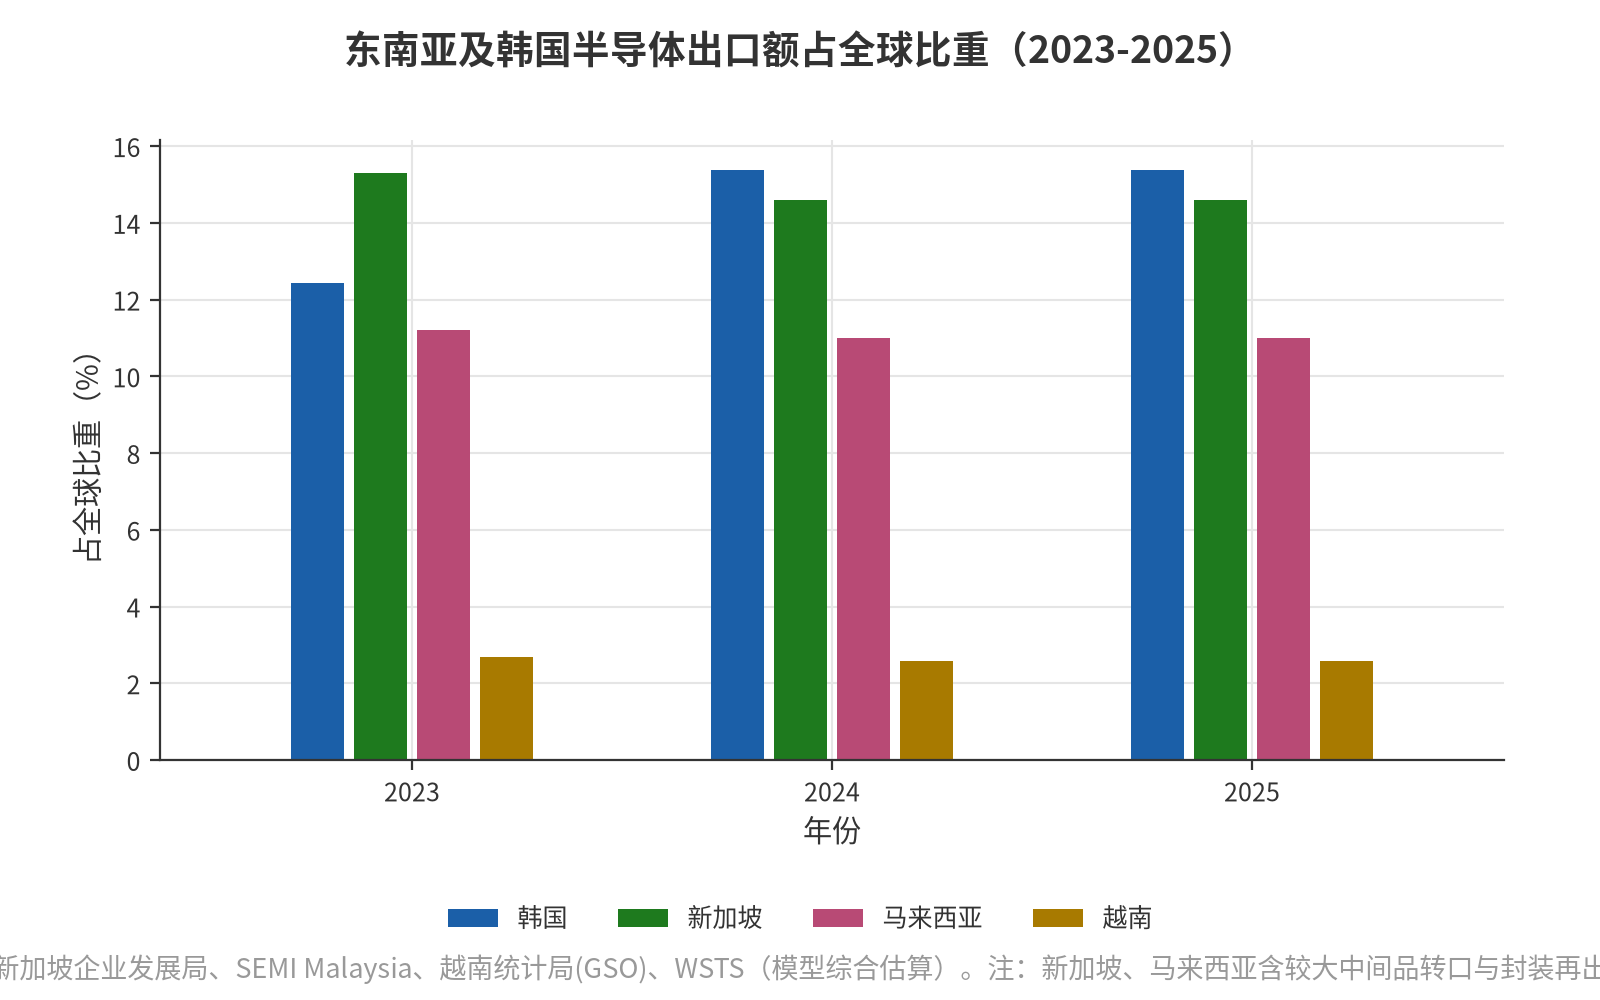
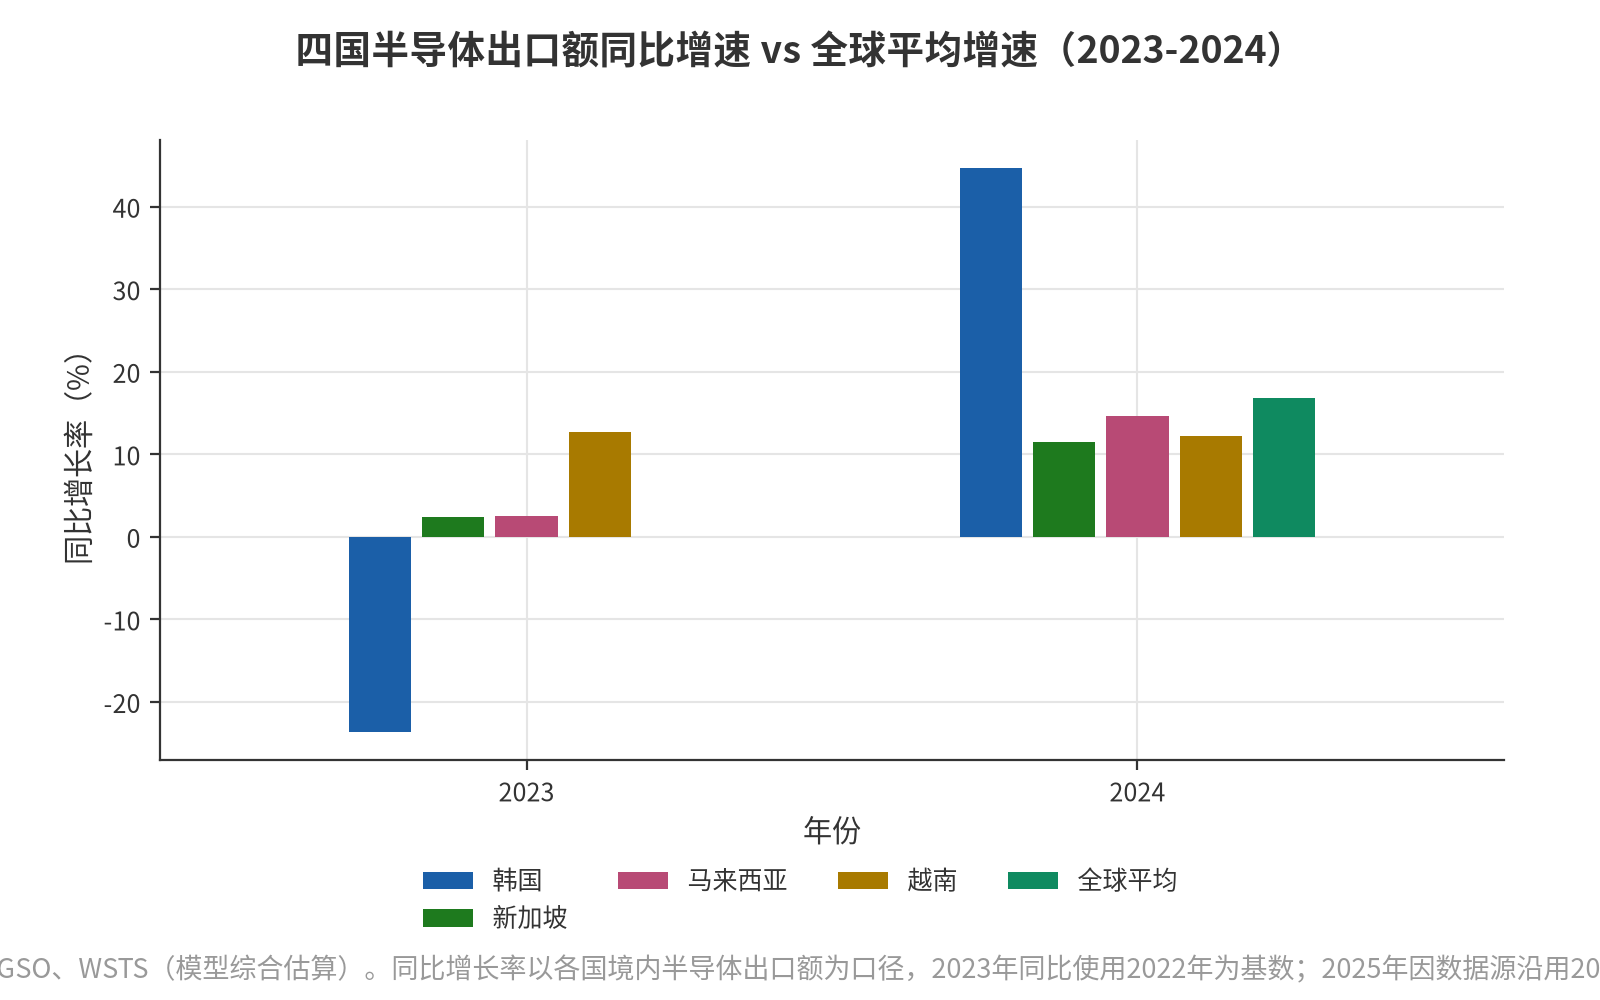
尽管韩国、新加坡、马来西亚和越南构成的半导体集群出口占全球近8%,且增速高于全球均值,但这种沿特定走廊集聚的产能分布仍构成AI算力供给的关键单点依赖 [76]。一旦该区域发生地缘冲突或政策变动,全球AI算力供给将面临系统性中断风险。
能源与电力供应正取代芯片成为新的战略约束条件。2026年8月发布的美国第14420号行政命令明确指出,大型电力系统安全是AI增长的前提,首席采购官必须将能源基础设施视为战略性风险 [95]。数据中心能耗压力的凸显迫使企业在评估全球布局时,不仅要考虑芯片获取,还需重新审视电力供应稳定性及配套设备的来源多元化,以规避因单一区域政策变动导致的运营中断 [95]。在此背景下,全球外商直接投资(FDI)流向发生深刻变化,资本加速回流高收入经济体及AI枢纽,高收入组占全球比重从2023年的57.2%回升至2025年的72.5%,显示AI算力投资高度集中于发达市场,而中东等地正成为新兴资本枢纽 [11]。
面对供应链断供风险与监管冲突,构建“主权AI”成为各国政府的优先议程。IDC研究指出,AI主权涵盖从训练数据、算法到物理芯片的全生态控制,企业面临美国CLOUD法案与中国PIPL等多司法辖区法规的管辖权冲突 [94]。Gartner预测,到2027年,35%的国家将锁定使用基于专有情境数据的区域特定AI平台,较目前的5%大幅上升 [97]。这种趋势迫使跨国企业放弃单一的全球标准化部署,转而采用模型无关的混合架构,确保敏感工作负载在边缘或自有数据中心运行,以平衡全球效率与本地合规要求 [94][97]。
综上所述,全球AI竞争已从单纯的技术性能比拼演变为供应链韧性与地缘政治适应能力的综合较量。企业需立即评估中美欧不同合规要求下的差异化布局策略,通过增强供应链可追溯性、建立可信国家路径以及多元化能源与芯片供应来源,来规避碎片化风险并在多极化格局中保持竞争优势 [6][96]。这一战略转型为后续深入探讨具体地缘政治影响提供了基础框架。
6.1 多极化竞争与地缘政治影响
2026年,全球人工智能竞争已从单纯的技术迭代演变为地缘政治主导的“多极化”博弈,中美欧三大经济体在战略路径、规则制定及市场准入上呈现显著的结构性分歧。经济基本面的不对称加剧了这种分裂:2023至2025年间,中国GDP累计实际增长16.1%,而美国为8.1%,德国则萎缩1.1%,这种增长动能梯度导致AI算力需求与资本投入高度集中于中美双极,欧洲逐渐沦为治理标准输出地而非收入引擎 [10]。在此背景下,技术主权争夺成为核心议题,全球AI生态正加速分裂为两套不兼容的技术栈,中立空间急剧收窄 [6]。
双向脱钩态势在2026年下半年尤为凸显。美国持续收紧出口管制,商务部工业与安全局(BIS)不仅限制先进计算产品对华出口,还通过细化管辖权封堵规避路径,并将“授权IC设计商”豁免期限延长至2026年底以强化审查 [8]。与此同时,中国采取对等反制措施,商务部于2026年10月发布公告,拟将大模型、智能体等23项AI技术列入禁止出口目录并实施登记管理 [9]。这种“以管促分”的策略迫使跨国企业重构合规体系,例如美国要求联邦机构移除DeepSeek等产品,而中国则加速科技自给,试图将AI芯片产量扩大三倍以应对供应链断裂风险 [98]。
半导体供应链作为地缘政治的关键战场,其碎片化趋势进一步推高了全球运营成本。尽管美国推动盟友建立技术封锁联盟,但执行力度因各国利益差异而受限。荷兰首相明确反对进一步扩大对阿斯麦(ASML)的光刻机出口限制,反映出美欧在战略竞争与经济生存之间的权衡 [99]。然而,政治压力仍产生实质影响,2026年7月中国启动国产浸没式DUV光刻机量产计划,直接冲击ASML市场信心,致其市值大幅蒸发,凸显制裁反而加速了中国本土替代的商业逻辑 [100]。此外,台湾地区亦在2026年10月拟收紧对大陆AI芯片出口,进一步对齐美国限制措施,加剧硬件层面的脱钩 [101]。
对于跨国企业而言,这种多极化格局带来了严峻的合规挑战与市场准入壁垒。BCG调研显示,近全部受访高管将快速不可预测的监管变化列为首要外部负担,跨司法辖区的法律冲突显著增加运营复杂性 [96]。IDC报告指出,美国《云法案》与中国《个人信息保护法》等法规的差异,导致数据托管与模型训练面临管辖权冲突,迫使企业从单一云端架构向混合、边缘部署转型 [94]。Gartner预测,至2027年,35%的国家将锁定于使用专有情境数据的区域特定AI平台,“主权AI”趋势将削弱全球云互操作性 [97]。
因此,企业需立即行动,采用模型无关工作流并建立多元化供应链,以规避因地缘政治暴露度上升而导致的市场碎片化风险 [6][97]。
6.2 供应链韧性与关键资源保障
全球AI供应链正经历从效率优先向安全与韧性并重的结构性转型,关键资源保障已成为决定企业算力供给连续性的核心变量。当前供应链呈现出极高的集中度与显著的“单点故障”风险,尤其在半导体制造、先进封装及上游原材料环节,地缘政治摩擦与产能瓶颈交织,导致成本波动与交付延迟成为常态。
首先,半导体供应链的关键节点高度集中于少数经济体,形成了脆弱的依赖网络。2024年数据显示,韩国、新加坡、马来西亚和越南四地合计出口占全球比重达7.89%,构成了晶圆制造与封装测试的“卡脖子”通道 [3]。与此同时,美国作为最大终端吸纳方,其进口占比(13.10%)远高于出口占比,使得关税政策对流向影响巨大 [3]。在制造后端,台积电CoWoS先进封装产能取代晶圆成为新瓶颈,英伟达独占超半数产能,供需缺口维持近20% [105]。前端材料方面,多晶硅等关键原料供应脆弱性凸显,美国全球产能份额已从2005年的50%降至不足2%,迫使政府通过最低价格机制及15%从价关税保护本土产业 [102]。
其次,各国本土化制造政策正在重塑全球分工格局,显著推高合规成本并引发供应链碎片化。为降低断供风险,主要经济体加速构建自主生态系统:欧盟《芯片法案》旨在解决对第三国的强烈依赖,确立供应安全双重目标 [107];美国通过CHIPS激励资金支持Hemlock Semiconductor扩建本土多晶硅产能,以恢复商业可行性 [7];中国则受出口限制驱动,预计至2030年本地AI基础设施中本土研发芯片占比将从目前的20%升至80% [104]。这种政策导向导致跨国企业需建立“可信国家路径”,应对更长的验证周期与地理多元化带来的管理复杂性 [103][106]。
例如,Deloitte预测至2026年至少300亿美元将投入受壁垒影响的关键技术,EDA工具与特种气体供应引入额外摩擦 [103]。
此外,能源约束与内存短缺进一步加剧了资源保障的不确定性。鉴于台积电等代工巨头高度集中于台湾,当地电力供应紧张(科技行业占全岛总电力消耗的25%)直接构成了全球AI芯片交付的物理上限风险 [11]。韩台两地高度依赖经由中东运输的石油与LNG,地缘冲突暴露了能源供应链的单点故障隐患,可能阻碍全球AI基础设施部署 [11]。在存储领域,2026年Q2 DRAM合约价上涨63%,数据中心占据全球内存产出的70%,SK海力士警告短缺可能持续至2030年 [105]。面对RAM冲击与数字供应链动荡,传统容量规划面临高风险,企业被迫推迟非必要需求或重新设计架构以应对价格不可预测性 [108]。
综上所述,增强供应链韧性需采取多维度策略。企业应建立备用供应商体系,特别是在HBM、EUV光刻机等寡头垄断领域实施多源采购 [103][105]。同时,优化库存策略以缓冲交付延迟,并通过技术授权合作降低对单一厂商的路径依赖 [104]。鉴于模型层竞争已转向算力供给层的瓶颈突破,确保关键硬件原材料与算力的稳定供应,已成为企业在AI时代维持竞争力的先决条件 [3]。
7. 结论与战略展望
2026年,全球人工智能发展已从单纯的技术可行性验证阶段,全面转向规模化运营、治理深化与商业价值兑现的关键周期。在这一背景下,企业战略需围绕智能体化演进、垂直行业深耕、绿色算力保障及供应链安全四大支柱进行重构。麦肯锡指出,AI发展的焦点正从增量式实验转向对现代IT架构、高质量数据及变革管理等基础要素的持续投入,竞争优势取决于端到端的整合能力而非单点技术突破 [109]。
在技术研发优先级方面,企业应正视“AI价值悖论”,即尽管近九成组织已在至少一个职能中使用AI,但企业级规模化部署依然滞后 [112]。哈佛商业评论基于1006位全球高管的调研显示,45%的受访者表示从AI获得了巨大价值,而智能体AI采用者获得巨大价值的概率比未采用者高出22%,这证实了向智能体转型的商业回报潜力 [55]。因此,研发重心应从追求全自主智能体转向“设计性自主缩减”模式,通过强化审计追踪、硬护栏及确定性测试来实现可信扩展,将2025年的试点转化为具备严格评估与控制机制的生产级部署 [109]。
同时,企业需重新平衡长期增长与短期波动,鉴于半数企业已将AI列为优先投资项,建立动态风险管理框架以缓解从技术投入向确定性增长引擎转化过程中的压力至关重要 [17]。
合作伙伴选择标准与组织能力建设是落地的核心瓶颈。研究表明,AI规模化最大的障碍并非技术集成或监管,而是人才与能力缺口 [110][110]。企业应摒弃单纯依赖外部供应商的模式,转而构建高密度的内部AI原生团队,建议保留70%的技术人才于内部(in-house),以提升人才密度并实现更少人员创造更多价值 [110]。合作伙伴的选择应侧重于能否支持全员能力重塑,帮助员工成为各自领域的“10x者”,而非仅仅提供稀缺专家服务 [112]。
此外,CFO在验证AI价值中的主导作用显著,当由CFO负责时,76%的企业能实现巨大价值,远高于CIO负责的53%,提示企业在合作中需引入财务严谨性框架以确保可衡量的经济回报 [55]。
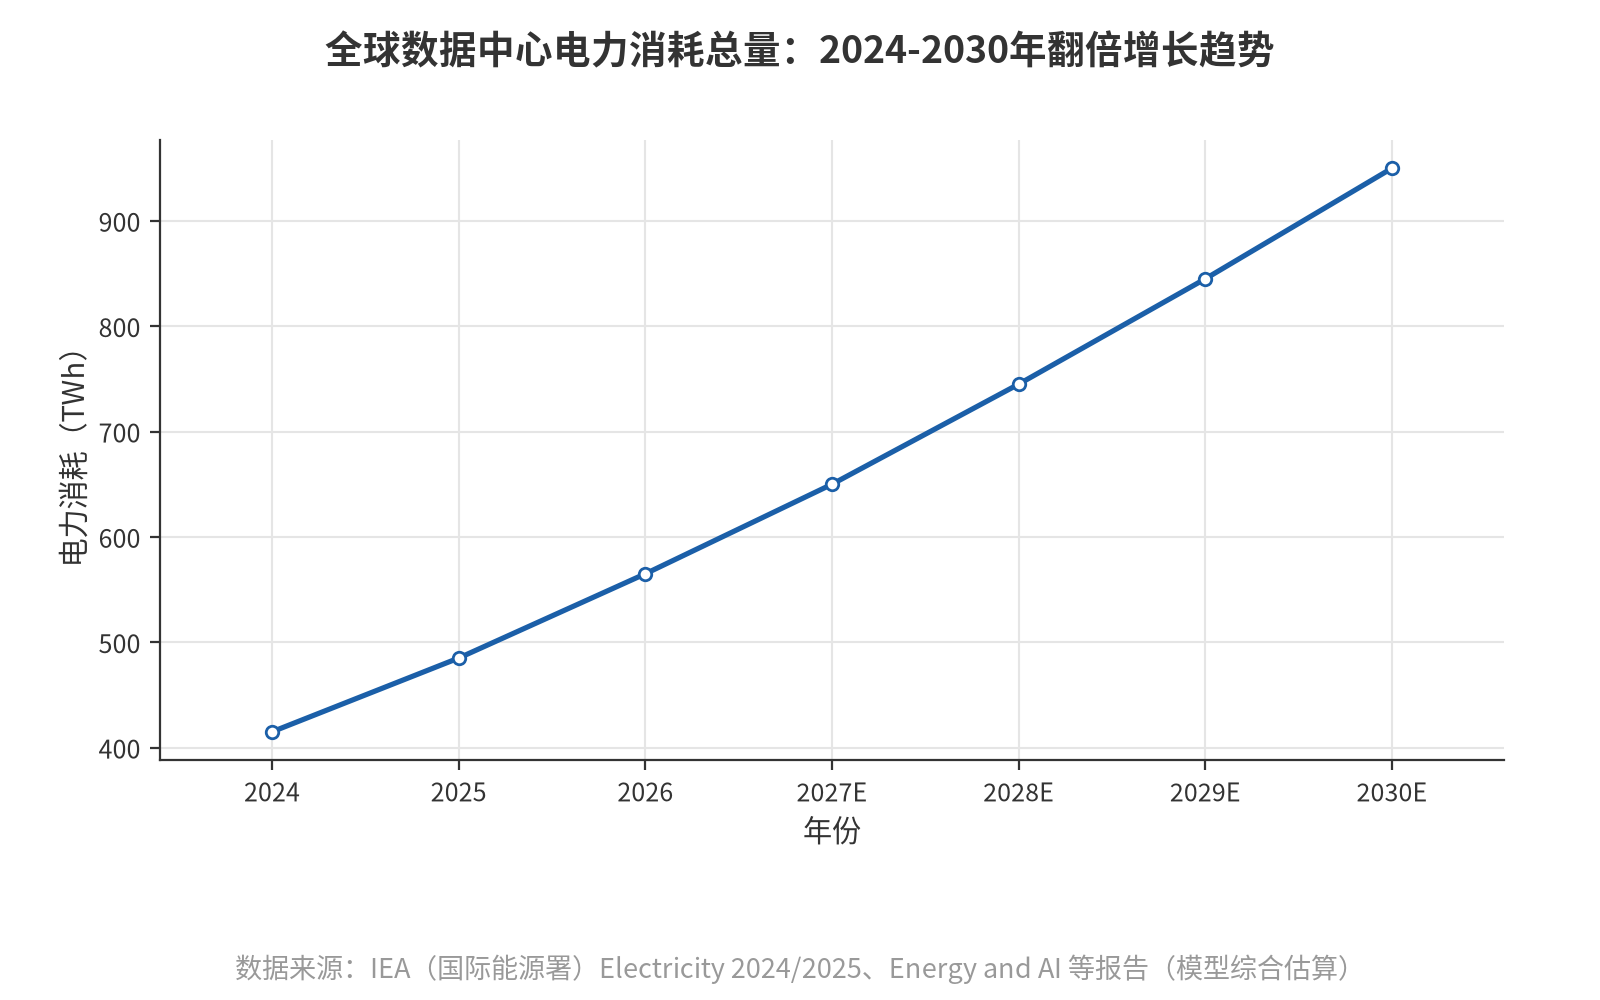
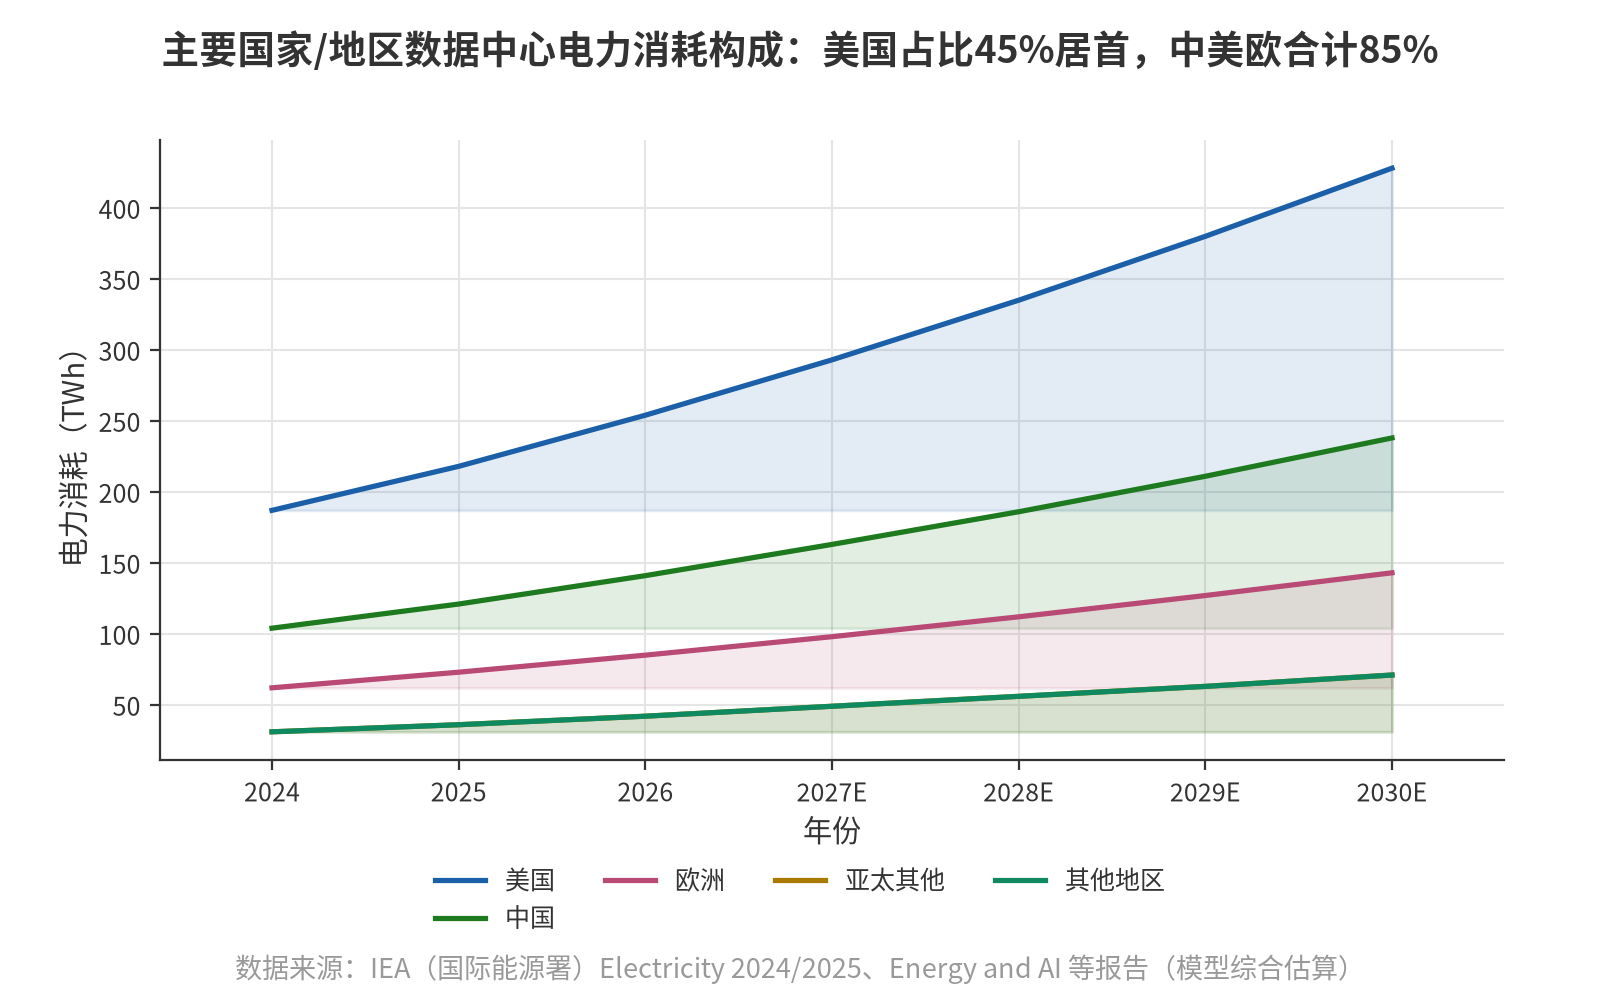
在基础设施层面,能源约束已成为比算力芯片更稀缺的资源,获取电力的能力正取代算力本身成为新的核心竞争力指标。国际能源署数据显示,2024年全球数据中心耗电约415 TWh,预计2030年将翻倍至945 TWh,其中美国占比高达45% [86]。麦肯锡进一步指出,“获取电力”正取代算力成为关键瓶颈,且电网瓶颈可能导致20%的规划项目延期 [86][111]。鉴于AI数据中心资本密集度极高,企业必须将“绿色算力”纳入战略支柱,优先选址于电力充裕区域,并通过灵活调度备用服务器容量参与电网平衡,以缓解能源风险并确保可持续增长 [86]。
尽管投资者自2024年以来向人形机器人投入51亿美元,但预计到2045年仅占物理AI价值的2%,提示企业需识别被忽视的真实价值池,避免盲目跟风硬件创新 [111]。
综上所述,未来赢家并非仅依赖模型选择,而是构建强大的“How Engine”,即通过识别价值、重设计工作流、技能升级及规模化变革的组织能力,将技术优势转化为实际商业价值 [112]。企业需在不确定性中把握确定性机会,通过重构商业引擎(如Reckitt通过AI优化产生超5亿美元新增收入)和高ROI垂直场景深耕,确立基于数字信任的安全伦理扩张路径 [109][111]。
参考文献
- 1. DeepSeek发布全新Agent架构 _ 东方财富网
https://finance.eastmoney.com/a/202610313917654063.html - 2. Agentic AutoSurvey: Let LLMs Survey LLMs
https://browse-export.arxiv.org/pdf/2509.18661 - 3. RootSight 分析报告:《全球AI行业竞争格局与供应链风险:波特五力分析(2023–2028)》(含模型估算数据)(内部分析报告)
- 4. RootSight 分析报告:《垂直行业AI应用市场细分与定位STP分析(2023-2028,全球)》(含模型估算数据)(内部分析报告)
- 5. OpenAI’s 2026 ‘focus’ is ‘practical adoption’
https://theverge.com/news/864229/openai-focus-practical-adoption-sarah-friar - 6. The Great Divide: How the US and China Are Splitting the AI World
https://bcg.com/publications/2026/us-and-china-ai-strategy-causing-global-ai-divide?linkId=998796223 - 7. New technologies and familiar challenges could make semiconductor supply chains more fragile
https://deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2026/new-supply-chain-tech.html - 8. A commenter noted that the United States will be hurt by not having access to technology developed in China and the Uni...
https://bis.doc.gov/index.php/documents/federal-register-notices-1/3352-10-16-23-semiconductor-equipment-controls/file - 9. 全球AI治理新闻No.50丨2026.10.12-2026.10.20
https://fddi.fudan.edu.cn/28/1a/c21253a796698/page.htm - 10. RootSight 分析报告:《全球主要经济体经济增长趋势对比(2023-2025)》(内部分析报告,数据来源:世界银行)
- 11. RootSight 分析报告:《全球FDI净流入趋势分析》(内部分析报告,数据来源:世界银行)
- 12. A groundhog’s shadow: gen AI emerged, and is here to stay
https://mckinsey.com/featured-insights/themes/a-groundhogs-shadow-gen-ai-emerged-and-is-here-to-stay - 13. From adoption to impact: Three horizons of AI transformation - Most organizations are still early in their AI journeys
https://mckinsey.com/capabilities/people-and-organization/our-insights/from-adoption-to-impact-three-horizons-of-ai-transformation?trk=article-ssr-frontend-pulse_little-text-block - 14. Monthly Highlights, September 2026
https://mckinsey.com/~/media/mckinsey/email/monthly/2026/2026-09-05a.html - 15. Paul_Desruelle.pdf
https://knowledge4policy.ec.europa.eu/sites/default/files/Paul_Desruelle.pdf - 16. Gartner 2023年中国信息与通信技术成熟度曲线显示国产人工智能芯片处于期望膨胀期
https://gartner.com/cn/newsroom/press-releases/gartner-2023_ - 17. McKinsey Global Tech Agenda 2026 - Technology
https://mckinsey.com/capabilities/mckinsey-technology/our-insights/mckinsey-global-tech-agenda-2026?post_type=post&offset=1648134000606page%2F4%2Fpage%2F4%2F&offset=1648134000606page%2F4%2Fpage%2F4%2F&offset=1648134000606page%2F4%2F - 18. The-economic-potential-of-generative-AI-The-next-productivity-frontier.pdf
https://mckinsey.com/middle-east/~/media/mckinsey/business%20functions/mckinsey%20digital/our%20insights/the%20economic%20potential%20of%20generative%20ai%20the-next-productivity-frontier/the-economic-potential-of-generative-ai-the-next-productivity-frontier.pdf - 19. Gouverner avec l’intelligence artificielle (FR)
https://oecd.org/content/dam/oecd/fr/publications/reports/2025/06/governing-with-artificial-intelligence_398fa287/6816434b-fr.pdf - 20. 2026년 5월 2주차 | Global Economic Review | Deloitte Korea
https://deloitte.com/kr/ko/our-thinking/global-economic-review/ger-2026-05-2nd.html - 21. RootSight 分析报告:《全球AI技术演进与产品组合战略:BCG矩阵分析(2023-2028)》(含模型估算数据)(内部分析报告)
- 22. DeepSeek发布全新Agent架构:Super-agent _ 东方财富网
https://finance.eastmoney.com/a/202611013917669284.html - 23. From LLM Reasoning to Autonomous AI Agents: A Comprehensive Review
https://ar5iv.labs.arxiv.org/html/2504.19678v1 - 24. Unlocking exponential value with AI agent orchestration
https://deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2026/ai-agent-orchestration.html?id=us%3A2sm%3A3ab%3Atmt2026l2p%3Aeng%3Acons%3A12092025&pk=&pid=1013607&dysig_tid=20b4fd51a7f24676a76c63ec5d3e77ec - 25. AI Agent Systems: Architectures, Applications, and Evaluation
https://ar5iv.labs.arxiv.org/html/2601.01743 - 26. the-telco-reinvention-how-ai-can-fuel-value-creation.pdf
https://mckinsey.com/~/media/mckinsey/industries/technology%20media%20and%20telecommunications/telecommunications/our%20insights/the%20telco%20reinvention%20how%20ai%20can%20fuel%20value%20creation/the-telco-reinvention-how-ai-can-fuel-value-creation.pdf?shouldIndex=false - 27. RootSight 分析报告:《全球制造业增加值趋势与AI硬件需求关联分析》(内部分析报告,数据来源:世界银行)
- 28. 全球AI技术演进与产品组合战略:BCG矩阵分析(2023-2028)(原文链接缺失)
- 29. Gartner Predicts That by 2030, Performing Inference on an LLM With 1 Trillion Parameters Will Cost GenAI Providers Over 90% Less Than in 2025
https://gartner.com/en/newsroom/press-releases/2026-03-25-gartner-predicts-that-by-2030-performing-inference-on-an-llm-with-1-trillion-parameters-will-cost-genai-providers-over-90-percent-less-than-in-2025?et_blog=&mode=grid - 30. MoE-CAP: Benchmarking Cost, Accuracy and Performance of Sparse Mixture-of-Experts Systems
https://ar5iv.labs.arxiv.org/html/2412.07067 - 31. Towards Greater Leverage: Scaling Laws for Efficient Mixture-of-Experts Language Models
https://ar5iv.labs.arxiv.org/html/2507.17702v2 - 32. Lynx: Enabling Efficient MoE Inference through Dynamic Batch-Aware Expert Selection
https://browse-export.arxiv.org/pdf/2411.08982 - 33. OMP-MoE: Efficient Expert Pruning for Mixture-of-Experts LLMs via Orthogonal Matching Pursuit
https://export.arxiv.org/pdf/2609.31631 - 34. AllMem: A Memory-centric Recipe for Efficient Long-context Modeling
https://browse-export.arxiv.org/pdf/2602.13680 - 35. KV Pareto: Systems-Level Optimization of KV Cache and Model Compression for Long Context Inference
https://export.arxiv.org/pdf/2512.01953 - 36. Omni-o3: Deep Nested Omnimodal Deduction for Deliberative Audio-Visual Reasoning
https://export.arxiv.org/pdf/2604.24191 - 37. R1-Onevision: Advancing Generalized Multimodal Reasoning through Cross-Modal Formalization
http://export.arxiv.org/pdf/2503.10615v2 - 38. GPT-5 系统卡 | OpenAI
https://openai.com/zh-Hans-CN/index/gpt-5-system-card - 39. GPT-5.6:随宏大目标灵活扩展的前沿智能 | OpenAI
https://openai.com/zh-Hans-CN/index/gpt-5-6 - 40. GPT-5.6:随宏大目标灵活扩展的前沿智能
https://openai.com/zh-Hans-CN/index/gpt-5-6?reference=twitter - 41. [2508.10146] Agentic AI Frameworks: Architectures, Protocols, and Design Challenges
https://ar5iv.labs.arxiv.org/html/2508.10146 - 42. The Landscape of Agentic Reinforcement Learning for LLMs: A Survey
https://ar5iv.labs.arxiv.org/html/2509.02547 - 43. 设计自主智能体能力 - Microsoft Copilot Studio
https://learn.microsoft.com/zh-cn/microsoft-copilot-studio/guidance/autonomous-agents - 44. Scaling Managed Agents with stable interfaces \ Anthropic
https://anthropic.com/engineering/managed-agents?trk=public_post_comment-text - 45. Where AI agents pay off: A practical guide to the economics of agentic workflows
https://mckinsey.com/ao/en/our-insights/where-ai-agents-pay-off-a-practical-guide-to-the-economics-of-agentic-workflows - 46. A Multimodal Framework for Human-Multi-Agent Interaction
https://ar5iv.labs.arxiv.org/html/2603.23271 - 47. Deep Research: A Survey of Autonomous Research Agents
https://ar5iv.labs.arxiv.org/html/2508.12752 - 48. Business and IT leaders report AI agents are scaling faster than their guardrails - Business and IT leaders report AI agents are scaling faster than their guardrails
https://deloitte.com/us/en/insights/topics/emerging-technologies/ai-agents-scaling-faster.html?elq=0e01bc148fbd40d98fe5d7002a65a0ad&%3BelqCampaignId=26391&%3BelqTrackId=d97f48733c1345079b2aab7f1945be94&%3Belqaid=124008&%3Belqak=8AF55B19955FECDF250DACBB7D176257B1266F8F1DAABD3207A2ED11A06A6FE729A4&%3Belqat=1&%3Bid=us%3A2em%3A3na%3A4diGLOB189008%3A5awa%3A6di%3A042426&%3Bpkid=1014961&%3Btrk=article-ssr-frontend-pulse_little-text-block&%3Butm_source=haxitag.com - 49. Australian organisations lag global peers in realising AI’s transformational potential, reveals Deloitte survey - News
https://deloitte.com/au/en/about/press-room/australian-organisations-lag-global-peers-realising-ai-transformational-potential-120226.html - 50. 設計自主 Agent 功能 - Microsoft Copilot Studio
https://learn.microsoft.com/zh-tw/microsoft-copilot-studio/guidance/autonomous-agents - 51. 网络安全关键能力时代的模型开发节奏
https://openai.com/zh-Hans-CN/index/pacing-model-development-cyber-capabilities?hsLang=en&trk=public_post_comment-text&hsLang=en&trk=public_post_comment-text&hsLang=en&trk=public_post_comment-text&hsLang=en&trk=public_post_comment-text&trk=public_post_comment-text&trk=public_post_comment-text - 52. 2026年十大技术趋势
https://gartner.com/ngw/globalassets/cn/information-technology/documents/2025/q4/2026-top-tech-trends-cn.pdf - 53. 义乌老板将AI引入工厂,开启制造业新变革!
https://eu.36kr.com/zh/p/3818419978765441 - 54. 义乌老板们,正在把AI接进工厂-36氪
https://36kr.com/p/3818419978765441 - 55. 砸钱做AI却看不见回报?上千位全球高管给出了标准答案-36氪
https://36kr.com/p/3747514557432584 - 56. Technology adoption at scale does not occur overnight
https://mckinsey.com/middle-east/~/media/mckinsey/business%20functions/mckinsey%20digital/our%20insights/the%20economic%20potential%20of%20generative%20ai%20the%20next%20productivity%20frontier/the-economic-potential-of-generative-ai-the-next-productivity-frontier.pdf - 57. L’état de l’IA générative dans les entreprises, rapport du quatrième trimestre | Deloitte Canada
https://deloitte.com/ca/fr/services/consulting/perspectives/the-state-of-generative-ai-in-the-enterprise-q4-report.html?icid=top_the-state-of-generative-ai-in-the-enterprise-q4-report - 58. 红杉多轮押注,江苏无锡跑出一家IPO-36氪
https://36kr.com/p/3469218169820807 - 59. 金融科技的AI进行时:创新应用落地,青年人才涌现-36氪
https://36kr.com/p/3466238145386121 - 60. AI健康助手,正风起云涌-36氪
https://36kr.com/p/3648931280543360 - 61. 国产大模型们,站在了Freemium的十字路口-36氪
https://36kr.com/p/3828515227344904 - 62. 以Salesforce为例 AI如何重塑企业软件定价模式
https://eu.36kr.com/zh/p/3964399625690369 - 63. 保险AI迈入“利润表”:从技术验证迈向经营兑现
https://eu.36kr.com/zh/p/3845680748890368 - 64. QuestMobile2026年AI电商与消费品类GEO研究报告:付费难,电商变现为核心路径,平台信源引用集中,“生态闭环”“消费决策”成商业通道
https://eu.36kr.com/zh/p/3855204672574728 - 65. AI Applications in Modern Manufacturing Enterprises: Key Use Cases, Benefits & Strategies to Cross the Inflection Point for Smart Industrial Transformation
https://eu.36kr.com/en/p/3957273907985540 - 66. AI商业化的十字路口:为什么广告与订阅都难以单独走通?-36氪
https://36kr.com/p/3827388168360833 - 67. Energy supply for AI - Energy and AI - IEA
https://iea.org/reports/energy-and-ai/energy-supply-for-ai?__cf_chl_f_tk=6W0EqI4r9DCfawpXAv1UIv4ieQiViEK1FfNLKnO3erc-1782857662-1.0.1.1-e85BIXFCJmdTftXt4idx6X_LTjyI_fLjgGW6pG0kWk0 - 68. Sumário executivo – World Energy Outlook 2025 – Analysis - IEA - O enorme crescimento na demanda de eletricidade para data centers e IA concentra-se em economias avançadas e na China
https://iea.org/reports/world-energy-outlook-2025/executive-summary?language=pt - 69. Why Half the AI Data Centers in America Will Never Get Built - This copy is for your personal, non-commercial use only
https://wsj.com/articles/why-half-the-ai-data-centers-in-america-will-never-get-built-82b2e18e - 70. 大摩拆解中国AI算力账:自建3年回本 云厂ROIC可达13%-20% 阿里云最具优势
https://eu.36kr.com/zh/p/3945832937307273 - 71. India’s Enterprise Infrastructure* Market Surges 30% YoY as AI Investment and Rising Component Costs Fuel Growth
https://idc.com/resource-center/press-releases/india-enterprise-infrastructure-market-growth - 72. 巨大テック企業、AI収益化は待ったなし
https://jp.wsj.com/articles/the-clock-is-ticking-for-big-tech-to-make-ai-pay-3c3dba33?mod=trending_now_news_5 - 73. It Really Is Possible to Spend Too Much on AI
https://wsj.com/tech/it-really-is-possible-to-spend-too-much-on-ai-7bb68df1?st=NQUFeK&reflink=desktopwebshare_permalink - 74. Big Tech’s AI Debt Binge Tests High-Grade Market, Barclays Says - Bloomberg
https://bloomberg.com/news/articles/2026-05-21/big-tech-s-ai-debt-binge-tests-high-grade-market-barclays-says - 75. Emerging Tech Impact Radar: Edge Artificial Intelligence - - Gartner client
https://gartner.com/en/documents/5119031 - 76. RootSight 分析报告:《全球贸易流动与AI供应链依赖度构成分析》(内部分析报告,数据来源:世界银行)
- 77. IDC: AI Compute Boom Propels Foundry 2.0 Market to USD 360 billion, Up 17% in 2026
https://dev.idc.com/resource-center/press-releases/foundry-2-0-market-360b-2026 - 78. NVIDIA Corporation - NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout
https://investor.nvidia.com/news/press-release-details/2026/NVIDIA-and-Supply-Chain-Partners-Expand-Capacity-to-Accelerate-AI-Infrastructure-Buildout/default.aspx - 79. NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout
https://nvidianews.nvidia.com/news/nvidia-and-supply-chain-partners-expand-capacity-to-accelerate-ai-infrastructure-buildout - 80. Forecast Analysis: AI Semiconductors, Worldwide
https://gartner.com/en/documents/5407464 - 81. Opportunities in networking optics: Boosting supply for data centers - Opportunities in networking optics: Boosting supply for data centers
https://mckinsey.com/industries/technology-media-and-telecommunications/our-insights/opportunities-in-networking-optics-boosting-supply-for-data-centers - 82. An APJ AI Everywhere Playbook for 2025
https://info.idc.com/rs/081-ATC-910/images/AP-IDC-An-APJ-AI-Everywhere-Playbook-for-2025-Excerpt.pdf - 83. Scaling AI inference
https://mckinsey.com/winning-with-talent/our-insights/scaling-ai-inference - 84. 첨단 패키징과 시스템 레벨 반도체 혁신으로의 전환 | 삼성반도체
https://semiconductor.samsung.com/kr/news-events/tech-blog/advanced-packaging-and-the-shift-to-system-level-semiconductor-innovation - 85. Demand - Electricity 2026 - IEA
https://iea.org/reports/electricity-2026/demand - 86. Executive summary - Energy and AI - IEA
https://iea.org/reports/energy-and-ai/executive-summary - 87. Thematic session: New frontiers in modern and efficient data centres - Event - IEA
https://iea.org/events/thematic-session-new-frontiers-in-modern-and-efficient-data-centres - 88. AI and climate change - Energy and AI - IEA
https://iea.org/reports/energy-and-ai/ai-and-climate-change - 89. Energy and AI - IEA - >
https://iea.org/reports/energy-and-ai - 90. Energy demand from AI - Energy and AI - IEA
https://iea.org/reports/energy-and-ai/energy-demand-from-ai?topic=2695&topic=2695&topic=2695 - 91. The race between consumption and efficiency: A retrospective view of data centre server architecture - Event - IEA
https://iea.org/events/the-race-between-consumption-and-efficiency-a-retrospective-view-of-data-centre-server-architecture - 92. Executive summary - Key Questions on Energy and AI - IEA
https://iea.org/reports/key-questions-on-energy-and-ai/executive-summary?__cf_chl_f_tk=JXRixKcAMuu7c5QbplpMmjGiu98OtvjX.eUtdbXfjk0-1782840777-1.0.1.1-BB38Y.dek1X5qhAitCR1tEnKjEUXj11Rn5qLPYF6ck0 - 93. The deepening ties between energy and AI - Spotlight - IEA
https://iea.org/spotlights/the-deepening-ties-between-energy-and-ai?trk=article-ssr-frontend-pulse_little-text-block - 94. AI sovereignty risk: A five-step agenda for CIOs
https://dev.idc.com/resource-center/blog/ai-sovereignty-risk-a-five-step-agenda-for-cios - 95. First Take: U.S. Executive Order Shows AI Growth Hinges on Power and Supplier Risk - - Gartner client
https://gartner.com/en/documents/8322253?trk=public_post_comment-text - 96. Risk and Compliance 2026: Refining Oversight for a Volatile AI-Driven World
https://bcg.com/ja-jp/publications/2026/refining-oversight-for-a-volatile-ai-driven-world?recommendedArticles=true - 97. Gartner Reprint
https://gartner.com/doc/reprints?id=1-2MXVUKF6&ct=260303&st=sb - 98. 华为 - FT中文网
https://cn.ft.com/tag/%e5%8d%8e%e4%b8%ba?p=2 - 99. 特朗普没想到!好兄弟突然变卦,放弃对抗中方,美国这招已经失效
https://c.m.163.com/news/a/L875BPIR0556BTPJ.html - 100. China's chip tool push shows ASML caught in US-China squeeze
https://reuters.com/5f374b32b07b/world/china/chinas-chip-tool-push-shows-asml-caught-us-china-squeeze-2026-07-28 - 101. Watch Investors Dial Back October Hike Bets After Warsh; Taiwan to Curb AI Chip Exports to China - Bloomberg
https://bloomberg.com/news/videos/2026-10-16/bloomberg-brief-10-16-2026-video - 102. Department of Commerce Announces CHIPS Incentives Award with Hemlock Semiconductor to Help Secure U.S. Production Capacity of Semiconductor-Grade Polysilicon
https://commerce.gov/news/press-releases/2025/01/department-commerce-announces-chips-incentives-award-hemlock - 103. Gartner预测,到 2030 年,中国 80%的本地 AI 基础设施将采用本土研发的AI芯片
https://gartner.com/cn/newsroom/press-releases/2026-china-predictions-ai-evolution - 104. Semicon Article Template
https://idc.com/ap/resource-center/semicon/2026-september-who-allocates-silicon - 105. Fragilisation des chaînes d'approvisionnement en semi-conducteurs | Deloitte France
https://deloitte.com/fr/fr/Industries/tmt/perspectives/technology-media-and-telecom-predictions/2026/new-supply-chain-tech.html - 106. CONSIL%3AST_6555_2023_INIT%3AEN%3ATXT.pdf
https://eur-lex.europa.eu/legal-content/EN/TXT/PDF?uri=CONSIL%3AST_6555_2023_INIT - 107. Roundtable: RAM Shock and Digital Supply Chain Disruption: Delay, Redesign and Rethink Infrastructure Demand at Gartner IT Infrastructure, Operations & Cloud Strategies Conference
https://gartner.com/en/conferences/na/infrastructure-operations-cloud-us/sessions/detail/5733090-Roundtable-RAM-Shock-and-Digital-Supply-Chain-Disruption-Delay-Redesign-and-Rethink-Infrastructure-Demand - 108. Asia Centric: Energy Threats Expose Korea and Taiwan Chip Hubs - Bloomberg
https://bloomberg.com/news/audio/2026-03-25/asia-centric-energy-threats-expose-korea-and-taiwan-chip-hubs - 109. AI’s next act: McKinsey AI leaders on the year ahead
https://mckinsey.com/uk/our-insights/uk-blog/ais-next-act-mckinsey-ai-leaders-on-the-year-ahead - 110. A talent playbook for the AI era
https://mckinsey.com/quarterly/the-five-fifty/five-fifty-a-talent-playbook-for-the-ai-era?stcr=B0C13052FD134B04B1C4AA90FBE1B566&cid=mgp_opr-eml-nsl-wkndrd-mgp-glb--&hlkid=56d6049c98924d2cb031434d9f983ef0&hctky=1926&hdpid=6cad7ac6-cf3f-4ce2-ad8f-7fe7e5567bbc - 111. The CEO Shortlist: Power and growth in the AI age
https://mckinsey.com/~/media/mckinsey/email/shortlist/293/2026-08-21b.html - 112. Re:think: Timely and timeless in the age of AI - ##
https://mckinsey.com/~/media/mckinsey/email/rethink/2026/06/2026-06-03d.html
附录:数据口径与方法论说明
- 报告生成方式:本报告由 AI 研究系统自动生成,正文事实性陈述均标注 [N] 引用,可通过文末参考文献回溯原始出处。
- 数据截止日期:本报告的数据采集与撰写完成于 2026-11-01,此后发布的最新数据/事件未纳入;文中预测值(含标注「E」或「预计」的图表数据)为机构预测口径,与实际值可能存在偏差。
- 主要信源:mckinsey.com(14 条)、iea.org(11 条)、gartner.com(9 条)、labs.arxiv.org(8 条)、deloitte.com(7 条)、36kr.com(7 条)、eu.36kr.com(6 条)、export.arxiv.org(4 条)。不同机构对同一指标的统计口径可能存在差异(如出货量统计范围、市场规模币种与汇率基准),正文关键数字已尽量标注口径来源,引用时请以原始出处为准。