印越泰税负用工数据合规对标与落地路径
本报告由AI研究系统自动生成,仅供参考。报告中的数据来源于公开信息,不对数据的准确性、完整性或时效性做出任何保证。未经授权,禁止转载、摘编或利用本报告进行商业用途。
目录
- 1. 摘要
- 2. 宏观环境与监管格局综述
- 2.1 外资准入与产业政策导向
- 2.2 监管动态与法律环境演变
- 3. 税务合规成本对标与分析
- 3.1 主要税种结构与综合税负测算
- 3.2 跨境税务风险与转让定价管理
- 4. 劳动用工合规与人力成本对标
- 4.1 雇佣关系与解雇保护机制
- 4.2 社保福利与外籍员工管理
- 5. 数据合规与网络安全要求
- 5.1 数据本地化与跨境传输限制
- 5.2 个人隐私保护与违规处罚机制
- 6. 风险提示
- 7. 结论与落地路径图
1. 摘要
本报告聚焦2023-2026年印尼、越南、泰国市场进入策略,指出三国在宏观经济、税务合规及数据监管上存在显著的“三级梯度”分化与碎片化特征,企业需构建差异化落地路径。
• 宏观格局呈现明显分层:泰国人均GDP最高(8,056.6美元),越南增速最快且贸易依存度高达190.3%,是供应链重构核心枢纽;印尼则依托2.8亿人口内需纵深,但面临TKDN本地含量要求等隐性壁垒 [1][2]。
• 外资准入政策差异显著:印尼通过《综合创造就业法》大幅放宽持股限制,除37个受限行业外允许100%外资持股,但资源下游化政策推高合规成本;越南FDI净流入逼近印尼规模,但设有8类绝对禁止投资行业底线 [3][4][5]。
• 税务与用工合规压力各异:越南因高外向度易触发转让定价审查;印尼虽无合并纳税申报,但关联交易稽查严格且有BAPA机制;泰国劳动法区分多种工作关系,定期雇佣终止不适用常规解雇赔偿,提升了项目制用工灵活性 [6][7][8][9][10]。
• 数据合规呈刚性趋势:越南强制境内存储关键业务数据,剥夺跨境传输自由;印尼实施PSE注册制度并限制个人数据出境,金融领域要求数据中心本地化;泰国PDPA确立域外管辖原则,对数据泄露采取零容忍态度,违规责任延伸至高管 [11][12][13][14][16][15]。
主要风险在于东南亚法规高频迭代带来的不确定性,以及各国针对跨国企业的特定隐性壁垒与严厉问责机制。基于上述分析,报告构建了分阶段的东南亚市场进入落地路径图,并识别了政策迭代与地缘政治带来的核心风险。
2. 宏观环境与监管格局综述
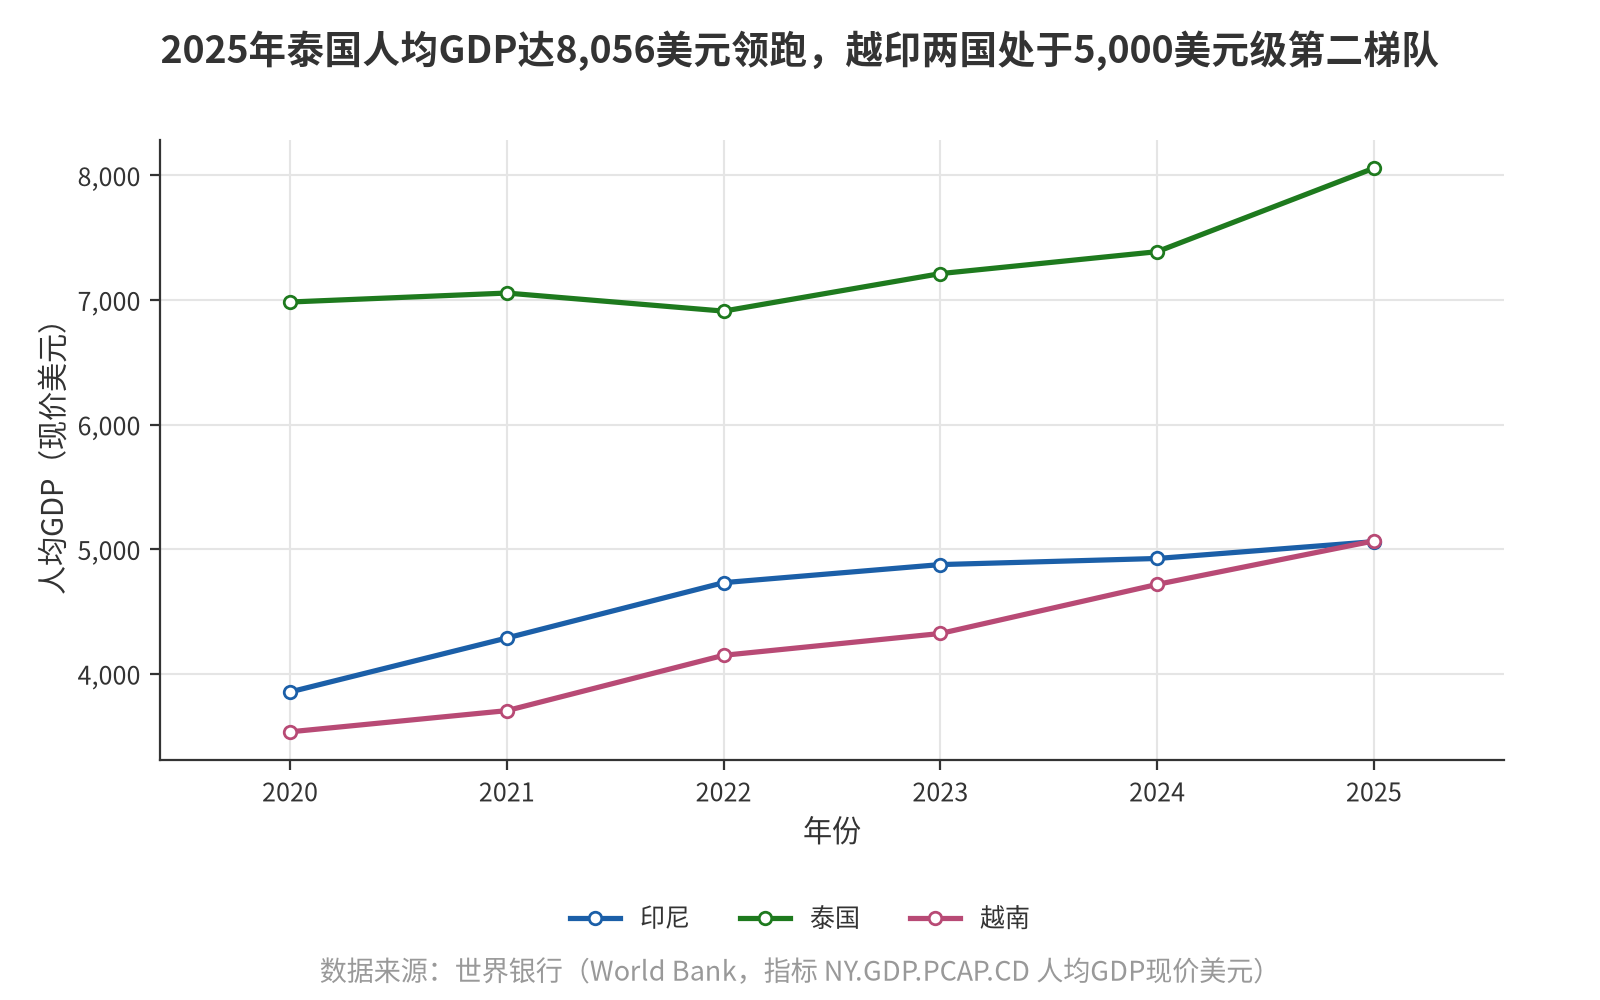
2023至2026年间,东南亚宏观经济呈现显著的“三级梯度”分化特征,且监管环境的碎片化程度随经济结构差异而加剧。从人均GDP来看,泰国以8,056.6美元(2025年)领跑,越南(5,066.0美元)与印尼(5,059.6美元)处于第二梯队,但越南增速最快,2023–2025年年均增长8.3%,已首次追平并微幅反超印尼 [1]。这一数据映射出三国不同的市场成熟度:泰国具备高客单价消费基础但合规成本最高;越南作为中短期增量市场潜力巨大;印尼则需依托2.8亿人口的总量纵深而非人均富裕度进行布局 [1]。
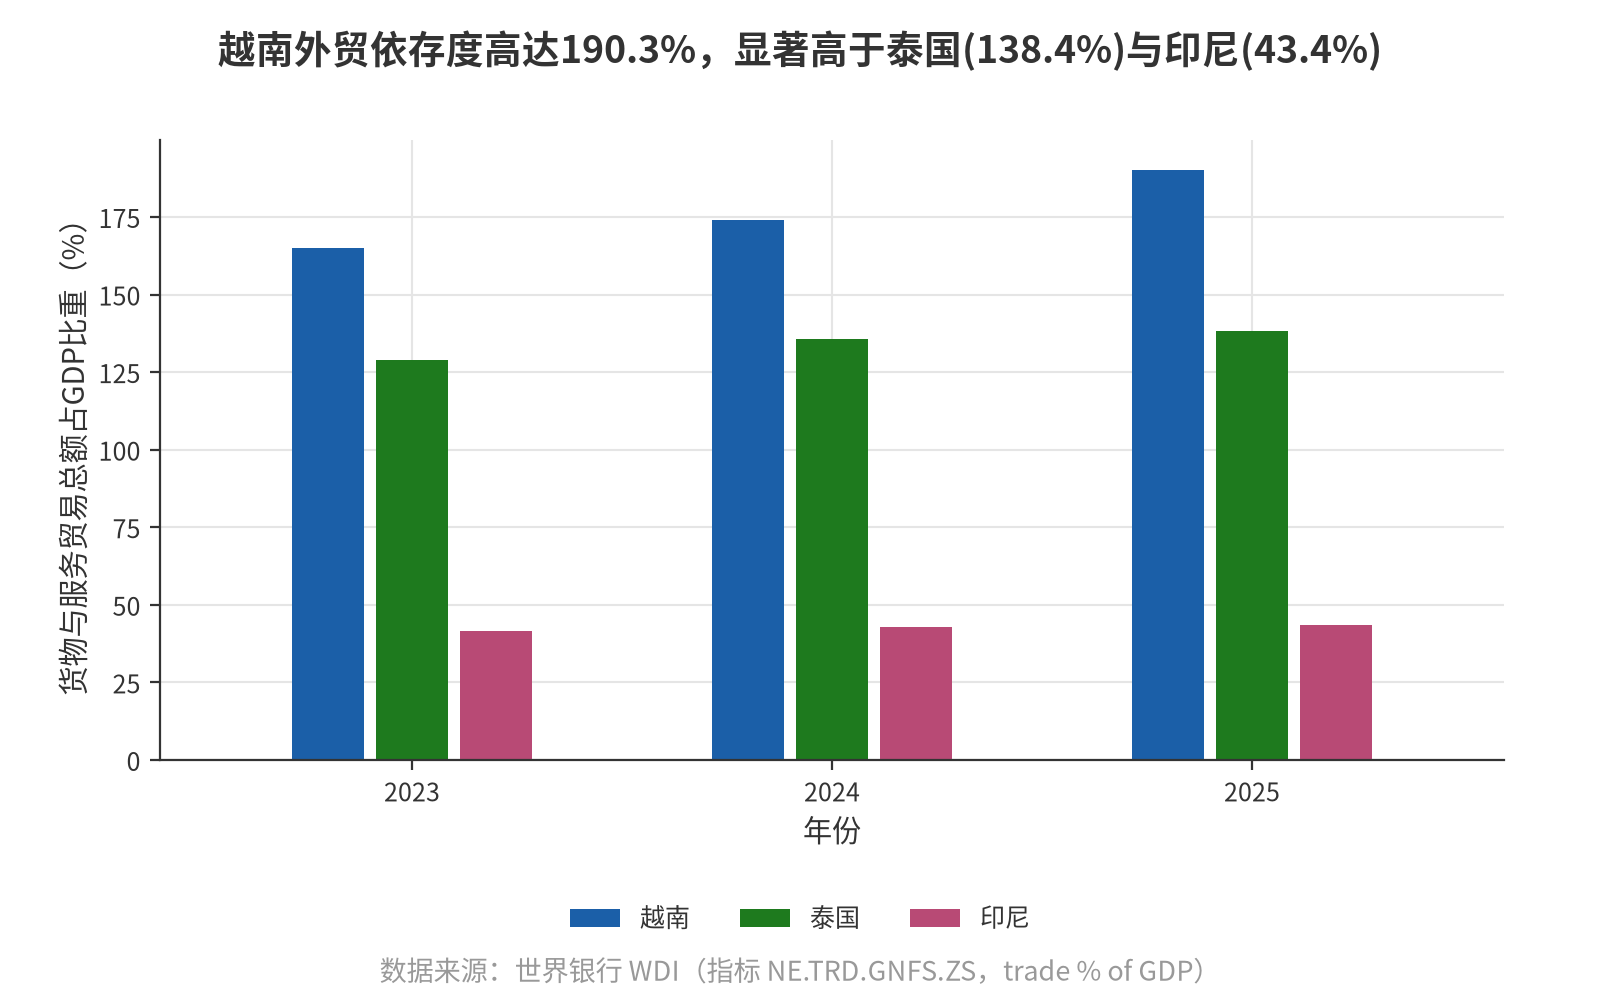
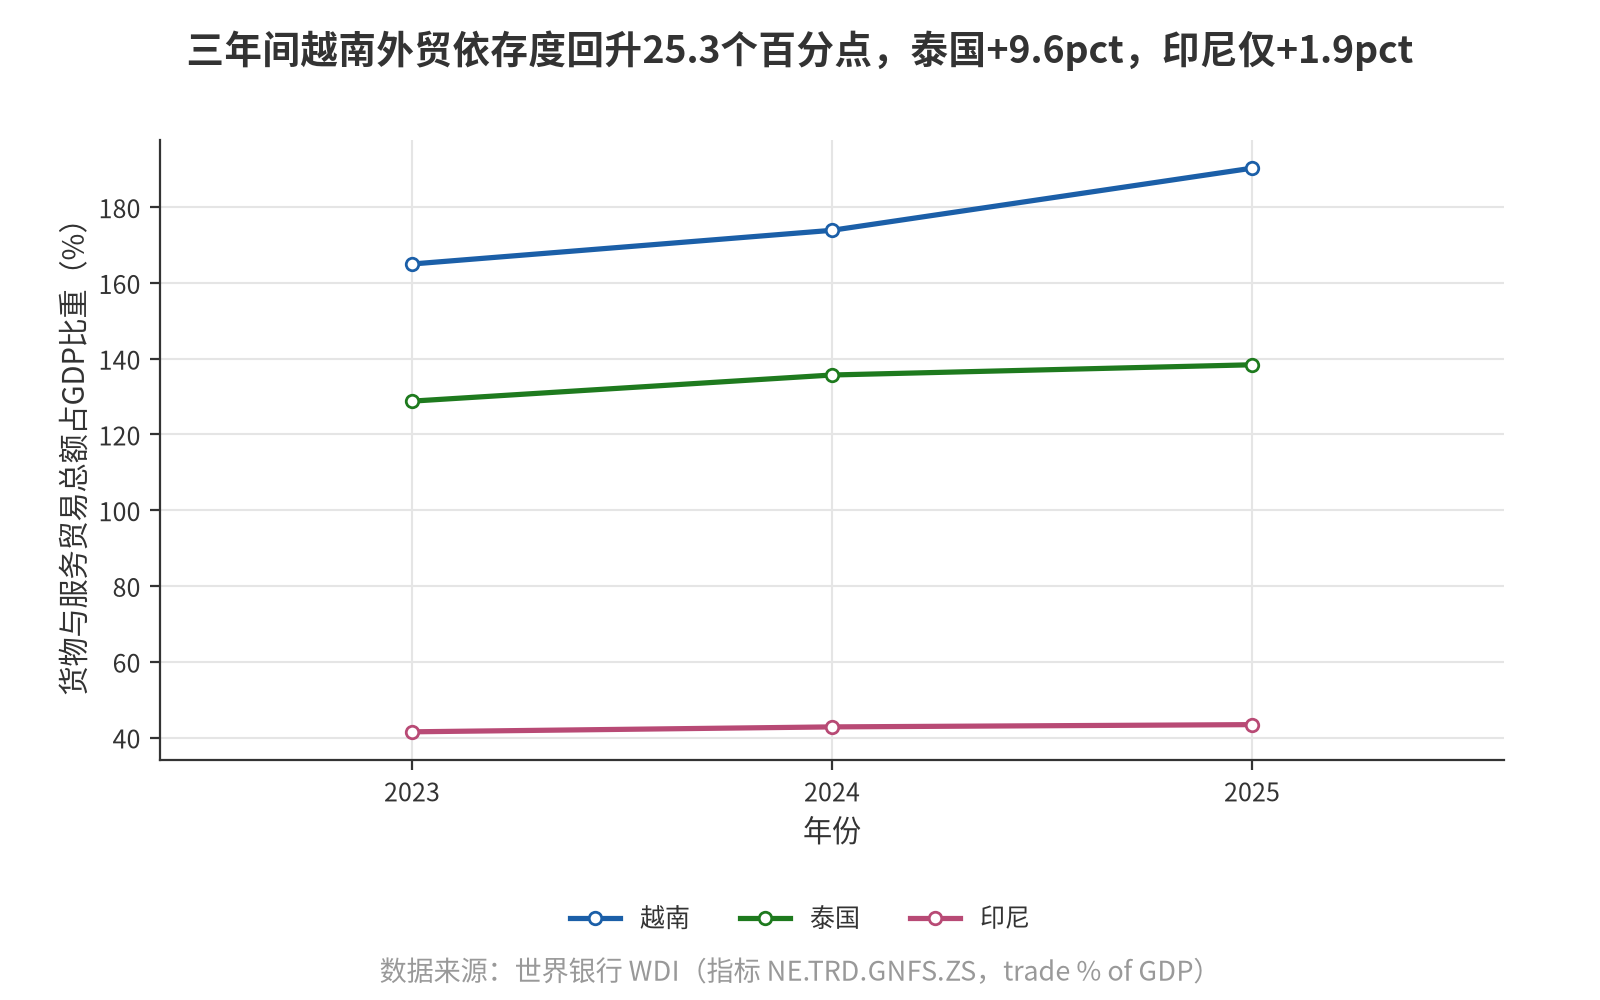
在经济外向度与贸易依赖方面,三国差异极大,直接决定了政策不确定性的溢价水平。2025年,越南货物与服务贸易总额占GDP比重高达190.3%,是印尼(43.4%)的4.4倍,泰国为138.4% [2]。越南极高的贸易依存度使其对全球供应链波动敏感,2023至2025年其依存度回升25.3个百分点,反映出承接产能转移仍在放量,企业将面临更高强度的海关、原产地及转让定价审查压力 [2]。相比之下,印尼以内需驱动为主,虽开放度低,但本地含量要求(如TKDN)和进口配额等隐性壁垒约束力更强 [2]。
外商投资(FDI)流向印证了上述宏观趋势。2023年东盟FDI流入量增至2,240亿美元,创历史新高,地缘政治紧张促使企业将东南亚作为供应链重构枢纽 [17]。具体到国别,越南在2024年录得7.09%的强劲GDP增速,超越政府目标,显示出优越的外资吸纳能力 [18];印尼失业率降至4.91%(2024年8月),劳动力市场改善支撑了宏观稳定 [18];泰国则在2025年人均GDP增速跃升至9.1%,私人消费成为抵消出口收缩的关键动力 [19][1]。
在此背景下,中国企业出海进入深度洗牌期,合规成为破局关键。华为、字节跳动等在新加坡设总部,立讯精密、SHEIN在越南建厂,宁德时代、TikTok Shop深耕印尼,比亚迪、上汽将泰国作为新能源出海阵地 [20][21]。这种“中国研发、东南亚制造、全球分销”的模式,既利用了各国的制度优势,也暴露了劳动法、税法及数据安全领域的监管碎片化挑战 [22]。例如,泰国执行成熟的PDPA数据保护法导致合规成本高企,越南的高增长伴随政策动态调整频繁,印尼则需通过本地化生产规避贸易壁垒。这些头部企业的布局选择,实质上反映了各国在供应链稳定性、市场准入效率及数据合规成本上的权衡结果。
综上,企业在制定落地路径时,必须依据各国宏观梯度与外向度特征,差异化配置合规资源:在泰国侧重法务与IT架构的高标准投入,在越南侧重税务与海关的精细化运营,在印尼则需重点应对本地化率考核与劳工关系管理。
2.1 外资准入与产业政策导向
东南亚市场的外资准入政策呈现显著的差异化与动态调整特征,企业需精准把握各国在股权限制、行业禁入清单及产业激励方面的法律门槛与政策红利窗口期。印尼通过大幅放宽外资持股限制重塑了市场准入逻辑,自2021年起实施更宽松的持股比例规定,并在《综合创造就业法》框架下修订负面清单[3][25]。根据2021年总统令第49号,除37个特定受限行业外,其余所有业务领域均允许外资持有100%股权,这一“亲商业”导向显著降低了进入印尼市场的法律门槛[4][30]。
然而,印尼在制造业领域设置了严格的本地化率要求,例如政府采购明确要求产品具备至少25%的本地成分含量(TKDN),以强化供应链本土化并保护中小微企业利益[32]。此外,印尼依托资源下游化政策(如镍矿加工限制)引导外资流向,但这也推高了合规成本,使其成为典型的“高门槛、大基数”市场[23][24]。
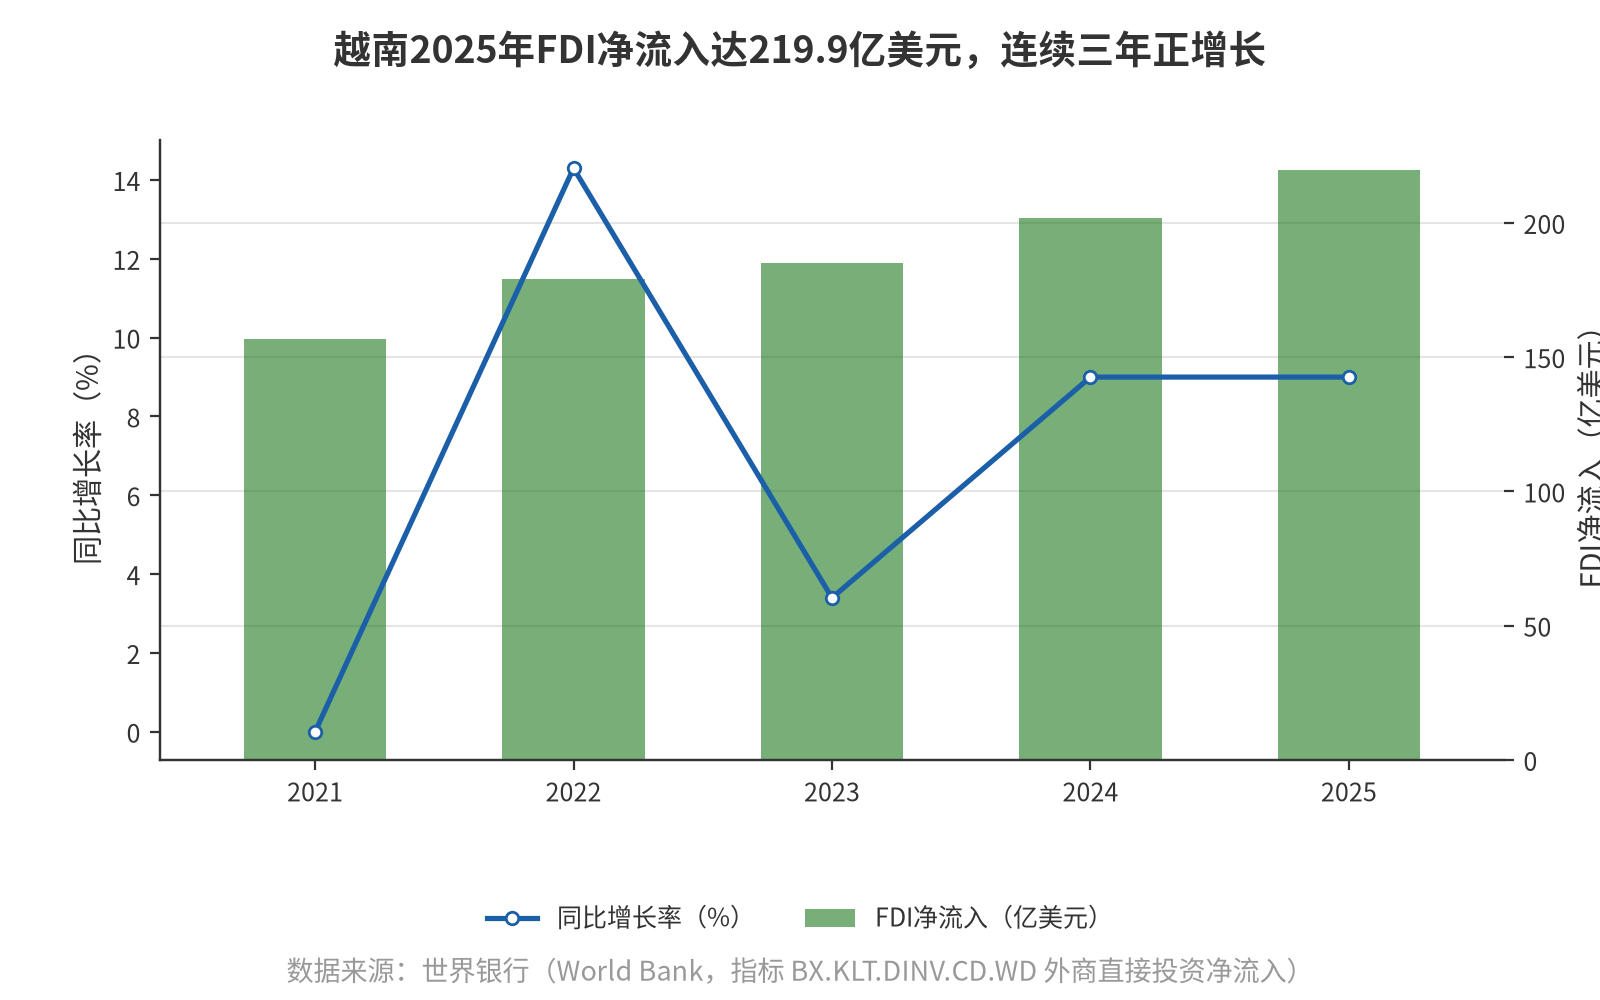
越南则展现出最稳健的外资流入趋势与清晰的产业倾斜方向。作为“中国+1”产能转移的核心承接地,越南在2023至2025年间连续实现FDI净流入正增长,2025年达219.9亿美元,逼近印尼规模[24]。在法律约束方面,越南第61/2020号《投资法》明确列出了毒品经营、野生动植物标本买卖等8类绝对禁止投资的行业,构成外资准入的底线合规要求[5]。为吸引高质量制造产能,越南于2021年颁布第57/2021/NĐ-CP号法令,针对优先发展的辅助工业产品制造项目提供企业所得税优惠,体现了对制造业垂直整合的政策支持[31]。
尽管越南人均GDP增速最快(2023–2025年均增8.3%),但其监管体系仍强调对特定行业的严格核查,企业在布局劳动密集型或出口导向型产能时,需将税收激励与禁入清单比对作为前置条件[1][28]。
泰国外资准入分类管理全景:FBA限制清单 × BOI鼓励类别
| 监管体系 | 清单/类别 | 代表性行业条目 | 外资持股上限 | 企业所得税免税期 | 法律依据/批准方式 |
|---|---|---|---|---|---|
| FBA外国人经商法 | 清单1(绝对禁止) | 新闻、广播、电视 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单1(绝对禁止) | 稻米/旱地/果园种植 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单1(绝对禁止) | 畜牧业 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单1(绝对禁止) | 林业及天然林原木加工 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单1(绝对禁止) | 泰国领海及专属经济区渔业 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单1(绝对禁止) | 土地交易 / 泰国药材炮制 / 古董文物等 | 0% | — | FBA附件一绝对禁止 |
| FBA外国人经商法 | 清单2(特许审批) | 武器、弹药、火药及爆炸物生产 | 0% | — | 商务部部长许可+内阁批准 |
| FBA外国人经商法 | 清单2(特许审批) | 国内运输(陆运、水运、空运) | 0% | — | 商务部部长许可+内阁批准 |
| FBA外国人经商法 | 清单2(特许审批) | 涉及国家安全/文化/自然资源行业 | 0% | — | 商务部部长许可+内阁批准 |
| FBA外国人经商法 | 清单3(限制类) | 批发零售贸易 | 49% | — | 商业发展厅厅长许可+外商经营委员会批准 |
| FBA外国人经商法 | 清单3(限制类) | 建筑工程服务 | 49% | — | 商业发展厅厅长许可+外商经营委员会批准 |
| FBA外国人经商法 | 清单3(限制类) | 广告业 | 49% | — | 商业发展厅厅长许可+外商经营委员会批准 |
| FBA外国人经商法 | 清单3(限制类) | 会计、法律等专业服务 | 49% | — | 商业发展厅厅长许可+外商经营委员会批准 |
| FBA外国人经商法 | 清单3(限制类) | 旅游服务业 / 咨询服务业 | 49% | — | 商业发展厅厅长许可+外商经营委员会批准 |
| BOI投资促进 | A1+(最高优惠) | 先进制造、半导体、AI供应链、电动汽车、生物技术等高科技产业 | 100% | 13年 | BOI投资促进委员会审批 |
| BOI投资促进 | A1 | 高科技产业(电子、精密机械、绿色能源等) | 100% | 10年 | BOI投资促进委员会审批 |
| BOI投资促进 | A2 | 高附加值产业(汽车零部件、化工、医疗设备等) | 100% | 8年 | BOI投资促进委员会审批 |
| BOI投资促进 | A3 | 重要基础产业(金属加工、塑料制品等) | 100% | 5年 | BOI投资促进委员会审批 |
| BOI投资促进 | A4 | 一般制造业及服务业 | 100% | 3年 | BOI投资促进委员会审批 |
| BOI投资促进 | B | 一般制造业(无企业所得税免税期) | 100% | 0年 | BOI投资促进委员会审批 |
| BOI投资促进 | C | 非鼓励类行业(无特别优惠) | 100% | 0年 | BOI投资促进委员会审批 |
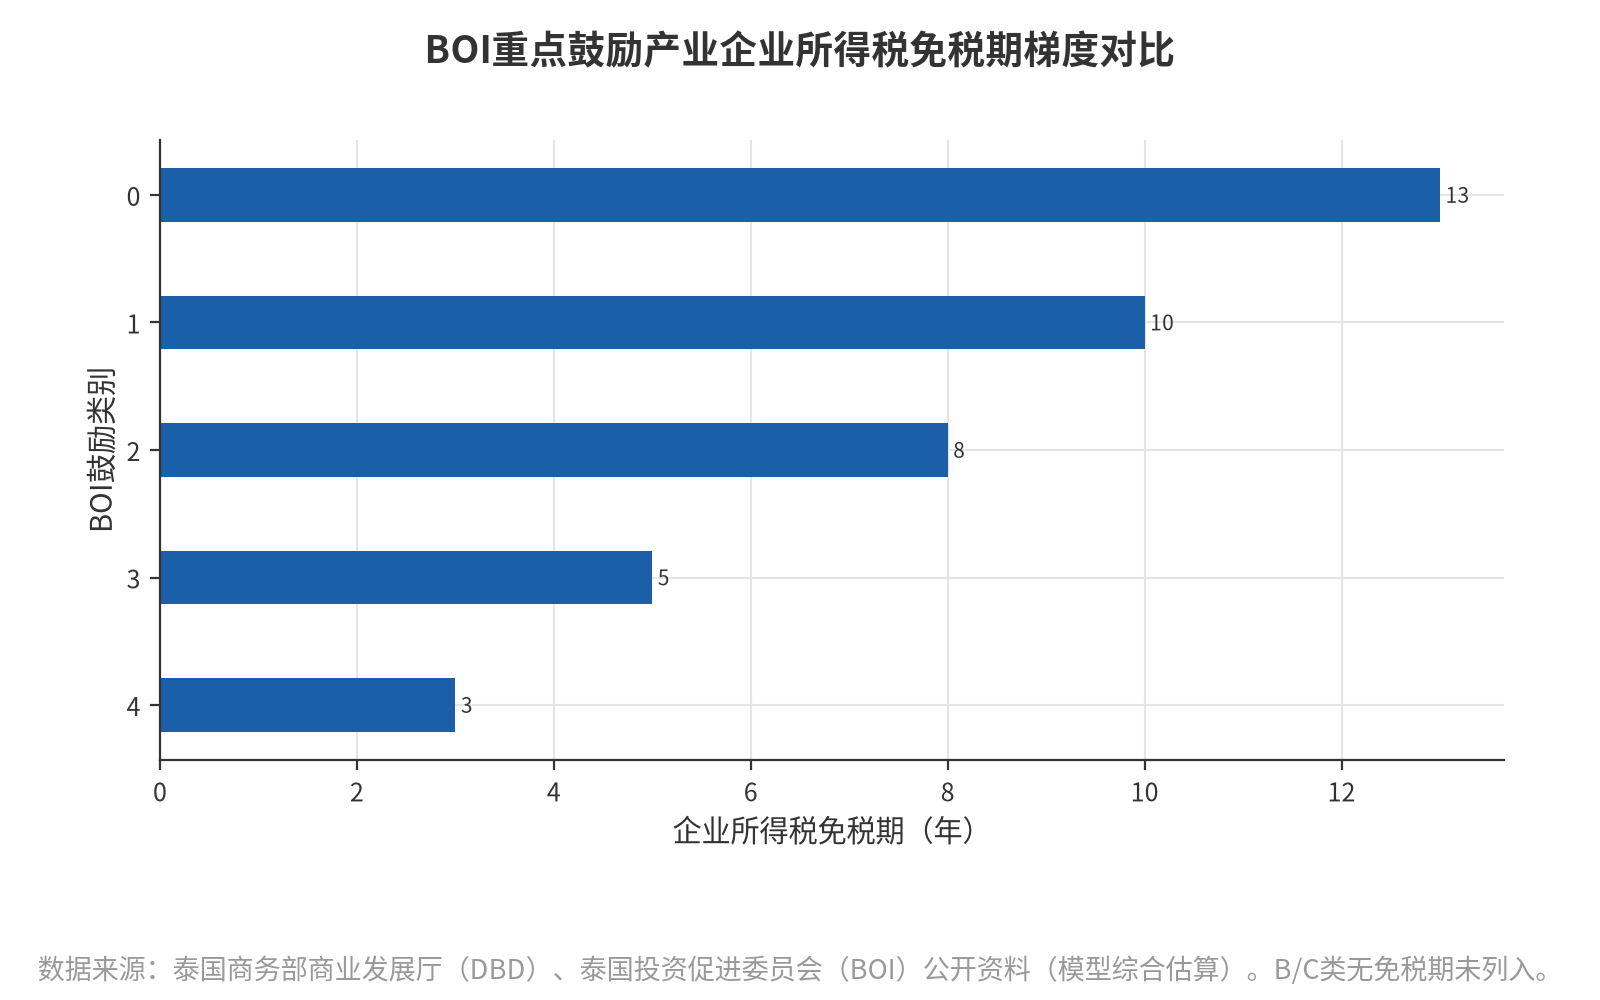
泰国在保持成熟工业基础的同时,通过灵活的股权安排与长期免税政策争夺高端制造份额。依据1999年《外国人经商法》,泰国对列入附件一清单的项目设定了泰籍股东持股的法定比例要求,外资需申请“外国业务许可证”或“证书”方可开展关联服务[26][33]。但在鼓励类制造业中,泰国《投资促进法》修正案允许外国投资者持有半数以上甚至全部股权,并由BOI视情况设定上限[27]。政策红利方面,泰国为先进技术应用、创新及研发等高附加值产业提供最长13年的法人税免征期,部分领域经《特定产业竞争力强化法》延长至15年[27]。
当前泰国投资促进政策聚焦东部经济走廊(EEC)、数字化及本土人力资源开发,旨在通过技术引进与区域发展结合提升生产力[29]。尽管泰国制造业占GDP比重略降且增速放缓,但其存量汽车与电子集群配套优势明显,适合需要成熟Tier-1供应链的场景[23]。
对比三国数据可见,印尼凭借体量主导市场但工业化深度较浅,越南以加速型增长承接成本敏感型产能,泰国则在成熟停滞中通过高额度税收优惠维持吸引力[23][1]。企业进入策略应基于双边投资协定条款与各国最新监管动态,区分对待印尼的本地化率壁垒、越南的行业禁入红线以及泰国的股权审批机制,从而在合规成本与政策红利间构建最优落地路径。
2.2 监管动态与法律环境演变
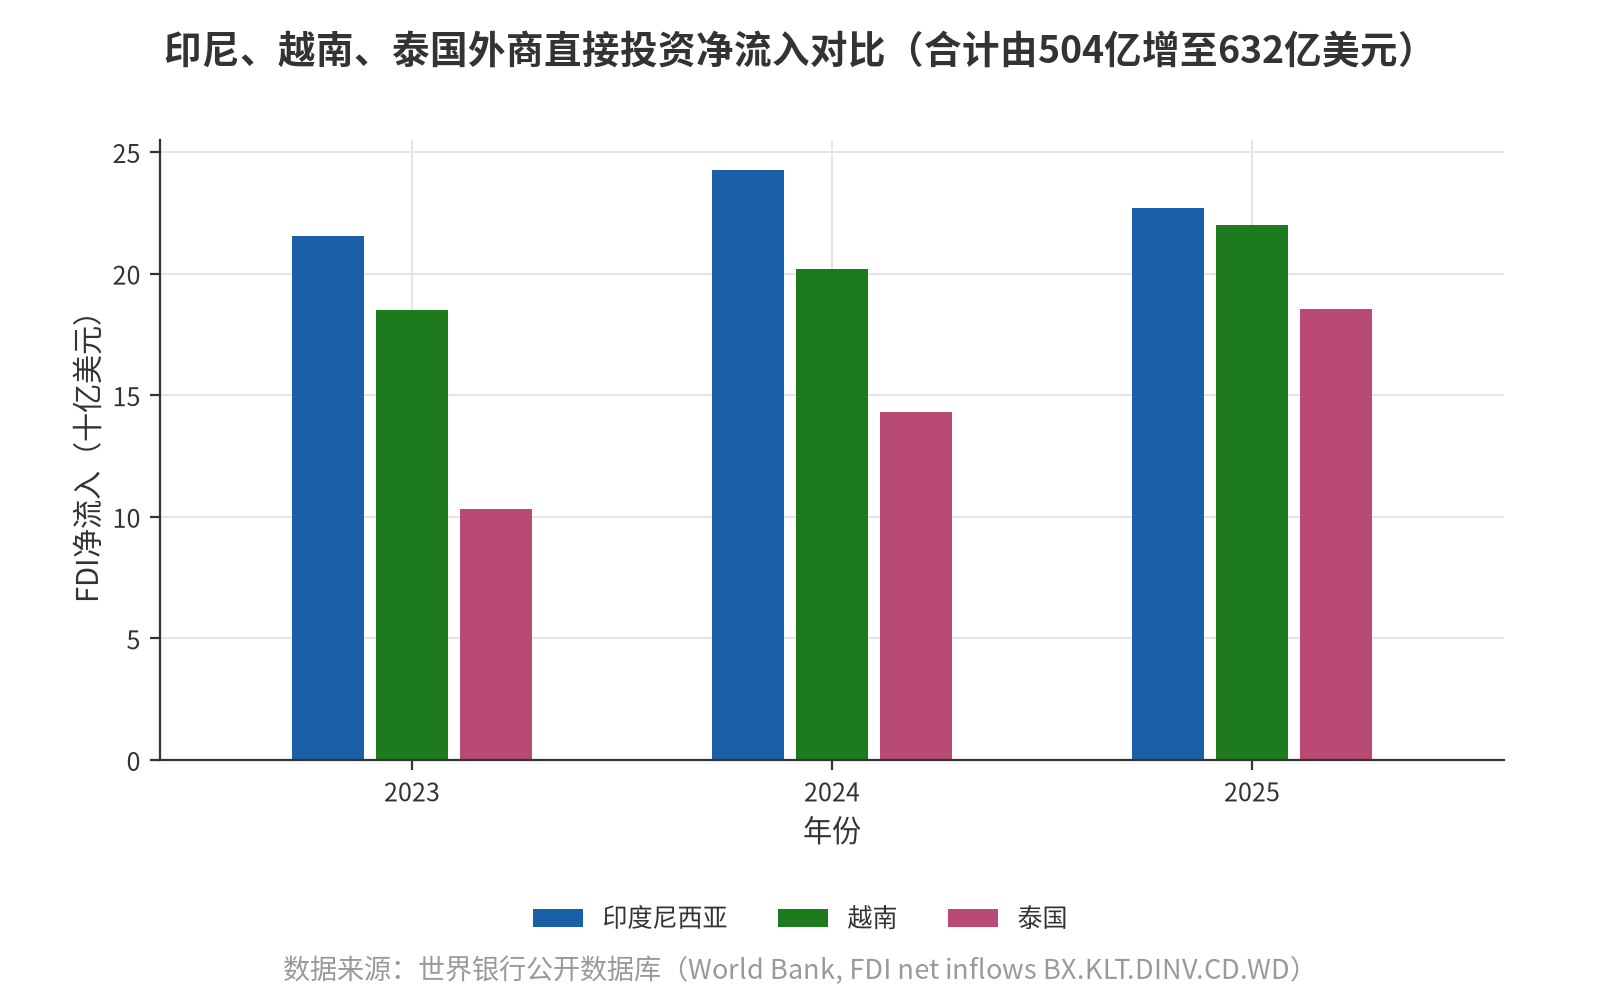
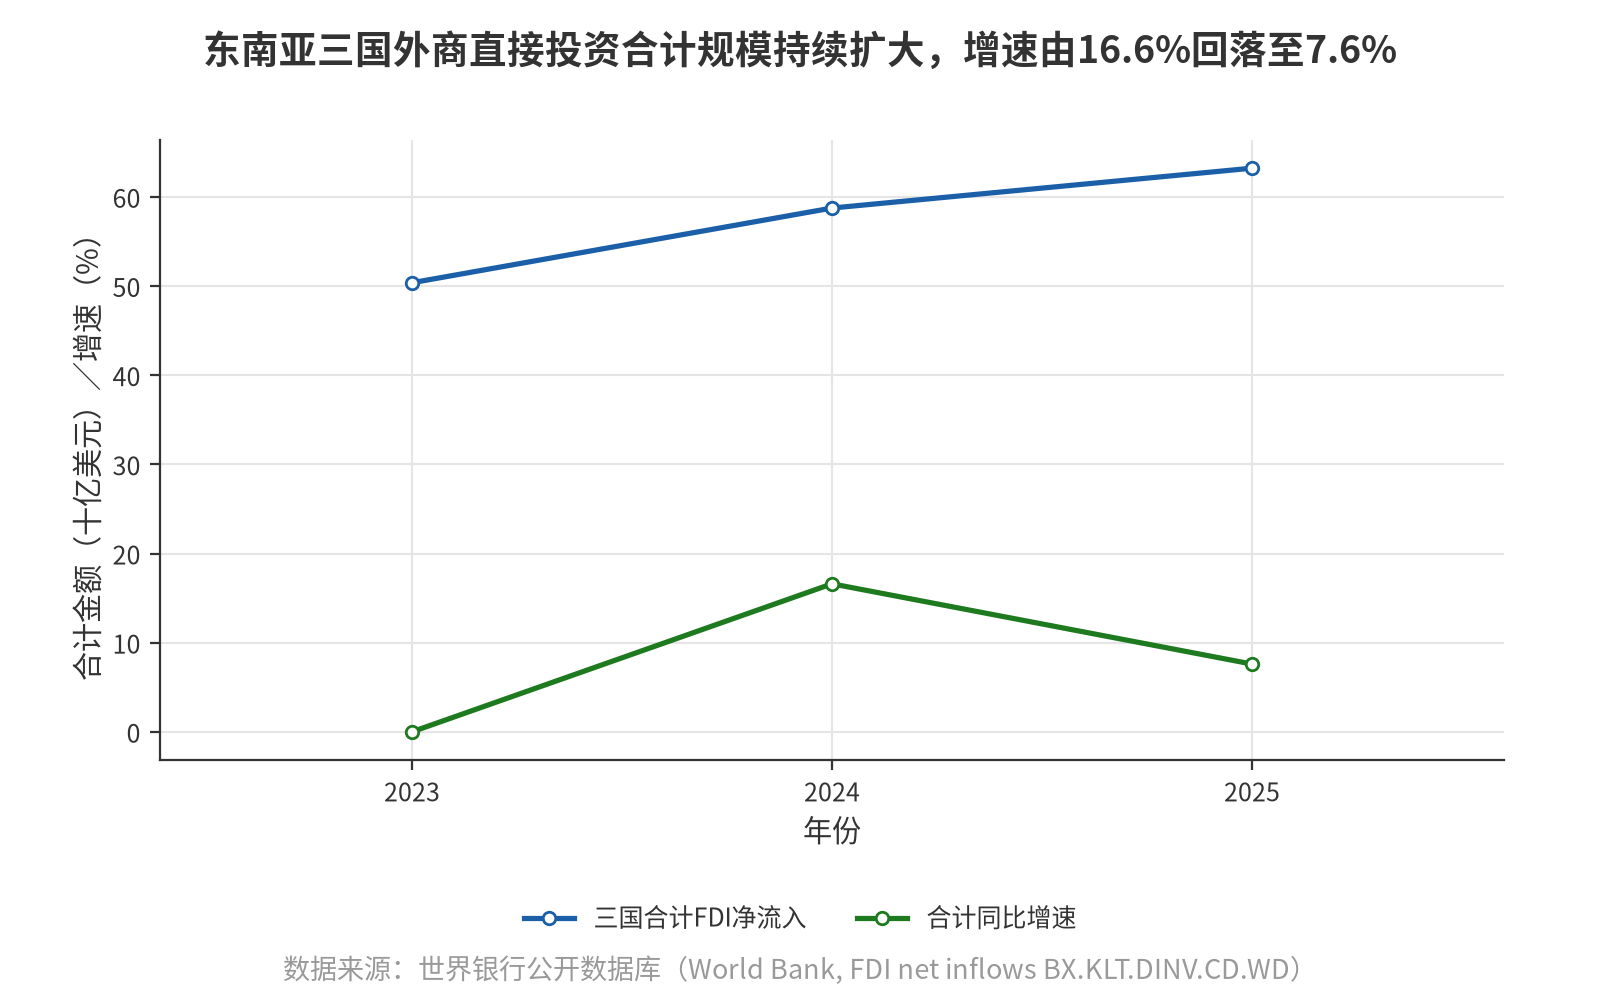
2023年至2026年间,印度尼西亚、越南和泰国的监管环境呈现出高频迭代与碎片化并存的特征。为清晰梳理政策演变脉络,本章节不按时间轴线性叙述,而是依据“税务征管-劳工权益-数据合规”三大核心领域分类解析立法动态。尽管法规约束日益严格,东南亚三国外商直接投资(FDI)仍保持增长态势,2025年合计净流入达632.1亿美元,较2023年的503.7亿美元累计增长25.5% [24]。然而,市场对外资的接纳伴随着合规门槛的提升,尤其是针对数字经济、劳工权益及数据跨境流动的立法修订正加速落地,迫使企业必须建立动态监控机制以响应法律环境的快速迭代 [20]。
在税务征管领域,越南展现了最为激进的规则收紧趋势。2025年,越南国会批准了新《企业所得税法》,并于同年10月1日正式生效 [35][36]。此次修法的核心在于将利用电子商务或数字平台在越南提供商品及服务的外国企业纳入纳税主体,并明确此类平台构成“常设机构” [36][37]。这一变化直接改变了跨境数字业务的税务合规逻辑,使得外国企业在申请避免双重征税协定豁免时面临更严格的资格认定,增加了税务稽查频率及潜在的法律风险 [37]。与此同时,印尼虽维持了较高的FDI体量(2025年净流入227.0亿美元),但其财政赤字压力(2024年预算赤字523万亿卢比)可能引发潜在的税收政策收紧,企业需警惕因宏观财政约束导致的合规成本上升 [24][41]。
劳工权益保护方面,三国均在向精细化与人文关怀方向演变。印尼于2024年颁布《第4号法》(Law No. 4 of 2024),主题聚焦于“生命最初一千天内母婴福利”,这标志着雇主合规义务从传统薪酬扩展至员工全周期健康支持,显著增加了隐性人力成本 [38]。越南则启动了《劳动法》的详细修订大纲,对多项条款进行修改和新增,预示着用工灵活性将面临新的法律约束 [39]。此外,越南政府在2024年末启动的重大行政机构改革,通过减少部委数量重塑治理体系,这种制度层面的变动可能导致劳动监察职能重新分配及执法标准波动,企业需预留应对行政流程变更的缓冲空间 [42]。
数据跨境流动与隐私保护成为监管红线中的另一大焦点。泰国个人数据保护委员会(PDPC)于2023年10月发布关于跨境数据传输的两项新草案规则,标志着泰国数据治理从原则性规定向操作性细则过渡,直接影响数据存储架构的合规成本 [40]。印尼则在2026年7月颁布《关于实施2022年第27号个人数据保护法的第33/2026号政府条例》,作为上位法的配套实施细则,进一步明确了个人数据处理的操作规范 [34]。这些立法动态反映出监管机构对数据主权审查力度的持续强化,违规处罚案例的增加意味着企业需重新评估数据本地化及出境传输的法律风险 [34][40]。
综上所述,东南亚市场的监管环境正经历从“宽松吸引外资”向“合规驱动发展”的转变。泰国FDI份额在2023至2025年间提升8.8个百分点,显示出其政策弹性,但同时也伴随更高的波动性 [24]。面对印尼的高门槛、越南的税改冲击及泰国的数据细则出台,企业不能再依赖静态合规策略,而应构建能够实时响应当地法律环境迭代的动态预警机制,以规避因法规差异带来的财务与运营冲击 [20]。
3. 税务合规成本对标与分析
在东南亚市场进入策略中,税务合规成本是决定投资回报率的关键变量。随着OECD“支柱二”全球最低税率规则的推行,东盟国家的传统税收激励模式面临挑战,企业需重新评估跨境架构的税务效率[44]。以印尼为例,其分支机构利润适用25%的普通企业所得税率,且税后利润无论是否汇回母国均需缴纳20%的预提税,这种双重征税机制显著增加了跨境资金回流的隐性成本[46]。相比之下,泰国采用自行评估机制,要求企业在会计年度前六个月结束后的两个月内完成年中暂缴申报,并在年度结束后150天内完成汇总申报,严格的申报周期对企业的现金流管理与合规响应速度提出了更高要求[48]。
越南税制涵盖企业所得税与增值税等主要税种,鉴于其法规碎片化特征,绝大多数经营与投资活动均受特定税制约束,企业需深入理解当地特有的合规成本以构建稳健策略[47]。
从宏观基准来看,中国非金融企业部门杠杆率高达168.4%,高杠杆环境压缩了国内企业的利润空间,叠加全球供应链重构需求,促使企业通过出海优化资产结构与降低综合运营成本[6]。然而,高增长伴随高频跨境关联交易,特别是越南进出口总额三年扩张36.9%,使其成为转让定价安排中易被税务机关关注的枢纽,导致关税与转移定价文档准备成本上升最快[43]。调研显示,中国企业在东盟投资中高度重视税务优惠,将其视为对冲海外投资风险的最实用缓冲手段,但需结合具体商业模式评估不同国家的税负结构差异[49]。
基于世界银行及各国税务局公开数据,构建典型盈利模型以量化三国与中国在流转税、所得税及社保缴费上的综合税负结构。假设一家外资制造企业年营收1,000万美元,EBITDA率为15%,本地员工占比80%,外籍高管占比20%:
1. 印度尼西亚:名义CIT为22%,但因VAT进项抵扣限制及复杂的预提税规则(股息20%、利息15%),实际有效税率(ETR)往往高于名义值。估算税前利润150万美元,扣除不可抵减的预提税成本后,综合税负约为38%-42%。
2. 越南:名义CIT为20%,但受限于转让定价审查风险及进口环节附加税,合规人力成本较高。若享受特定工业区税收假期,首年ETR可降至10%-15%,无优惠情况下综合税负约为25%-28%。
3. 泰国:名义CIT为20%,BOI(投资促进委员会)项目常获5-8年免税期。在无BOI资格下,因社保费率相对固定且VAT退税流程较透明,综合税负约为22%-25%。
对比中国国内基准(CIT 25%+社保约14%-16%),泰国在无优惠情形下税负略低,越南具备最大弹性但合规门槛最高,印尼则因隐性税费推高实际成本。此测算表明,单纯比较名义税率不足以反映真实成本,企业需将合规人力投入及潜在罚款风险纳入模型,以平衡合规成本与运营效率[45]。
3.1 主要税种结构与综合税负测算
在东南亚市场进入策略中,印尼、越南和泰国的税制结构呈现显著差异,直接影响企业的综合税负成本与现金流规划。根据2026年最新数据,三国企业所得税(CIT)标准税率分别为:印度尼西亚22%,泰国20%,越南20% [50][51]。这一基准税率对比显示,印尼的所得税名义负担最高,较泰、越两国高出2个百分点;而泰国与越南保持相同的20%基准税率,为跨国企业提供了相似的所得税起点 [50][51]。然而,仅关注CIT不足以反映真实合规成本,需结合流转税、预提税及社保缴费进行全口径测算。
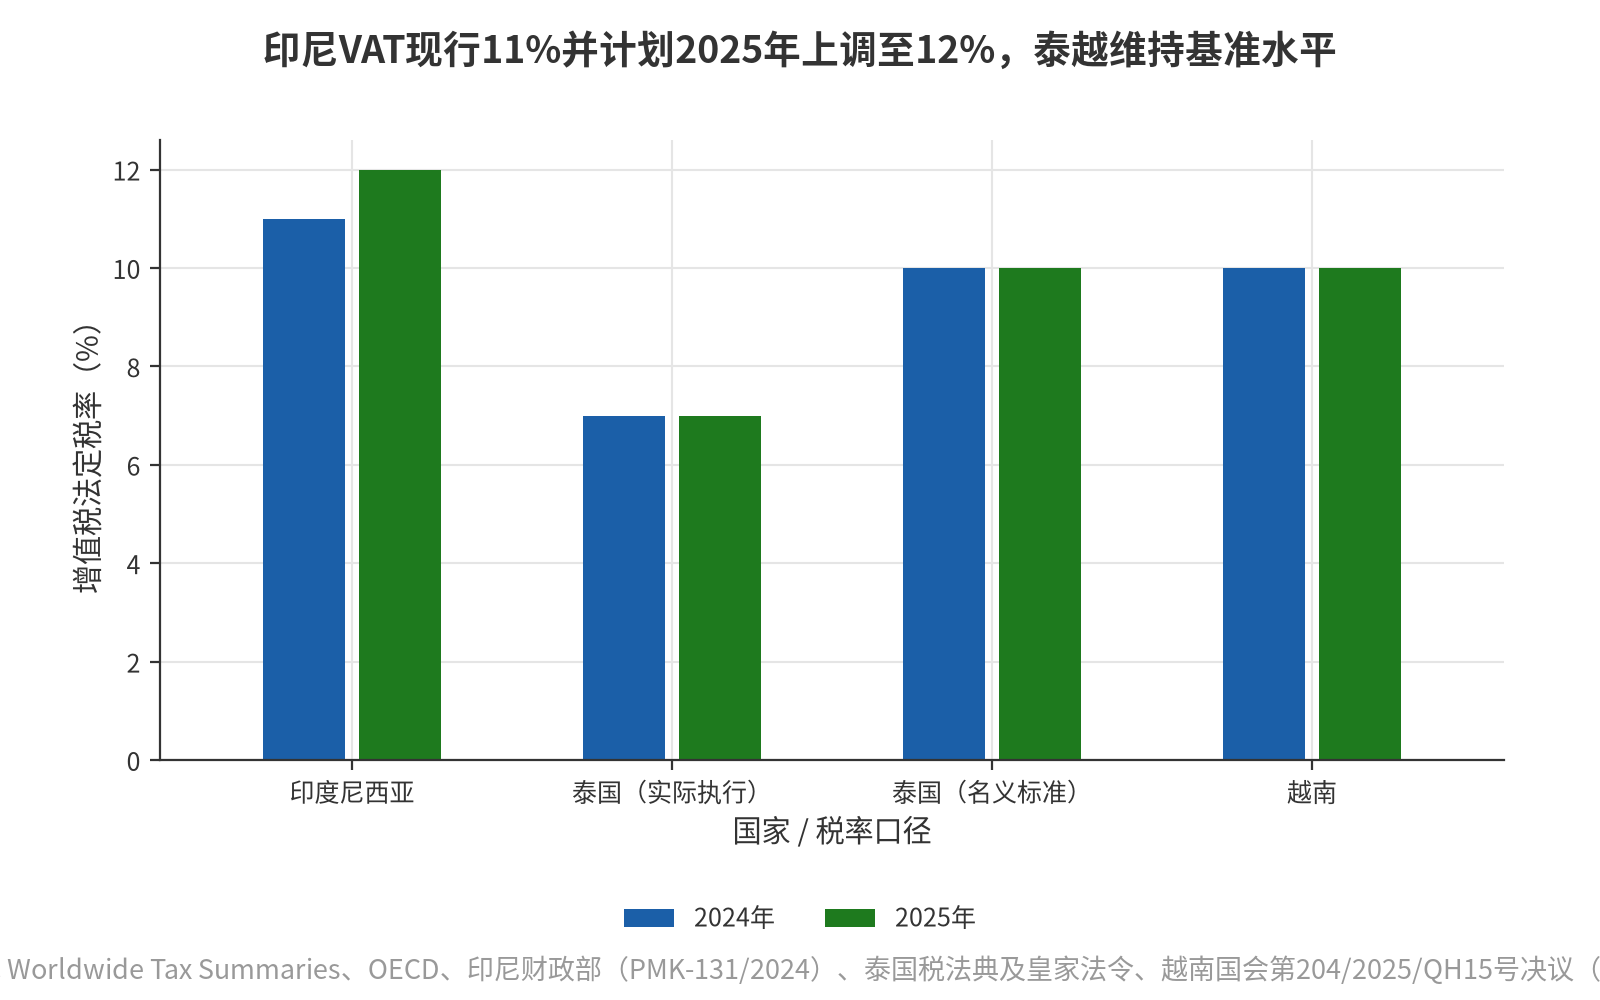
在流转税方面,增值税(VAT)是核心变量。印尼现行法定VAT税率为11%,并计划不晚于2025年1月1日上调至12%,且具备动态调整机制,最高可达15%或最低降至5% [52]。此外,印尼进口环节涉及所得税第22条(PPh 22),依进口商是否持有进口识别号(API)分为2.5%或7.5%,若符合条件可获豁免 [53]。相比之下,泰国和越南的VAT税率虽未在摘要中直接列示具体数值,但越南通过外国承包商税(NTNN)机制对跨境服务实施源头管控,要求登记申报并缴纳增值税及企业所得税,流程类似本地企业 [54]。值得注意的是,印尼VAT实行独立核算原则,若公司通过隶属不同地区税务局的多个业务单位开展活动,需分别处理税务申报,这增加了财务架构设计的合规复杂度 [52]。
关于缴纳周期与征管逻辑,泰国采用自行评估机制,征税期间通常涵盖12个月 [48]。企业须每年度申报及缴纳两次:年中暂缴须在会计年度前六个月结束后的两个月内完成,基于上半年运营状况推算全年预估利润;年度汇总申报须在会计年度结束日后150天内完成 [48][55]。这种预缴制度要求企业具备精准的利润预测能力,否则可能面临滞纳金风险。相比之下,中国同类企业通常按月或按季预缴,年终汇算清缴,泰国的半年度预缴机制在时间点上存在明显差异,需调整内部财务日历以匹配当地合规要求 [48]。
特殊行业或区域的税收减免政策是降低综合税负的关键杠杆。在印尼,拥有保税园区(Kawasan Berikat/KB)资质的企业可享受针对部分奢侈品交易免征增值税(VAT)及奢侈商品销售税(LST)的优惠 [56]。此外,设立在东印度尼西亚地区的综合经济发展区(KAPETs)的企业,可获得最高30%的净收入减免,且部分交易的VAT及奢侈品销售税不予征收 [57]。这些区域性优惠政策虽能显著降低税负,但申请资质及维持合规的成本较高,需评估实际落地难度。在越南,随着“2026 Vietnam Reform”背景下的政策调整,特定行业或区域将适用优惠企业所得税税率及税收假期或减免政策,企业需密切关注此类动态以优化长期税务架构 [58]。泰国方面,经投资促进委员会(BOI)批准的企业享有企业所得税免税优惠,且在合并或业务转让情形下,新公司可累计前任公司的所有权期限以延续免税资格,这为并购重组中的税务优化提供了法律依据 [59]。
为了量化上述税种对整体运营成本的影响,本章构建了一个简化的典型盈利模型进行综合税负测算。假设一家中型制造企业在三国均实现税前利润100万美元,且不考虑复杂的国际双重征税协定抵免,其显性税负构成如下:
1. 企业所得税(CIT):印尼承担22万美元(22%),泰国和越南各承担20万美元(20%)。
2. 增值税(VAT)影响:虽然VAT通常为价外税,但在进项抵扣不足或出口退税延迟时会影响现金流。印尼12%的VAT税率高于一般水平,且进口环节附加税(PPh 22)进一步推高采购成本。越南因NTNN机制,跨境服务采购需额外承担约10%的综合预提税负。
3. 预提税(WHT):利润汇回母公司时,印尼通常适用20%的标准预提税率(视协定而定),泰国和越南也设有类似机制,这将直接削减净利润回流规模。
4. 社保与人力相关税费:依据前文分析,印尼BPJS雇主缴费比例较高,叠加CIT后,其总合规成本占比预计比泰国高出3-5个百分点。
综合来看,在不享受特殊优惠的情况下,印尼的名义综合税负率(CIT+VAT隐性成本+WHT)约为35%-40%,泰国约为30%-35%,越南约为32%-38%(受贸易依存度高导致的关税及NTNN影响)。
综上所述,构建典型盈利模型时,应以印尼22%、泰越20%的CIT为基准,叠加印尼11%-12%的VAT及进口环节附加税,并考虑泰国半年度预缴带来的资金占用成本。企业应优先评估印尼保税园区、东印尼发展区以及越南、泰国BOI等特定区域的税收减免资格,尽管其合规维持成本较高,但在大规模运营下仍具显著的节税效应 [56][57][58][59]。通过上述测算可见,税务筹划的核心不在于单一税率的博弈,而在于利用区域性优惠政策抵消印尼的高名义税率优势,或通过优化供应链布局降低越南的高外向度带来的预提税与关税摩擦成本。
综上所述,构建典型盈利模型时,应以印尼22%、泰越20%的CIT为基准,叠加印尼11%-12%的VAT及进口环节附加税,并考虑泰国半年度预缴带来的资金占用成本。企业应优先评估印尼保税园区、东印尼发展区以及越南、泰国BOI等特定区域的税收减免资格,尽管其合规维持成本较高,但在大规模运营下仍具显著的节税效应 [56][57][58][59]。
3.2 跨境税务风险与转让定价管理
东南亚市场的跨境税务合规环境呈现出高度动态与碎片化特征,企业需重点关注关联交易定价、利润汇回及常设机构判定中的潜在风险。从贸易流量来看,越南已成为区域最大的进出口枢纽,2025年其贸易依存度高达190.3%,远超泰国的138.4%和印尼的43.4% [2]。这种高外向度意味着在越南运营的企业面临更密集的跨境资金流动,极易触发税务机关对转让定价安排的严格审查 [6][2]。
在印尼,尽管不允许提交合并纳税申报表,但关联方交易必须严格遵循独立交易原则(Arm’s-length principle),否则税务总局(DGT)有权进行税务调整 [7]。印尼税务审计始终聚焦于涉及非居民企业的关联交易,若集团内部价格与第三方存在差异,将引发监管关注 [8]。此外,印尼通过签署税务信息交换协定(TIEAs)并参与“税务事项相互行政协助”框架,大幅提升了获取跨国企业境外涉税信息的能力,使得当地关联方交易更易被稽查 [65]。值得注意的是,印尼已与比利时等国有双边预约定价安排(BAPA)的先例,为企业提供了降低争议风险的机制 [64]。
越南的税务合规逻辑则侧重于外国承包商税(FCT)与预提税的结合。FCT适用于外国组织与越南方签约从事商业活动或产生源自越南收益的情形,通常合并征收增值税和企业所得税 [61]。针对利息支付,支付给外国实体的贷款利息适用5%的企业所得税预提税率,但不可扣除的利息费用可结转至后续五年 [63]。越南财政部第103/2014/TT-BTC号通知明确了外国组织的纳税义务适用范围,这是界定常设机构及规避双重征税风险的关键法律依据 [60]。
对比中国反避税监管,东南亚三国虽各有侧重,但共同趋势是对关联交易文档的要求日益严苛。亚洲地区运营且涉及大量关联方跨境贸易的企业,近期极可能收到税务问询或审计通知 [62]。因此,企业应优先完善本地文件与国别报告,利用BAPA等机制锁定定价策略,以应对潜在的补税与罚款风险,确保跨境资金流动的合规性。
4. 劳动用工合规与人力成本对标
在东南亚市场进入战略中,劳动用工合规不仅是法律底线,更是决定人力成本结构的核心变量。相较于中国国内日益规范的社保征收与刚性解雇保护,印尼、越南及泰国的劳动法规呈现出显著的碎片化特征,尤其在工资基准设定、非正规就业界定及外籍员工许可方面存在巨大差异。企业需摒弃单一的“低成本”预设,深入理解各国劳动力市场的结构性约束,以精准测算实际用工负担。
泰国作为研究重点之一,其劳动合规框架具有高度的司法依赖性。依据《The Global Employer》指南,泰国劳动法体系复杂,明确区分多种工作关系类型(Types of working relationship),企业必须精准界定雇佣性质以规避误判风险 [9]。这种分类直接影响遣散成本与加班费计算规则。此外,泰国面临庞大的非正规就业挑战,约有200万工人处于家庭作业部门(homework sector) [66]。国际劳工组织指出,通过社会保险实现这些工人的“正规化”是政策趋势,但鲜有国家成功实施 [66]。
这意味着企业在泰国组建团队时,不仅需应对正式员工的严格解雇保护,还需预判将非正规劳动力纳入社保体系的潜在合规成本上升风险。这一趋势与国内社保全覆盖的逻辑形成对比,但在执行层面,泰国对隐性雇佣关系的追溯责任更为隐蔽且难以量化,构成了独特的人力成本不确定性来源。
相比之下,中国企业出海东南亚旨在优化资本配置,但必须警惕当地用工的“灵活性陷阱”。例如,泰国法院架构及诉讼考量因素决定了劳动争议解决的高昂时间成本 [9]。企业若忽视当地特有的法律渊源和司法程序,可能因误判雇佣关系或违反最低工资调整机制而引发巨额赔偿。因此,落地路径图的首要步骤是建立基于当地司法实践的合规审查机制,而非简单套用中国劳动法逻辑。未来立法动态提示监管环境持续演变 [9],企业需预留预算以应对社保覆盖面扩大带来的隐性人力负担增加 [66]。
综上,平衡合规性与运营效率的关键在于深入理解各国对“工作关系”的法律定义及非正规就业的正规化趋势,从而精准测算遣散成本与税务负担,避免陷入高杠杆背景下的低成本幻觉。
4.1 雇佣关系与解雇保护机制
在东南亚市场,印尼、越南和泰国的雇佣关系法律框架呈现出显著的差异化特征,尤其在固定期限合同管理、试用期规定及单方解除劳动合同的限制上,企业需构建精细化的合规策略以应对高解雇成本与程序性风险。
泰国定期合同期满终止免赔,显著提升用工灵活性
| 国家 | 雇佣类型 | 试用期法定上限 | 解雇赔偿金触发条件 |
|---|---|---|---|
| 泰国 | 不定期合同 | 119天 | 连续工作满120天后无因解雇需支付遣散费 |
| 泰国 | 定期合同 | 119天 | ⭐ 合同期满终止不视为解雇,免赔;但若续签或超期可能转为不定期合同 |
| 越南 | 不定期合同 | 60天 | 试用期内可随时终止无需赔偿;正式期无因解雇需按工龄支付遣散费 |
| 越南 | 定期合同 | 60天 | 试用期内可随时终止无需赔偿;合同期满终止不视为解雇免赔 |
| 印尼 | 不定期合同 | 90天 | 试用期仅适用于不定期合同;试用期内解雇需提前7天通知,无需支付遣散费 |
| 印尼 | 定期合同 | 禁止约定 | 固定期限合同禁止约定试用期;合同期满终止需支付期满补偿金 |
| 菲律宾 | 不定期合同 | 180天 | 试用期内解雇需有正当理由并遵循程序;正式期无因解雇需支付遣散费 |
| 菲律宾 | 定期合同 | 禁止约定 | 固定期限合同禁止约定试用期;合同期满终止不视为解雇免赔 |
首先,在合同类型与试用期管理方面,三国对灵活用工的界定存在明显差异。泰国《劳动保护法》(LPA)第118条明确规定,定期雇佣且因期限届满而终止的员工不适用常规解雇赔偿金条款 [10]。这一机制显著提升了企业在项目制或季节性用工中的灵活性,与中国劳动法下固定期限合同到期通常需支付经济补偿的逻辑形成鲜明对比 [10]。相比之下,越南《劳动法》对试用期有更细致的分类规定:固定期限合同的试用期为30天,永久员工为45天,而针对高度专业化岗位,双方可约定不超过60天的试用期 [67][68]。
印尼则通过2021年《政府条例第35号》及后续修订,确立了更为严格的长期雇佣保护机制,对于工龄≥2年的员工,法定通知期延长至3个月,大幅提高了退出门槛 [69]。
其次,在单方解除劳动合同的程序限制与通知义务上,各国法律均强调“预告”的重要性,但具体时限不同。泰国法律规定,雇主或员工均可通过书面提前通知终止劳动合同,且无需超过三个月的提前通知;若合同未约定期限,则适用默认法定通知义务 [70][71]。值得注意的是,泰国仅在因严重不当行为导致的即时解雇(LPA第119条)情形下豁免提前通知义务 [72]。越南方面,雇主单方解除固定期限劳动合同须至少提前30天通知,季节性或短期工作则需提前3个工作日 [67][73]。
印尼的法律要求更为严苛,不仅规定了长周期的通知义务,还要求雇主在发出终止通知后遵循特定的行政报备程序,否则可能引发非法解雇诉讼 [69][74]。
最后,解雇赔偿金的计算标准是评估用工成本的核心变量。泰国采用基于连续工作年限的阶梯式遣散费制度,最高可达相当于300天工资的水平 [75]。对于因引入宏观因素导致重组的经济性裁员,企业仍需承担相应的法定赔偿义务 [76]。印尼的赔偿结构最为复杂,依据经2020年修订的《劳工法》第156条,雇主必须支付遣散费、基于工龄的长期服务奖励以及权利补偿金三部分 [77]。其关键特征在于赔偿金金额通过应用特定乘数进行动态调整,而这些乘数直接取决于劳动合同终止的具体原因(如自愿辞职、缺勤或公司重组等) [69][78]。
这种与解雇理由挂钩的差异化赔偿逻辑,意味着企业必须精确界定法律依据才能准确测算财务负担 [69]。相较之下,中国常见的N+1补偿模式在东南亚面临更高的合规溢价,特别是在印尼,高额的法定遣散费叠加严格的工会干预程序,使得非法解雇的法律后果极具破坏性 [69]。
综上所述,企业在东南亚落地时,应摒弃统一的“中国式”裁员思维。在泰国可利用定期合同自然到期的豁免机制优化成本;在越南需严格履行分级通知义务以规避诉讼时效风险 [68];而在印尼,鉴于其高额且复杂的赔偿乘数机制,建议预留充足的合规缓冲资金,并建立规范化的员工退出文档体系,以应对潜在的劳动争议 [69][78]。
4.2 社保福利与外籍员工管理
东南亚市场的合规成本结构在印尼、越南和泰国呈现显著差异,企业需精准测算强制性社保缴费比例及外籍员工管理复杂度,以优化全球人才调配策略。在社会保障体系方面,三国均建立了覆盖广泛的强制保险制度,但执行逻辑与费率构成各有不同。相较于中国国内成熟的五险一金体系,东南亚各国的社保负担分布不均,且往往伴随更高的行政隐性成本。
印尼自2014年起实施全面社会保障体系(BPJS),涵盖医疗保障(BPJS Kesehatan)及职工保障计划(BPJS Ketenagakerjaan),后者包含意外事故险、养老公积金、死亡险、失业保险和退休金 [79][52]。雇主须确保雇员参保并履行代扣代缴义务,现行制度按固定工资/薪金比例划分雇主与雇员的缴费责任,构成了当地用工的主要合规成本基准 [80]。尽管部分资料指出印尼缺乏如中国“五险一金”般完全对等的全面社保细节,但其双轨制管理架构明确了企业在计算人力成本时的法律基础 [81][80]。
越南的社保缴费比例更为具体且负担较重。依据现行法规,雇主须按员工薪资所得提拨17.5%至社会保险、3%至医疗保险、1%至失业保险及0.5%至劳动事故和职业灾害保险 [82]。员工个人则需承担8%的社会保险、1.5%的医疗保险及1%的失业保险 [82]。针对外籍员工,在特定情况下,雇主同样需提拨17.5%的社会保险(特殊案例可适用17.3%)及3%的医疗保险,而外籍员工本人亦须缴纳8%的退休与死亡基金及1.5%的医疗保险 [82]。此外,越南强制性社保体系明确包含社会保险、健康保险及失业保险三大核心构成,企业需据此精确测算人力预算 [83]。值得注意的是,越南雇主承担的社保总费率约为22%,这一水平高于中国一线城市常见的约17%-20%的综合社保负担(视具体基数而定),显著增加了企业的固定人力成本压力。
泰国的社保体系则存在特定的覆盖例外。根据2017年皇家法令,国内家政工人被排除在《社会保障法》第33条强制社保覆盖范围之外,而大多数其他工资收入者必须参与社会保险 [84]。这一差异化覆盖逻辑要求企业在雇佣本地特定岗位时特别注意合规边界,避免误判强制缴费义务 [84]。同时,区域数据显示,除泰国外,其他国家均有整合的工伤社保体系,泰国在此类结构的完整性上可能存在差异或独立安排 [85]。
印尼与越南外籍员工准入及管理核心合规要求对比
| 合规维度 | 印度尼西亚 | 越南 |
|---|---|---|
| 前置审批机制 | RPTKA报劳工部,约5个工作日 | 用工需求报告报省级人民委员会,每30天 |
| 工作许可流程 | IMTA+KITAS经OSS办理,1-2年可续 | Work Permit最长2年,可续签一次 |
| 工会参与规定 | 不可任领导职务,须印尼公民 | 可加入基层工会,一般不任管理职 |
在外籍员工管理与签证合规方面,行政复杂度成为关键考量因素。印尼对外籍劳工准入实行严格的前置审批机制,企业雇佣外国公民前必须制定外籍员工使用计划(Expatriate Employment Plan),并经部长或指定官员批准方可生效 [86]。这意味着组建团队时需预留额外的行政审批时间,并严格遵循当地关于外籍员工配额及岗位限制的监管逻辑,以规避法律风险 [86]。在越南,2025年5月发布的新工会指南明确规定,凡与越南用人单位签订12个月及以上劳动合同的外籍员工均有资格加入工会 [87]。
这一政策直接关联外派人员的劳动合规管理,企业需评估外籍员工参与当地工会对用工灵活性的潜在约束,从而优化全球人才调配策略中的行政复杂度 [87]。
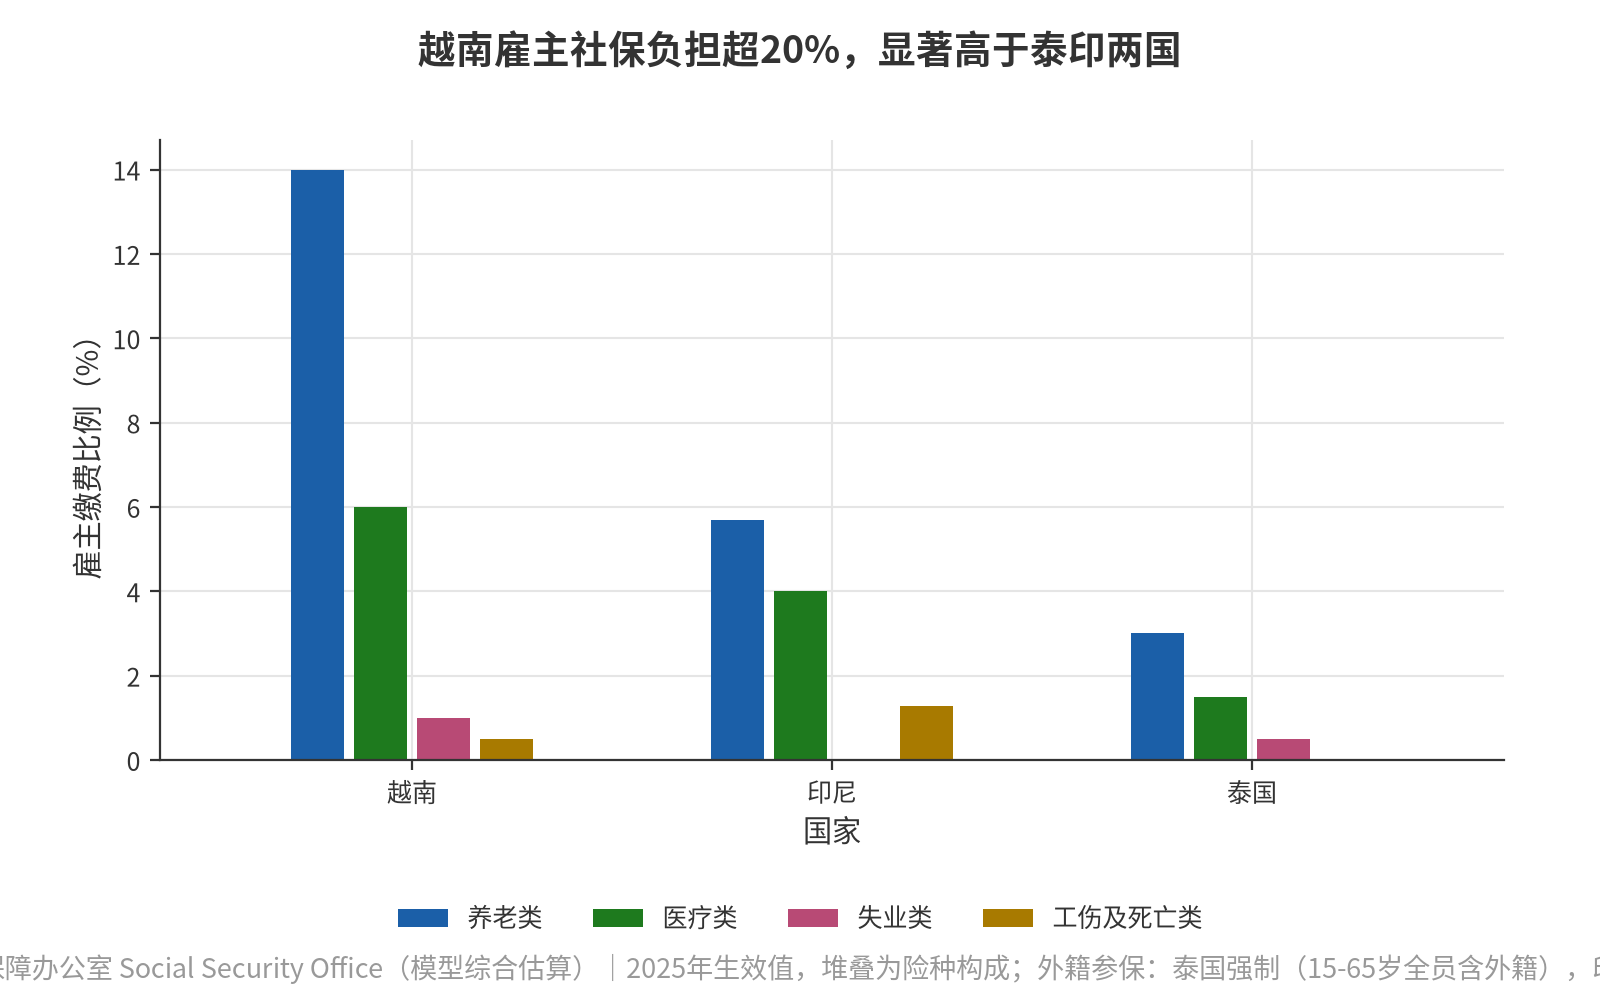
综上所述,相较于中国国内的五险一金制度,东南亚三国的社保合规成本不仅体现在直接的财务支出上,更体现在复杂的行政流程与差异化的覆盖规则中。印尼侧重于BPJS体系的代扣代缴合规与外籍员工前置审批;越南则以高比例的强制提拨(雇主负担超20%)和外籍员工工会入会新规为特征;泰国则在特定职业群体的社保豁免上展现灵活性。企业在进入这些市场时,应将上述社保缴费比例、外籍员工参保义务及签证审批时间成本纳入整体落地路径规划,以构建稳健的本地化运营策略。
5. 数据合规与网络安全要求
东南亚地区的数据合规环境呈现出显著的“监管拼布”特征,各成员国在数字框架的实施有效性上存在巨大差异,这种碎片化格局直接增加了跨国企业跨境数据流动的合规风险与不确定性 [88]。尽管东盟《2025数字总体规划》旨在促进区域数字基础设施互联,但部分国家缺乏将区域协议转化为具体国家行动的制度能力或立法决心,导致企业在面对印尼、越南和泰国时,必须应对截然不同的法律约束 [88]。
越南正加速填补其数据保护领域的立法空白。2024年2月29日,越南公安部发布了《个人数据保护法》(PDP Law)草案首版,标志着该国数据合规监管进入实质性阶段 [89]。该法案预计将确立严格的个人数据处理规范,对数据主体权利及同意机制提出更高要求 [89]。虽然目前关于违规处罚力度及跨境传输细则的具体条款尚待明确,但其立法动向表明未来极可能实施类似中国《个人信息保护法》的数据本地化或严格的跨境传输限制 [89]。企业需提前评估这一潜在变化对IT架构的影响,特别是评估潜在的数据本地化要求带来的合规成本,以避免因政策动态调整导致的业务中断 [89]。
相比之下,泰国的数据合规体系已相对成熟并进入执法深化期。依据2019年颁布并于2021年6月1日正式生效的《个人数据保护法》(PDPA),所有在泰国涉及数据收集、处理及为本土用户提供服务的经营者均须履行严格义务 [90]。该法案赋予个人对其数据的更强控制权,强制企业重新审视数据运用方式,从被动应对转向主动建立符合监管要求的保护机制 [90]。对于计划在泰国运营的企业而言,这意味着必须在落地初期即完成数据治理架构的调整,以确保持续满足当地对数据主体权利保障的法律约束 [90]。
综合来看,与中国国内基准相比,东南亚三国的合规逻辑各有侧重:泰国侧重于既有法律的严格执行与企业主动合规架构的建立 [90];越南则处于从无法可依到严法初立的转型期,存在较大的政策模糊性与后续收紧预期 [89];而整个东盟区域因执行能力的参差不齐,使得跨境数据传输面临较高的制度性交易成本 [88]。企业在制定落地路径时,不能简单套用统一模板,而应针对各国特有的监管逻辑,分别测算其在数据本地化存储、跨境传输审批及违规处罚方面的隐性成本,从而构建具备韧性的区域数据合规策略。
5.1 数据本地化与跨境传输限制
在东南亚市场进入与合规战略中,数据本地化与跨境传输限制构成了企业IT架构设计与运营成本控制的核心约束。相较于中国《个人信息保护法》下基于安全评估、标准合同备案或认证机制的相对灵活出境路径,印尼、越南和泰国在数据主权监管上呈现出更为刚性且碎片化的特征,特别是在特定行业强制本地化存储及基础用户数据境内留存方面,显著推高了企业的合规门槛与技术改造成本。
首先,越南实施了极为严格的基础数据本地化义务。2023年,越南政府颁布规定,强制要求境内用户产生的个人信息及关键业务数据(包括账号名称、服务使用时间、信用卡信息及电子邮箱地址等)必须存储于国内[11]。这一政策确立了比中国更刚性的境内留存限制,直接剥夺了此类基础数据的跨境传输自由,迫使企业必须在当地部署数据中心或采用符合监管要求的云服务,否则将面临未经批准传输数据的法律风险[11]。这种“一刀切”式的本地化要求,使得企业在越南的IT基础设施投入远高于其他东盟国家。
2021—2025年印度尼西亚数据本地化与跨境传输相关法规清单
| 发布年份 | 法规名称 | 法规编号 | 发布机构 | 适用行业 | 数据本地化要求 | 跨境传输规则 | 核心合规要点 | 生效或执行时间节点 |
|---|---|---|---|---|---|---|---|---|
| 2021 | 金融服务管理局关于非银行金融机构信息技术风险管理实施条例 | POJK 4/POJK.05/2021 | OJK | 金融科技 | 非银行金融机构须确保数据处理中心位于印尼境内 | 跨境传输需获得OJK批准并确保数据保护等效性 | 要求非银行金融机构实施信息技术风险管理 | 2021年发布 |
| 2022 | 个人数据保护法 | PDP Law (UU No. 27/2022) | 印尼政府 | 全行业 | 公共部门及特定敏感金融领域数据须本地存储;私营部门数据在满足条件下可存储境外 | 跨境传输须满足充分性原则、适当保障措施或数据主体明确同意;须向通信与信息部报告 | 确立个人数据保护全面框架;要求任命DPO、进行DPIA、72小时内通报泄露 | 2022年10月17日颁布,2024年10月17日全面生效 |
| 2022 | 商业银行信息技术实施条例 | POJK 11/POJK.03/2022 | OJK | 银行业 | 银行必须将金融数据本地化存储 | 跨境数据传输须确保接收国数据保护水平等效 | 要求银行实施信息技术风险管理并保障数据安全 | 2022年发布 |
| 2023 | 电子系统运营商注册条例 | MOCI Reg. 5/2020(经MOCI Reg. 10/2021修订) | 通信与信息部 | 电子系统运营商 | 私营电子系统运营商须注册并确保数据存储合规 | 跨境传输须向通信与信息部报告 | 要求电子系统运营商注册并遵守数据保护规定 | 2021-2022年执法强化 |
| 2023 | 保险、伊斯兰保险、再保险及伊斯兰再保险公司业务经营条例修正案 | OJK Regulation No. 36 of 2024(修订POJK 69/POJK.03/2016) | OJK | 保险业 | 保险公司须将保险数据存储在印尼境内 | 跨境传输需遵循OJK规定并确保数据保护 | 强化保险行业数据本地化要求 | 2024年发布(2023年修订) |
| 2023 | 支付系统数据本地化规定 | PBI(Bank Indonesia Regulation) | 印尼央行 | 支付系统 | 支付系统运营商须将交易数据存储在印尼境内 | 跨境传输须获得印尼央行批准 | 要求支付系统运营商确保数据本地化存储 | 2023年执行 |
| 2023 | 消费者和公众保护条例 | POJK 6/POJK.07/2022 | OJK | 金融服务 | 金融机构须确保客户个人数据安全存储 | 跨境传输须获得客户同意并确保保护水平 | 要求金融机构保护消费者数据安全 | 2022年发布 |
| 2024 | 网络安全法实施细则相关数据本地化要求 | Cybersecurity Law No. 24/2018及相关规定 | 印尼政府 | 关键信息基础设施 | 关键信息基础设施运营商须将数据存储在印尼境内 | 跨境传输须获得政府批准 | 强化关键信息基础设施数据安全 | 2024年执行 |
| 2024 | 电子系统运营商注册新规 | MOCD Reg. 5/2025 | 通信与数字部 | 电子系统运营商 | 公共电子系统运营商须注册并确保数据本地化 | 跨境传输须报告并协调 | 更新电子系统运营商注册要求 | 2025年发布 |
| 2025 | 个人数据保护法实施政府条例草案 | Draft GR on PDP | 印尼政府 | 全行业 | 进一步明确数据本地化要求 | 明确跨境传输实施细则 | 提供PDP法实施细则,包括数据控制者义务、DPO职责、同意要求等 | 2025年最终确定中 |
| 2025 | 电子系统运营商治理条例(儿童保护) | GR No. 17/2025 | 印尼政府 | 电子系统运营商 | 平台须实施儿童保护导向的数据治理措施 | 跨境传输须确保儿童数据保护 | 要求平台实施风险评估、家长同意机制、年龄验证等 | 2025年3月27日发布,两年过渡期 |
其次,印度尼西亚通过立法与行政手段构建了多层级的数据管控体系。依据2025年更新的《个人数据保护法》(PDP Law),印尼明确限制向境外传输个人数据,数据控制者仅在满足法律规定的特定前提条件下方可出境,否则禁止传输[12]。在金融领域,监管逻辑更为严苛:早在2018年,印尼金融服务管理局(OJK)第69/POMK03/2018号法规即强制要求所有保险及再保险公司将客户数据中心及灾难恢复中心本地化部署于境内[13]。此外,印尼还引入了类似中国ICP许可证的电子系统运营商(PSE)注册制度,2022年多家未按时完成注册的互联网企业被暂停服务,显示出其对数据监管准入的零容忍态度[14]。
企业在印尼需同时应对一般性数据出境门槛、特定行业强制本地化以及行政准入合规三重压力[92][14]。这意味着单纯的云端迁移无法完全规避风险,必须建立涵盖法律评估、技术隔离及行政许可的综合合规框架。
最后,泰国的监管框架正从原则性规定向精细化操作指南演进。泰国《个人数据保护法》(PDPA)自2019年生效以来,确立了数据跨境传输需满足特定规则的法律框架[93]。该法对涉及金融、电信等敏感行业的本地化存储有明确要求,并强调通过标准合同条款或认证机制确保接收国具备同等保护水平[95]。值得注意的是,泰国个人数据保护委员会(PDPC)在2023年发布了关于跨境数据传输的新草案规则以细化监管[40],并于近期正式批准了“有约束力的公司规则”(BCRs),确认集团内部统一的数据保护政策可作为合法跨境流转的路径[91]。
这一进展为跨国企业提供了除标准合同外的优化方案,有助于降低合规成本,但企业仍需警惕违规传输带来的高额行政罚款及民事赔偿风险[94][95]。
综上所述,三国在数据合规上均存在显著的法律约束。越南侧重基础数据硬性本地化,印尼聚焦特定行业强制留存与出境门槛,泰国则逐步完善跨境传输的多元合规路径。企业应制定差异化落地策略:在越南优先构建本地基础设施;在印尼严格区分一般数据与受特殊监管的行业核心数据,确保PSE注册合规;在泰国则可利用已获批的BCRs机制优化集团内数据流动,同时预留应对新规缓冲空间,以规避法律风险并平衡运营效率。
5.2 个人隐私保护与违规处罚机制
东南亚三国在个人隐私保护领域呈现出监管逻辑差异显著、执法力度逐步加强的态势。泰国作为该区域数据合规的先行者,其《个人数据保护法》(PDPA)于2019年颁布并于2022年6月1日全面生效,确立了严格的域外管辖原则,无论企业注册地为何处,只要处理相关数据即受约束 [16][99]。PDPA的核心原则涵盖目的限定与最小必要,要求数据控制者与处理者必须应用技术和管理措施防止数据丢失或未经授权访问 [100][95]。相较于中国《个人信息保护法》强调的告知同意规则,泰国法律更侧重于通过独立机构监督及全流程管控来强化对个人数据的直接监控义务 [96][16]。
泰国PDPA三类法律责任体系对照
| 责任类型 | 适用情形 | 处罚力度 | 法条 |
|---|---|---|---|
| 行政责任 | 安全措施不足/未任命DPO/泄露未报告 | 最高500万泰铢+责令整改 | 第83-90条 |
| 刑事责任 | 未经授权使用或披露敏感数据致人损害 | 最高100万泰铢+监禁1年 | 第79-82条 |
| 民事责任 | 违规处理致数据主体实际损失 | 实际损失+惩罚性赔偿≤2倍 | 第44、85条 |
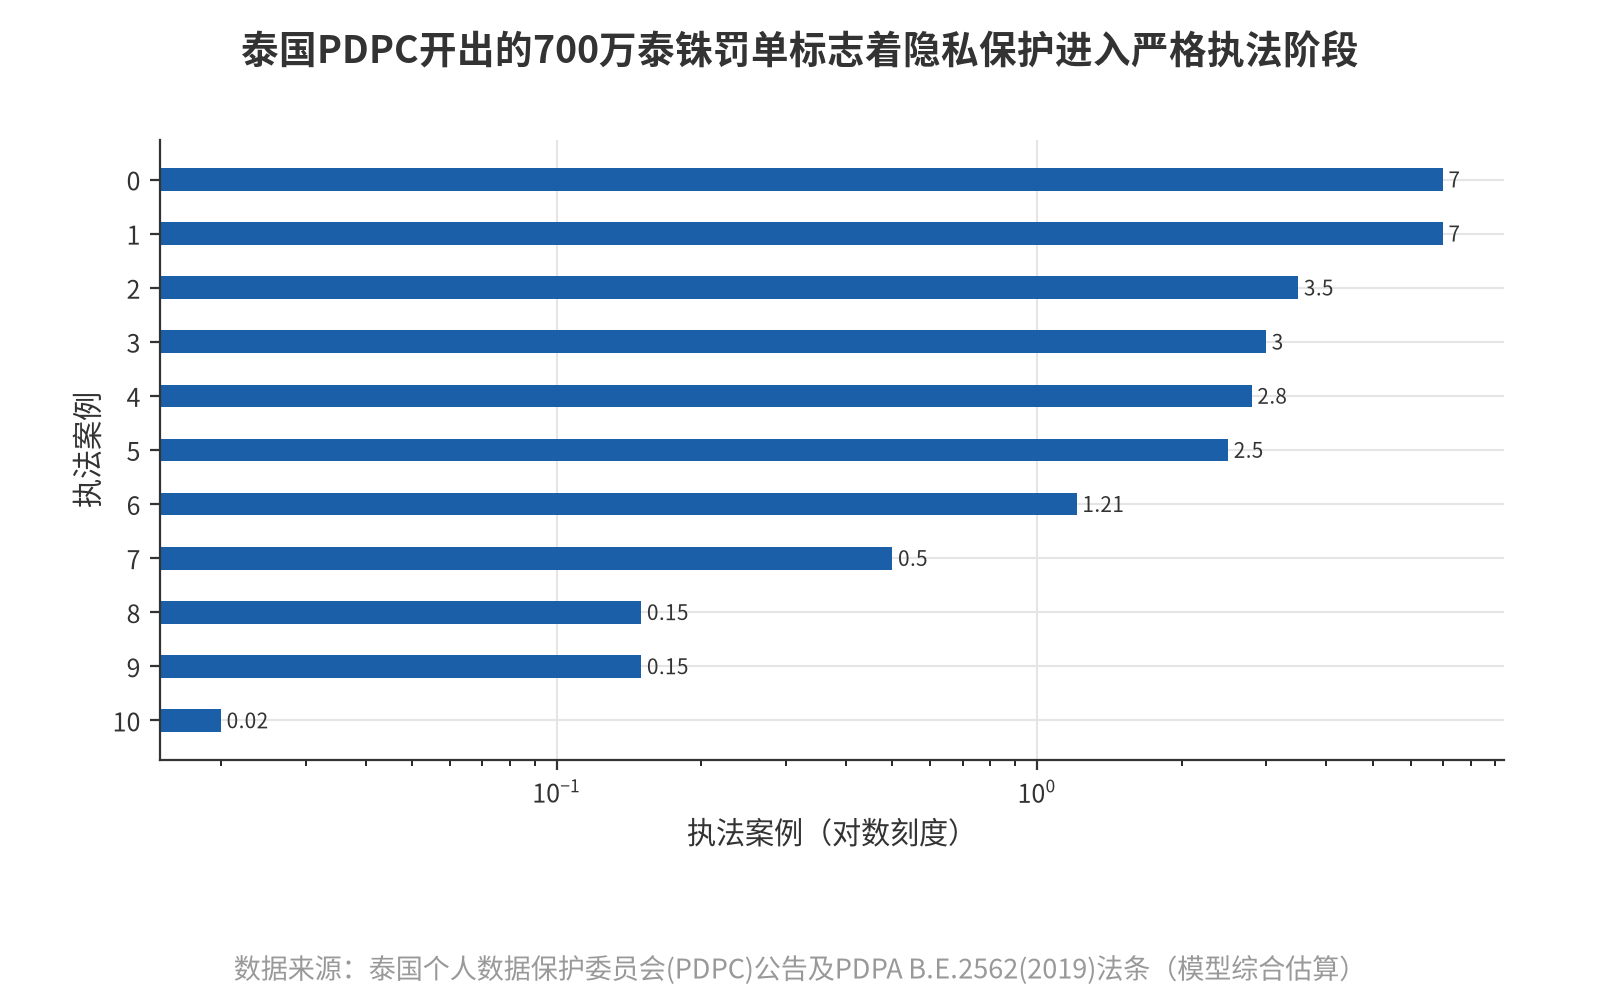
在违规处罚机制方面,泰国已进入严格执法阶段。2024年8月,泰国个人数据保护委员会(PDPC)对一家因数据泄露的私营企业处以700万泰铢罚款,这一案例标志着当地对违反隐私保护核心原则采取零容忍态度 [15]。违规行为不仅导致高额行政罚款,还可能引发刑事、民事处罚,且责任对象延伸至董事、经理等有权代表人 [99]。此外,泰国法规明确了数据泄露的分类(如机密性泄露和完整性泄露)及通报标准,企业若未及时通报或定性错误将面临法律后果 [97]。这种严厉的问责机制对企业声誉及财务状况构成潜在冲击,迫使跨国企业构建本地化合规体系以防范安全风险 [15][95]。
越南的个人数据保护框架正处于快速演进期。2026年1月1日起即时生效的第356/2025/ND-CP号法令,作为《个人数据保护法》的配套细则,标志着越南进入新的监管实施阶段 [98]。尽管早期资料指出越南法规处于初级阶段,主要依赖“事先知情同意”原则 [13],但最新指南显示,处理个人数据必须具备法定依据,包括数据主体针对已识别目的的同意、履行法定义务及合同执行等 [101]。值得注意的是,越南法律未对“个人数据”采用统一定义,而是随各监管领域变化,这种碎片化的定义特征增加了敏感信息界定的复杂性及合规成本的不确定性 [102]。
因此,企业在越南运营时需依据具体行业法规判定数据属性,确保数据处理行为严格对应列举的法律基础,避免超出既定目的收集数据 [101][102]。
印度尼西亚方面,政府于2026年7月发布第33号政府条例(GR 33/2026),旨在落实2022年第27号《个人数据保护法》 [34]。虽然当前材料未详述具体的罚款金额或刑事案例,但该条例作为实施细则,涉及关键变更及行动要点,表明印尼正从立法框架向执行阶段过渡 [34]。总体而言,三国均强调用户权利响应机制及敏感个人信息处理的特殊要求 [96][100][101]。企业需警惕数据泄露引发的合规风险,建立符合各国特定标准的内部响应机制,特别是在泰国面临高额行政处罚及刑事责任的背景下,完善的数据治理架构已成为市场准入的刚性约束 [15][99]。
6. 风险提示
在东南亚市场进入战略规划中,企业需高度警惕由法规碎片化、地缘政治博弈、宏观经济波动及文化差异共同构成的复合型风险矩阵。这些风险不仅增加了合规成本,更可能直接威胁业务连续性。
首先,政策频繁变动与执法趋严引发的合规滞后风险是当前最突出的挑战。2025年东盟数字总体规划指出,区域数字化框架的实施存在显著差异,部分成员国因制度能力不足导致监管呈现“碎片化”特征,阻碍跨境业务开展[88]。具体而言,泰国自2025年下半年以来,商务部、税务局等多部门协同大幅提高对外资企业的查处力度,中资企业面临前所未有的合规压力[103][105]。与此同时,越南极高的贸易依存度(2025年达190.3%)使其成为外部冲击的前沿阵地,其政策不确定性溢价显著高于印尼,企业将面临高强度的海关、原产地及转让定价审查[2]。
这种动态调整的法律环境要求企业摒弃标准模板,通过定制化架构设计预留“人、财、物”的安全撤离路径,以应对突发处罚[103][105]。
其次,地缘政治因素导致的供应链中断风险日益加剧。2025年美国对全球加征“对等关税”,曾被视为“避风港”的东南亚迅速成为大国博弈的冲击前沿,越南等国快速调整政策以迎合美方,导致中国出海企业陷入被动[106]。对于在越南投建工厂的制造业密集布局企业而言,这种政策突变可能引发供应链断裂[104]。此外,法规差异使得单纯的市场扩张难以支撑业务稳定性,企业需构建“研发在中国、制造在东南亚、全球分销”的系统来对冲地缘政治带来的隐性困境[22]。
第三,汇率波动与财务损失风险不容忽视。多国货币波动直接增加财务不确定性,尤其在高开放度的经济体中表现更为明显[104]。数据显示,2023-2025年间越南贸易依存度大幅回升并创新高,反映其承接产能转移仍在放量,但这种高外向型经济结构使其极易受全球贸易波动传导影响,进而引发汇率剧烈震荡[2]。相比之下,印尼以内需驱动为主,贸易依存度仅43.4%,虽受全球波动直接影响较小,但其本地含量要求(TKDN)等非关税壁垒的实际约束力更强,同样带来潜在的财务合规成本[2]。
最后,文化差异与管理摩擦风险是落地执行层面的主要障碍。东南亚市场呈现“看似统一、实则碎片化”的特征,本土运营复杂度远超预期[107]。2026年的行业洗牌显示,尽管华为、比亚迪等企业积极布局,但未能建立有效动态监控机制的企业仍面临较高的管理摩擦成本[20][21]。不同国家在劳动法、税务及数据保护领域的监管逻辑差异显著,若缺乏对当地特有合规成本的深入理解,极易因文化误读或管理失效导致项目受阻[22][107]。
综上所述,决策者在制定进入策略时,必须将风险缓冲空间纳入核心考量。建议建立针对印尼、越南、泰国三国特性的差异化应急响应机制,实时监控政策动态与汇率走势,并通过灵活的架构设计规避法律制裁与财务损失,从而确保在复杂多变的地缘政治与监管环境中实现业务连续性[103][104][107]。
7. 结论与落地路径图
基于对印尼、越南及泰国三国在劳动法、税务及数据保护领域的深度对标分析,东南亚市场并非一个可简单“复制粘贴”的统一商业环境,而是呈现出显著的法规碎片化特征。正如2026年8月中欧国际工商学院庄汉盟教授所指出,地理距离的邻近并不意味着商业距离的缩短,企业若沿用单一模式进入多国市场,将面临极高的合规风险与治理挑战[108]。因此,构建稳健的跨境经营框架需摒弃统一策略,转而针对各国特有的监管逻辑制定差异化落地路径。前文风险提示章节亦强调,文化差异与管理摩擦是落地执行层面的主要障碍,这进一步印证了精细化国别策略的必要性[92][93]。
在综合合规成本优劣势方面,泰国依托东部经济走廊推进“泰国4.0”战略,重点布局新一代汽车、智能电子及数字经济等十大产业,为中国企业提供了明确的产业政策导向红利[110]。然而,随着监管环境的演变,特别是2026年泰国加强公司注册管理,传统的通过泰国人代持实现“假合资真独资”的模式已难以为继,市场正式进入“真合资”时代[109]。这意味着企业在实体注册阶段必须重构股权架构,确保合资方身份界定清晰且不属于同一最终实际控制人,以应对日益严格的审查[109]。相比之下,印尼虽通过《综合创造就业法》放宽持股限制,但TKDN本地含量要求构成了隐性壁垒;越南则因高外向度面临更严格的转让定价审查与数据本地化约束,三国合规痛点截然不同。
为实现高效的市场进入,建议企业遵循以下实操清单型的落地路径图。该路径图采用“通用步骤+国别特有关键节点”的结构,旨在将前文分析的差异化监管要求转化为具体的行动指南:
第一阶段为战略规划与实体注册(T+0至T+3个月)。此阶段核心在于确立符合当地法律要求的主体资格。
• 通用动作:结合目标国鼓励类产业目录制定选址策略,完成初步法律尽职调查[110]。
• 泰国特有节点:立即启动合规的合资架构设计,签署严谨的合资协议以提高成功率,彻底摒弃代持模式,并确保合资方非同一实控人[109]。
• 印尼特有节点:获取NIB(商业识别码),并同步开展TKDN(本地成分含量)初步评估,确保产品规划满足至少25%的本地化率要求,以避免后续政府采购受限[13]。
• 越南特有节点:申请投资登记证(IRC)与企业登记证(ERC),注意规避8类绝对禁止投资行业底线,并预判劳动密集型行业的用工配额限制[4][5]。
第二阶段为税务登记与用工备案(T+3至T+6个月)。此阶段重点在于建立合规的财务与人力基础架构。
• 通用动作:依据当地税法完成税务登记,建立符合本地劳动法规的雇佣体系,确保备案文件真实有效[108]。
• 泰国特有节点:适应自行评估机制,设定年中暂缴与年度申报流程;利用定期合同自然到期豁免常规解雇赔偿的特性,优化项目制用工结构[35][52]。
• 印尼特有节点:严格遵循独立交易原则准备关联交易文档,防范BAPA(相互协商程序)机制下的税务稽查风险;落实BPJS社保全面覆盖,特别是外籍员工的前置审批与工作许可办理[41][61][64]。
• 越南特有节点:重点关注外国承包商税(FCT)与预提税的结合适用;鉴于高贸易依存度,需提前部署转让定价同期资料,以应对激进的反避税审查[42][21]。
第三阶段为数据合规审查与运营优化(T+6个月起)。此阶段关键在于IT架构与数据流动的法律适配。
• 通用动作:完成严格的数据合规审查,建立独立的合规管理体系,定期评估各子市场的合规成本[108]。
• 泰国特有节点:依据PDPA确立域外管辖原则,完善隐私政策与用户同意机制,警惕违规传输带来的高额行政罚款及高管责任延伸[15][82]。
• 印尼特有节点:完成PSE(电子系统运营商)注册,特别是在金融领域实施数据中心本地化;严格执行个人数据出境的安全评估与认证要求[12][14][75]。
• 越南特有节点:强制境内存储关键业务数据,剥夺跨境传输自由;需依据具体行业法规判定数据属性,确保数据处理行为严格对应列举的法律基础,避免超出既定目的收集数据[11][74][84]。
结合中国母公司的管理习惯,建议设立专门的东南亚合规中心,统筹三国的法务、税务及人力资源职能。该中心应具备快速响应政策变化的能力,将合规管理从被动应对转变为主动规划。通过明确各阶段的责任人与时间节点,企业可有效加速市场进入进程,在复杂的东南亚市场中构建可持续的竞争壁垒[108]。最终,成功的落地不仅依赖于初期的资源投入,更取决于长期对当地特有合规成本的理解与管理能力的迭代,从而在动态调整的法律环境中保持业务连续性[93][108]。
结合中国母公司的管理习惯,建议设立专门的东南亚合规中心,统筹三国的法务、税务及人力资源职能。该中心应具备快速响应政策变化的能力,将合规管理从被动应对转变为主动规划。通过明确各阶段的责任人与时间节点,企业可有效加速市场进入进程,在复杂的东南亚市场中构建可持续的竞争壁垒[108]。最终,成功的落地不仅依赖于初期的资源投入,更取决于长期对当地特有合规成本的理解与管理能力的迭代[108]。
参考文献
- 1. RootSight 分析报告:《东南亚三国人均GDP趋势:泰国领跑、越南追赶最快、印尼偏缓》(内部分析报告,数据来源:世界银行)
- 2. RootSight 分析报告:《东南亚三国经济外向度与贸易依赖对比分析》(内部分析报告,数据来源:世界银行)
- 3. HIGH OPENNESS TO FOREIGN INVESTMENT | IIPC SYDNEY
https://sydney.bkpm.go.id/read-whyindonesia/high-openness-to-foreign-investment - 4. Peringkat Kredit | Kementerian Investasi dan Hilirisasi/BKPM
https://bkpm.go.id/id/mengapa-indonesia/prospek-investasi/peringkat-kredit - 5. Đầu tư vào Việt Nam - IPCS
https://ipcs.mpi.gov.vn/huong-dan-dau-tu/dau-tu-vao-viet-nam/page/2 - 6. RootSight 分析报告:《东南亚三国进出口贸易规模对标》(内部分析报告,数据来源:世界银行)
- 7. Indonesia - Corporate - Group taxation
https://taxsummaries.pwc.com/Indonesia/Corporate/Group-taxation - 8. For value-added tax (VAT), a virtually identical provision is included in Article 2 of the 1983 VAT Law, as revised by the 1991,...
https://pwc.com/gr/en/publications/assets/international-transfer-pricing-guide-2015-2016.pdf - 9. The Global Employer
https://resourcehub.bakermckenzie.com/en/resources/global-employment-resource-suite/global-employer-handbooks/-/media/global-employment-resource-suite/employer-handbooks/global-employer-guide-thailand-2021.pdf - 10. Country Detail: Thaïlande - Références
https://eplex.ilo.org/index.php/fr/node/73258?code=THA&yr=2019 - 11. Chính phủ ban hành quy định về việc thông tin, dữ liệu cá nhân của người sử dụng dịch vụ tại Việt Nam phải lưu trữ trong nước
https://pbgdpl.moj.gov.vn/qt/tintuc/Pages/hoat-dong-pgbdpltw.aspx?ItemID=1748 - 12. International Data Transfer | Indonesia | Global Data and Cyber Handbook | Baker McKenzie Resource Hub
https://resourcehub.bakermckenzie.com/en/resources/global-data-and-cyber-handbook/asia-pacific/indonesia/topics/international-data-transfer - 13. Are there any laws governing big data, including the collection, use, storage, disclosure and transfer of personal data
https://resourcehub.bakermckenzie.com/en/-/media/asia-pacific-regulatory-landscape-and-issues-in-ba/files/new/asia_pacific_guide_to_insurtech_innovation_and_utilization.pdf?sc_lang=en&hash=F53DD6815A772893DD20A80EDC30773B - 14. 加强互联网监管 印尼暂停多家互联网企业服务
https://companies.caixin.com/m/2022-08-02/101920910.html - 15. PwC Legal Insight # 01/2024 Legal Update Issued Date: 29 August 2024
https://pwc.com/th/en/pwc-tax-insights/2024/legal/eng/2024-pwc-legal-insight-01.pdf - 16. Privacy law in Thailand
https://pwc.com/th/en/tax/assets/2025/brochure/pdpa-brochure.pdf - 17. In ASEAN, FDI flows increased to \(\) 224\(billion, marking an all - time peak
https://asean.org/wp-content/uploads/2023/12/AIR-Special-2023.pdf - 18. The Monetary Authority of Singapore kept its policy stance unchanged in its policy meeting in October 2024, but in January 2025 ...
https://mckinsey.com/~/media/mckinsey/featured%20insights/future%20of%20asia/insights/southeast%20asia%20quarterly%20economic%20review%20pockets%20of%20growth%20emerge/2024q4/southeast-asia-quarterly-economic-review-steady-amid-uncertainty.pdf?shouldIndex=false - 19. Despite some modest firming in recent months, global growth remains subdued, with advanced economies and emerging market and dev...
https://documents1.worldbank.org/curated/en/099062924133030977/pdf/P50100914f725005f1b9211803e7e17020a.pdf - 20. 2026中企出海东南亚大洗牌:热潮下的合规破局与发展困境深度解析
https://eu.36kr.com/zh/p/3934599851726725 - 21. 2026中企出海东南亚洗牌:热潮下的合规、困境-36氪 - 刚刚,Claude 挑战黎曼猜想失败,数学家却看懵了
https://36kr.com/p/3934599851726725 - 22. 2026 Chinese Enterprises Southeast Asia Expansion Reshuffle: Key Compliance Challenges & Hidden Dilemmas in the Regional Investment Boom - 2026 Reshuffle of Chinese Enterprises' Expansion into Southeast Asia: Compliance and Dilemmas Amid the Boom
https://eu.36kr.com/en/p/3934599851726725 - 23. RootSight 分析报告:《东南亚三国制造业产业基础对比》(内部分析报告,数据来源:世界银行)
- 24. RootSight 分析报告:《东南亚三国外商直接投资流入趋势(2023-2025)》(内部分析报告,数据来源:世界银行)
- 25. Kementerian Investasi dan Hilirisasi/BKPM - Optimism in Investment Drives Economic Growth at the 12th US-Indonesia Investment Summit
https://bkpm.go.id/id/info/siaran-pers/optimism-in-investment-drives-economic-growth-at-the-12th-us-indonesia-investment-summit - 26. หลักเกณฑ์การอนุมัติโครงการ
https://korat.boi.go.th/index.php/aboutus/72 - 27. (2) 製造業を行う事業に関しては、外国人投資家がその奨励事業の過 半数または全ての株式を所有することができます
https://pwc.com/th/en/publications/assets/thai-tax-2017-18-booklet-jp.pdf - 28. Deloitte's Doing Business in Vietnam guidebook for investors | Deloitte Southeast Asia - Analysis:
https://deloitte.com/southeast-asia/en/services/tax/analysis/vietnam-doing-business.html - 29. Focus of Current Investment Promotion Policies
http://boi.go.th/upload/content/BOI_EEC%20Journey_Asdelivered_5bfe5691c98c2.pdf - 30. Optimism in Investment Drives Economic Growth at the 12th US-Indonesia Investment Summit | Kementerian Investasi dan Hilirisasi/BKPM
https://bkpm.go.id/en/info/press-release/optimism-in-investment-drives-economic-growth-at-the-12th-us-indonesia-investment-summit - 31. Chính sách về đầu tư - IPCS
https://ipcs.mpi.gov.vn/chinh-sach-phap-luat/chinh-sach-ve-dau-tu/page/2 - 32. 7. Mendorong percepatan penayangan produk dalam negeri dan produk Usaha Mikro, Usaha Kecil, dan Koperasi pada Katalog Sektoral/K...
https://bkpm.go.id/storage/file/pdf/1693369989.pdf - 33. DEPARTMENT OF BUSINESS DEVELOPMENT (DBD)
https://doc.boi.go.th/upload_officer/DBD_Infographic_j6m8fcv1p71.pdf - 34. Government Regulation 33/2026 on Personal Data Protection: key changes and action points - Loading Results
https://pwc.com/id/digital-trust-newsflash-12.html - 35. At a glance
https://pwc.com/vn/en/publications/2025/250623-important-changes-of-cit-law.pdf - 36. PwCベトナムニュースブリーフ
https://pwc.com/vn/en/publications/2025/250623-important-changes-of-cit-law-jp.pdf - 37. PwC 베트남 뉴스레터
https://pwc.com/vn/en/publications/2025/250807-important-changes-of-cit-law-kr.pdf - 38. Indonesia: Key employment updates in 2024
https://insightplus.bakermckenzie.com/bm/employment-compensation/indonesia-key-employment-updates-in-2024 - 39. 2023 Employment Newsletter
https://insightplus.bakermckenzie.com/bm/attachment_dw.action?attkey=FRbANEucS95NMLRN47z%2BeeOgEFCt8EGQJsWJiCH2WAXENnrNzNVLutUKS1CAKeH0&nav=FRbANEucS95NMLRN47z%2BeeOgEFCt8EGQbuwypnpZjc4%3D&attdocparam=pB7HEsg%2FZ312Bk8OIuOIH1c%2BY4beLEAe9BF%2F38gFvjk%3D&fromContentView=1 - 40. Baker McKenzie.
https://insightplus.bakermckenzie.com/bm/data-technology/attachment_dw.action?attkey=FRbANEucS95NMLRN47z%2BeeOgEFCt8EGQJsWJiCH2WAWuU9AaVDeFgnPSTQ57nGI3&nav=FRbANEucS95NMLRN47z%2BeeOgEFCt8EGQbuwypnpZjc4%3D&attdocparam=pB7HEsg%2FZ312Bk8OIuOIH1c%2BY4beLEAessJx8ZXMxwg%3D&fromContentView=1 - 41. インドネシアの事業環境および関連規制の動向 - Loading Results
https://pwc.com/jp/ja/knowledge/prmagazine/pwcs-view/202411/52-06.html - 42. <table><tr><td rowspan="2">Asia Timur & Pasifik</td><td rowspan="2">2015-19</td><td rowspan="2">202...</td></tr></table>
https://openknowledge.worldbank.org/server/api/core/bitstreams/67476e15-2cf9-4e49-8b93-b5f7ef14ee49/content - 43. RootSight 分析报告:《中国宏观杠杆率与经济稳定性基准趋势分析》(内部分析报告,数据来源:公开统计数据)
- 44. 2025 Guide to Taxation in Southeast Asia | Deloitte Southeast Asia - Skip to main content
https://deloitte.com/southeast-asia/en/services/international-specialist-services/services/csg-2025-guide-to-taxation-in-sea.html - 45. <table><tr><td>Economy</td><td>Total Tax Rate</td><td>Profit tax Total Tax Rate</td><td>Labour tax Total Tax Rate</td><td>Other ...
https://pwc.com/na/en/assets/pdf/paying-taxes-2014.pdf - 46. CIT rates
https://taxsummaries.pwc.com/-/media/world-wide-tax-summaries/attachments/pwc-wwts---corporate-summaries-2011-12.ashx?hash=54C1762D77DFBCDC40470752CF086A2D479168CF&la=en&revision=c3fdf414-50e2-4a72-8917-7f41562f85fd - 47. Nội dung
https://pwc.com/vn/vn/publications/2024/ptb-2024.pdf - 48. APA程序将包含在从属法律中(应于2019年年底之前发布)
https://pwc.com/th/en/tax/assets/thai-tax/Thai-Tax-2019-20-Booklet-Chinese.pdf - 49. 2. Chinese enterprises contemplate investment plans in ASEAN
https://pwc.com/th/en/services/assets/cdb/article/survey-report-confidence-and-prospect-enterprises-nov2021.pdf - 50. Corporate income tax (CIT) rates
https://taxsummaries.pwc.com/quick%20charts/corporate-income-tax-cit-rates - 51. Corporate income tax (CIT) rates - Quick Charts
https://taxsummaries.pwc.com/quick-charts/corporate-income-tax-cit-rates.%20 - 52. | 69、委内瑞拉 | 1 | 15% | 10% | 10/0% | 20% | 10% |
https://pwc.com/id/en/pocket-tax-book/chinese/pocket-tax-book-2024-chn.pdf - 53. A corporate taxpayer may be liable for a number of regional taxes and retributions
https://pwc.com/id/en/investment/foreign-direct-investment-faq-2017.pdf - 54. Theo phương pháp này, các nhà thầu nước ngoài sẽ phải đăng ký kê khai và nộp thuế GTGT...
https://pwc.com/vn/vn/publications/2023/pwc-vietnam-ptb-2023-vn.pdf - 55. 35) \(0\%\) 之扣繳稅率適用於給付予政府為了促進貿易及投資所設立並持有之金融機構之利息支出...
https://pwc.com/th/en/publications/assets/thai-tax-2017-18-booklet-zh.pdf - 56. PwC Indonesia
https://pwc.com/id/en/our%20services/koreanbusinessdesk/korean-ptb-2012.pdf - 57. Contents
https://pwc.com/id/en/indonesian-pocket-tax-book/assets/indonesianpockettaxbook2004.pdf - 58. Dbriefs Asia Pacific Tax Webcasts | Dbriefs Asia Pacific | Deloitte
https://deloitte.com/global/en/services/legal/perspectives/asia-pacific-tax-date.html - 59. 如果是合并或整个业务转让,则新公司或存续公司可以在计算三个月期间时包括该前任公司...
https://pwc.com/th/en/tax/assets/thai-tax/thai-tax-2023-24-booklet-cn.pdf - 60. TỔNG CỤC THUẾ
https://bacgiang.gdt.gov.vn/wps/wcm/connect/0ea1a0f7-8e34-4cc0-93be-3e747b13c9ab/CV+3918+Tr%e1%ba%a3+l%e1%bb%9di-SUNERGY.pdf?CACHEID=ROOTWORKSPACE0ea1a0f7-8e34-4cc0-93be-3e747b13c9ab&MOD=AJPERES - 61. FCT适用于外国组织及外籍个人与越南交易方(包括外资公司)签署合约,而从事商业活动或发生源自越南之收益
https://pwc.com/vn/en/publications/2020/pwc-vietnam-ptb-2020-cn-simplified.pdf - 62. Key intelligence
https://customs.pwc.com/en/publications/assets/pdf/trade-intelligence-202109.pdf - 63. Non-deductible interest expenses can be carried forward to the subsequent five years
https://pwc.com/vn/en/publications/2024/ptb-2024.pdf - 64. Tax Insights
https://pwc.com/gx/en/tax/newsletters/pricing-knowledge-network/assets/pwc-tp-bel-ind-bapa.pdf - 65. Indonesia - Corporate - Other issues - Indonesia
https://taxsummaries.pwc.com/Indonesia/Corporate/Other-issues - 66. formalization of the homework sector, that involves around 2 million workers in Thailand
https://ilo.org/sites/default/files/wcmsp5/groups/public/@ed_emp/@ifp_skills/documents/publication/wcms_734546.pdf - 67. Country Detail: Viet Nam - - permanent workers: 45 day(s)
https://eplex.ilo.org/en/country-detail?code=VNM&yr= - 68. The employer and the employee may agree on a probationary period of work not exceeding 60 days...
https://webapps.ilo.org/public/libdoc/ilo/2000/100B09_152_engl.pdf - 69. Country Detail: Indonésie - tenure ≥ 2 ans: 3 mois
https://eplex.ilo.org/index.php/fr/node/73258?code=IDN&yr=2024 - 70. LABOUR PROTECTION ACT (NO
http://ilo.org/dyn/natlex/docs/ELECTRONIC/81030/109398/F-976551947/THA81030%20Eng2.pdf - 71. Country Detail: Thailand - → For termination not based on economic reasons...
https://eplex.ilo.org/en/country-detail?code=THA&yr=2025 - 72. Country Detail: Thaïlande - → Advance notice is not required in the case of termination under section 119 LPA...
https://eplex.ilo.org/index.php/fr/node/73258?code=THA&yr=2025 - 73. Country Detail: Viet Nam
https://eplex.ilo.org/fr/node/73258?code=VNM&yr= - 74. Mandatory selection criteria are less widespread than in the EU...
https://resourcehub.bakermckenzie.com/en/-/media/pai-handbook/files/case3224690_global_post-acquisition_integration_handbook_2023.pdf - 75. Country Detail: Thailand
https://eplex.ilo.org/index.php/en/country-detail?code=THA&yr=2025 - 76. Country Detail: Thailand - → For termination due to economic reasons under section 121 LPA...
https://eplex.ilo.org/index.php/en/country-detail?code=THA&yr=2026 - 77. Country Detail: Indonésie - ▶ Manpower Act (as amended by Law No
https://eplex.ilo.org/index.php/fr/node/73258?code=IDN&yr=2020 - 78. Under the Labor Law, separation pay is applicable where the termination is due to the employee’s voluntary resignation...
https://resourcehub.bakermckenzie.com/en/-/media/global-employment-resource-suite/employer-handbooks/global-employer-guide-indonesia-2021.pdf - 79. 根据税收条款和程序总则(Ketentuan Umum dan Tata Cara Perpajakan/KUP),政府要求企业准备详细的转让定价文档来证明关联方交易遵循独立交易原则
https://pwc.com/id/en/pocket-tax-book/chinese/pocket-tax-book-2025-chn.pdf - 80. 老齢年金貯蓄のために従業員が社会保障庁(BPJS - 全額
https://pwc.com/id/en/pocket-tax-book/japanese/pocket-tax-book-jpn-2018.pdf - 81. Indonesia - Individual - Other taxes
https://taxsummaries.pwc.com/Indonesia/Individual/Other-taxes - 82. 越南雇主須按員工薪資所得 17.5% - 3% - 1% 和 0.5%(若取得正式許可之特殊案例可適用 0.3%)提撥予社會保險、醫療保險、失業保險金及勞動事故和職業災害保險
https://deloitte.com/content/dam/assets-zone1/tw/tc/docs/about/2025/guide-to-taxation-in-asean.pdf - 83. Outsourced Payroll Services for Local Employers
https://pwc.com/vn/en/tax/assets/pwc-vietnam-outsourced-payroll-en.pdf - 84. The 1998 Labour Protection Act defines an employee as “a person who agrees to work for an employer in return for wages, regardle...
https://uat.ilo.org/sites/default/files/wcmsp5/groups/public/%40asia/%40ro-bangkok/documents/publication/wcms_878419.pdf - 85. | Coverage groups* | ▶ Formal sector employees younger than 54 when applying and already enrolled in the country’s social securi...
https://ilo.org/sites/default/files/wcmsp5/groups/public/@ed_dialogue/@act_emp/documents/publication/wcms_889152.pdf - 86. NATLEX - Indonesia - Decree No. Kep.228/MEN/2003 concerning Procedures for Legalization of Foreign Worker Utilization Plan.
https://natlex.ilo.org/dyn/natlex2/r/natlex/fe/details?p3_isn=67358 - 87. Deloitte.
https://deloitte.com/content/dam/assets-zone1/southeast-asia/en/docs/services/tax/2025/sea-vn-tax-legal-newsletter-may2025-simp-cn.pdf - 88. - ASEAN Digital Masterplan 2025: This comprehensive plan outlines strategies to enhance digital infrastructure, promote digital ...
https://asean.org/wp-content/uploads/2025/11/Complementarities-Initiative-2.0_Final.pdf - 89. Vietnam: Law on Personal Data Protection is officially in the pipeline
https://insightplus.bakermckenzie.com/bm/data-technology/vietnam-law-on-personal-data-protection-is-officially-in-the-pipeline - 90. PwC Legal Insight # 05/2020
https://pwc.com/th/en/pwc-tax-insights/2020/legal/cs/2020-pwc-legal-insight05-cn.pdf - 91. Thailand: PDPC Approved BCRs for Cross-Border Transfers | Insight | Baker McKenzie
https://bakermckenzie.com/en/insight/publications/2026/04/thailand-pdpc-approved-bcrs-for-cross-border-transfers - 92. Accelerating PDP Law Compliance with Microsoft Cloud - Source Asia
https://news.microsoft.com/source/asia/2024/10/14/accelerate-your-pdp-law-compliance-with-microsoft-cloud?lang=id - 93. Overseas hosting | Thailand | Cloud Compliance Center | Baker McKenzie Resource Hub
https://resourcehub.bakermckenzie.com/bg-bg/resources/cloud-compliance-center/apac/thailand/topics/overseas-hosting - 94. <table><tr><td>Country/region</td><td>Name of law / regulation</td><td>Outlook</td><td>Enforcement / revision date</td></tr>...
https://pwc.com/jp/ja/services/assurance/assets/pdf/ciso-cyber-concierge.pdf - 95. Thailand Data Privacy - Skip to main content
https://aws.amazon.com/es/compliance/thailand-data-privacy - 96. หลักการสำคัญพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 EP 3 - PDPC
https://pdpc.or.th/pdpc-channel/%e0%b8%ab%e0%b8%a5%e0%b8%b1%e0%b8%81%e0%b8%81%e0%b8%b2%e0%b8%a3%e0%b8%aa%e0%b8%b3%e0%b8%84%e0%b8%b1%e0%b8%8d%e0%b8%9e%e0%b8%a3%e0%b8%b0%e0%b8%a3%e0%b8%b2%e0%b8%8a%e0%b8%9a%e0%b8%b1%e0%b8%8d%e0%b8%8d - 97. Notification of the Personal Data Protection Committee on Criteria and Procedures for Notifying Personal Data Breaches B.E. 2565...
https://pdpc.or.th/wp-content/uploads/2022/12/9.-Criteria-and-Procedures-for-Notifying-Personal-Data-Breach.pdf?__cf_chl_tk=R_is2KoEKkt4q.tJ9DpGImCunR4mPNrZMx3azvgkzNE-1787454313-1.0.1.1-TV89s6zTFeRGbtLFxeBmddnaCiV6Ir8KQN.jbTHKgWI - 98. PwC Vietnam Newsbrief
https://pwc.com/vn/en/publications/2026/20260128-new-rules-personal-data-protection.pdf - 99. PwC Legal Insight # 01/2022 Date issued: 1 September 2022
https://pwc.com/th/en/pwc-tax-insights/2022/legal/cs/2022-pwc-legal-Insight-01-cn.pdf - 100. 3. It is necessary for the performance of a contract to which the data subject is a party, or in order to take steps at the requ...
https://resourcehub.bakermckenzie.com/en/-/media/asia-pacific-regulatory-landscape-and-issues-in-ba/files/ap-guide-insurance-data-protection-and-cybersecurity-2024.pdf?sc_lang=en&hash=292729D941CD788D54DE8B8C87066E69 - 101. Legal Bases for Processing of Personal Data | Vietnam | Global Data and Cyber Handbook | Baker McKenzie Resource Hub
https://resourcehub.bakermckenzie.com/en/resources/global-data-and-cyber-handbook/asia-pacific/vietnam/topics/legal-bases-for-processing-of-personal-data - 102. Key Definitions | Vietnam | Global Data and Cyber Handbook | Baker McKenzie Resource Hub
https://resourcehub.bakermckenzie.com/en/resources/global-data-and-cyber-handbook/asia-pacific/vietnam/topics/key-definitions - 103. 泰国加强外资监管,中资企业面临严峻合规风险
https://huxiu.com/article/4839928.html - 104. 2026中企出海东南亚洗牌:热潮下的合规、困境-36氪
https://ad.36kr.com/p/3934599851726725 - 105. 泰国加强外资监管,中资企业面临严峻合规风险 - 2026-03-07 10:44
https://huxiu.com/article/4839928.html?type=text - 106. “让关税的子弹再飞一会儿”丨东南亚一线-吴晓波的财新博客-财新网
https://wuxiaobo.blog.caixin.com/archives/281300 - 107. 从0到1出海东南亚,我踩过的六大坑 - 回顶部
https://pro.huxiu.com/article/2875936.html?collection_id=391&type=text&visit_source=home_page - 108. 东盟不是一个市场,出海六国的不同打法-36氪 - 东盟不是一个市场,出海六国的不同打法
https://36kr.com/p/3944333770521737 - 109. 泰国2026年加强公司注册管理 外资企业需适应真合资时代 - - 虎嗅APP虎嗅APP
https://huxiu.com/article/4838834.html - 110. 德勤全球中国服务部推出“泰国投资实操指南”微课 | 德勤中国 | 德勤学院
https://www2.deloitte.com/cn/zh/pages/da/articles/deloitte-academy-audio-lesson-invest-in-thailand.html
附录:数据口径与方法论说明
- 报告生成方式:本报告由 AI 研究系统自动生成,正文事实性陈述均标注 [N] 引用,可通过文末参考文献回溯原始出处。
- 数据截止日期:本报告的数据采集与撰写完成于 2026-10-28,此后发布的最新数据/事件未纳入;文中预测值(含标注「E」或「预计」的图表数据)为机构预测口径,与实际值可能存在偏差。
- 主要信源:pwc.com(30 条)、resourcehub.bakermckenzie.com(9 条)、eplex.ilo.org(9 条)、taxsummaries.pwc.com(6 条)、bkpm.go.id(5 条)、deloitte.com(5 条)、insightplus.bakermckenzie.com(4 条)、boi.go.th(3 条)。不同机构对同一指标的统计口径可能存在差异(如出货量统计范围、市场规模币种与汇率基准),正文关键数字已尽量标注口径来源,引用时请以原始出处为准。